
Chapitre 5 · Acheter une voiture sans déséquilibrer ton budget
La méthode de décision en 5 étapes
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement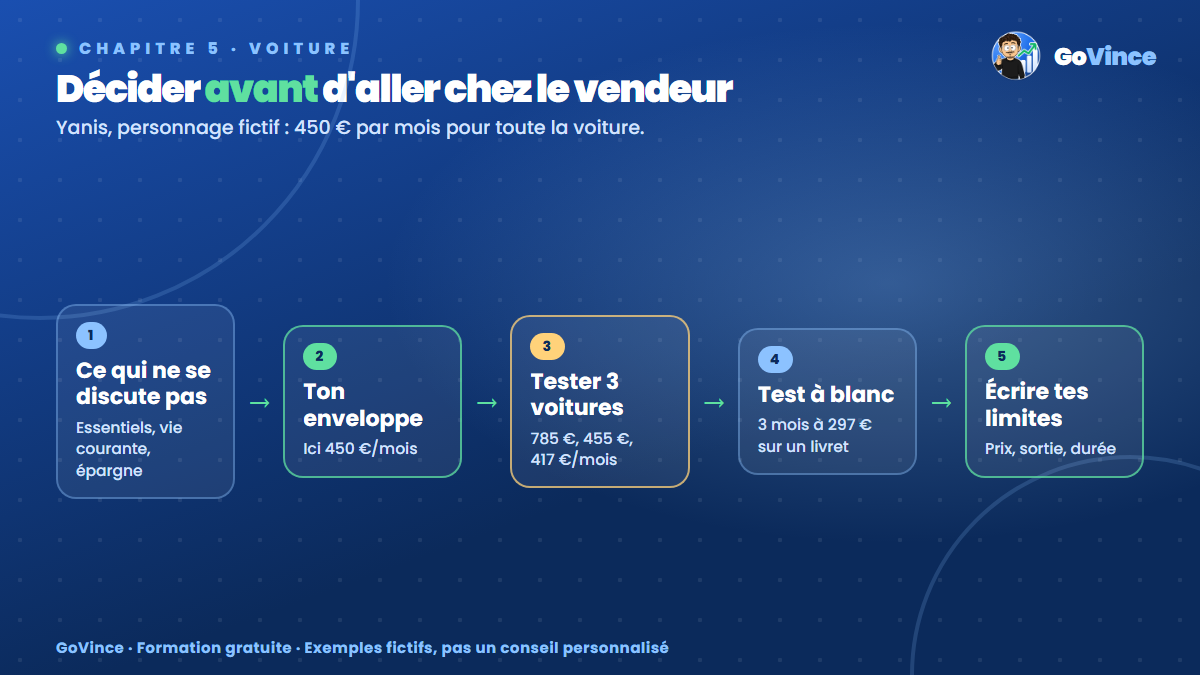
Le pourquoi : décider avant d'aller en concession
Le pire endroit pour décider du budget d'une voiture, c'est devant la voiture. L'envie est là, le vendeur aussi, et une mensualité semble toujours acceptable. La bonne décision se prend avant, chez toi, avec ton budget. Cette leçon rassemble tout le chapitre en 5 étapes, de ton budget jusqu'au test final.
Exemple complet : Yanis décide
Étape 1 : part ce qui ne se discute pas. Yanis gagne 2 000 €. Il a 1 050 € d'essentiels hors voiture, 300 € de vie courante, et il tient à garder 200 € d'épargne.
Étape 2 : calcule ton enveloppe voiture.
2 000 − 1 050 − 300 − 200 = 450 € par mois
C'est la seule limite qui compte. Elle vient de sa vie à lui, pas d'un pourcentage trouvé sur internet. Elle contient toute la voiture : mensualité, assurance, carburant, entretien.
Étape 3 : teste les voitures dans l'enveloppe.
Option              Sortie/mois     Face à 450 €     Coût total 5 ans
Neuve 30 000 €         785 €        335 € de trop        35 071 €
Occasion 12 000 €      455 €          5 € de trop        23 090 €
Occasion 10 000 €      417 €         33 € de marge       22 026 €
La neuve ne passe pas, même avec une durée plus longue : à 84 mois, sa mensualité de 382 € plus 275 € d'usage donnerait encore 657 € par mois. L'occasion à 12 000 € se joue à 5 € près. L'occasion à 10 000 € (mêmes hypothèses, 40 % de décote, 7 000 € de crédit à 132 € par mois) rentre avec une marge de 33 €, et coûte 1 064 € de moins sur 5 ans que celle à 12 000 €.
Étape 4 : fais le test à blanc. Yanis dépense aujourd'hui 120 € par mois pour sa vieille voiture. Pendant 3 mois, il vire 297 € par mois sur son livret, la différence avec les 417 € prévus. S'il tient, le budget est réaliste, et il a 891 € de plus pour démarrer. S'il pioche dedans, il a appris que sa limite est plus basse, sans avoir signé.
Étape 5 : décide, et écris ta limite. Yanis note un prix maximum, une sortie mensuelle maximum, et une durée de crédit maximum. Il se présente chez le vendeur avec ces trois chiffres, et la discussion devient beaucoup plus simple.
Ce choix est celui de Yanis, dans un exemple fictif. Il ne vaut pas pour tout le monde, et d'autres options existent : garder plus longtemps sa voiture actuelle, épargner davantage avant d'acheter, partager une voiture ou s'en passer.
Les erreurs à éviter
- Partir du prix de la voiture rêvée. Commence par ton enveloppe, et cherche ensuite la voiture.
- Sacrifier l'épargne pour faire rentrer la mensualité. Sinon la prochaine panne se financera à crédit.
- Prendre une marge de zéro. Avec 5 € d'écart, la moindre hausse d'assurance ou de carburant te fait passer dans le rouge.
- Oublier de provisionner. Sors l'argent de l'entretien chaque mois vers un livret, même quand rien ne casse.
- Se décider le jour même. Une offre valable « seulement aujourd'hui » reste un bon signal pour rentrer chez toi.
L'astuce avancée : le plan B pour garder ta voiture actuelle
Avant d'acheter, compare aussi avec l'option qu'on oublie toujours : ne rien acheter maintenant. Si une réparation de ta voiture actuelle coûte moins cher qu'une année de surcoût, elle peut valoir le coup. Pour Yanis, passer de 120 € à 417 € par mois représente 297 € de plus chaque mois. En gardant sa voiture 12 mois de plus, il peut mettre de côté cet argent, augmenter son apport, et emprunter moins. Le bon calcul n'est pas « est-ce que je répare ? », mais « combien me coûte de changer maintenant ? »
À toi de jouer
- Calcule ton enveloppe avec ton vrai budget.
- Teste 3 voitures dans l'enveloppe, avec une vraie estimation d'assurance.
- Lance un test à blanc de 3 mois.
- Écris tes trois limites.
MA DÉCISION
Revenu : ______ €
Essentiels hors voiture : ______ €
Vie courante : ______ €
Épargne que je garde : ______ €
Mon enveloppe voiture : ______ € par mois

Prix maximum : ______ €
Sortie mensuelle maximum : ______ €
Durée de crédit maximum : ______ mois
Date de fin du test à blanc : ______
En bref
- Commence par ton enveloppe mensuelle, pas par la voiture.
- Teste la sortie mensuelle et le coût total, puis répète le budget pendant 3 mois.
- Écris tes limites avant de rencontrer un vendeur, et garde de la marge.
- Les exemples de cette leçon sont fictifs, ta décision dépend de ta situation.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.