
Chapitre 4 · Décider et passer à l'action
Ton plan d'action sur 90 jours
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement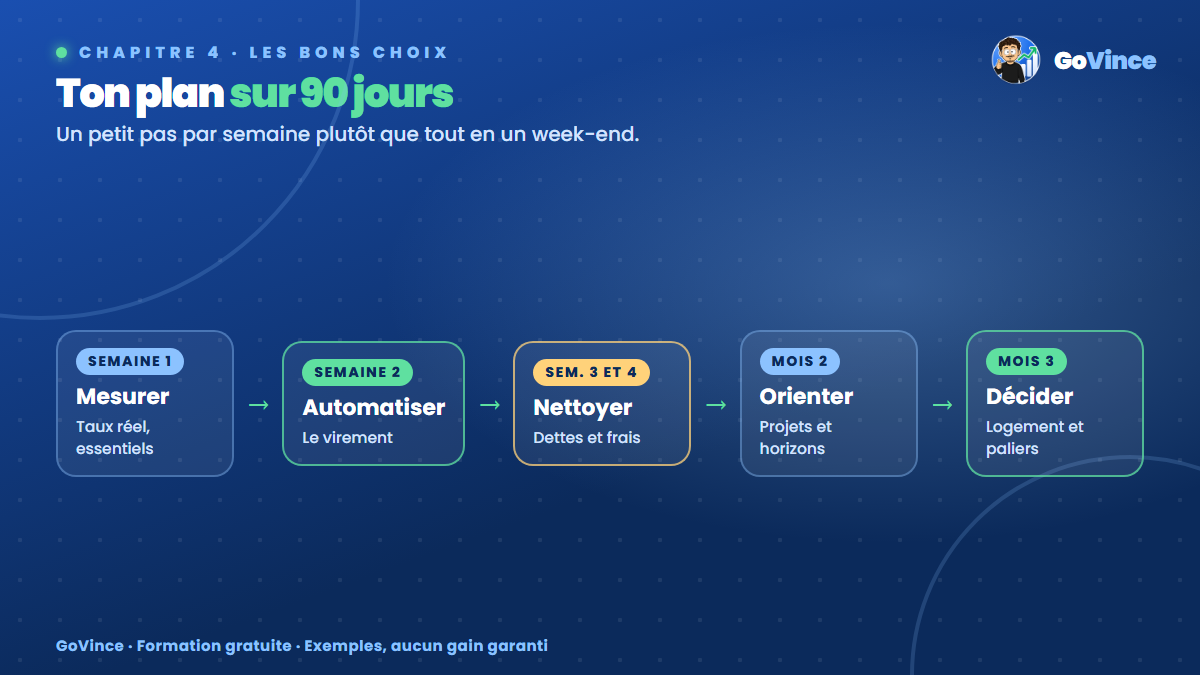
Le pourquoi : savoir ne change rien, faire change tout
Tu connais maintenant ton taux d'épargne, le rôle du fonds d'urgence, la force du temps, le poids des frais, le risque et la méthode de comparaison logement. Sans action dans les prochains jours, ces idées vont s'effacer. L'objectif de cette dernière leçon n'est pas d'être parfait. C'est de lancer une machine qui tourne sans toi.
Exemple complet : le plan de Nora
Nora (personnage fictif) applique ce qu'elle a appris. Elle gagne 2 000 €, dépense 1 300 € d'essentiels et 400 € de vie courante, met 300 € de côté, et part de 1 200 € sur un livret.
LES 90 PREMIERS JOURS DE NORA (exemple fictif)
Jours 1 à 7    Elle calcule son taux réel et ses essentiels.
Jours 8 à 14   Elle programme 300 € le lendemain de sa paie.
Jours 15 à 30  Elle vérifie ses frais et ses abonnements.
Jours 31 à 60  Elle note son horizon pour chaque projet.
Jours 61 à 90  Elle fait son premier calcul acheter ou louer.

Après 3 mois : 1 200 € + 900 € = 2 100 €
Après 9 mois : 1 200 € + 2 700 € = 3 900 €, fonds de 3 mois atteint
Après 12 mois : 1 200 € + 3 600 € = 4 800 €
Une fois ce palier atteint, ses 300 € changent de rôle : la formation à payer et le long terme, comme à la leçon 10. Elle n'a jamais eu besoin d'un gros revenu ni d'un placement magique : seulement d'un ordre et d'un virement.
Ton plan semaine par semaine
Semaine 1 : mesurer
- ☐ Calculer mon taux d'épargne réel sur 3 mois
- ☐ Calculer mes dépenses essentielles
- ☐ Fixer mon objectif de fonds d'urgence
Semaine 2 : automatiser
- ☐ Choisir mon montant (réaliste)
- ☐ Programmer le virement automatique le lendemain de la paie
- ☐ Renommer mon livret selon son rôle
Semaines 3 et 4 : nettoyer
- ☐ Lister mes dettes et leur taux
- ☐ Vérifier les frais de mes placements existants
- ☐ Écrire mon étage dans l'ordre des priorités
Mois 2 : orienter
- ☐ Lister mes projets et leurs horizons
- ☐ Faire mon test de la baisse de 30 %
- ☐ Remplir une fiche pour chaque placement
Mois 3 : décider
- ☐ Faire mon calcul acheter ou louer
- ☐ Écrire mon choix pour aujourd'hui et ce qui me ferait changer d'avis
- ☐ Fixer la date de mon prochain palier d'épargne
Les erreurs à éviter
- Tout faire en un week-end, puis plus rien. Un petit pas par semaine tient mieux.
- Attendre le mois parfait. Il n'arrive pas. Commence avec le montant possible aujourd'hui.
- Changer de stratégie à chaque actualité. Ton plan repose sur tes objectifs, pas sur le dernier titre alarmant ou la dernière vidéo à la mode.
- Oublier de revoir ton plan. Un point une fois par an, et à chaque grand changement de vie, suffit.
L'astuce avancée : le contrat avec toi-même
Écris ton plan sur une page, signe-le et date-le. Ça paraît simple, mais c'est puissant : le jour où une baisse, une envie ou un conseil de collègue te pousseront à tout changer, tu te relis.
MON CONTRAT
Mon taux d'épargne visé : ____ %
Mon virement : ______ € le ____ du mois
Mon fonds d'urgence : ______ € d'ici le ____
Ce que je ne ferai pas : ____________
Ma règle en cas de baisse : ____________
Mon choix logement pour aujourd'hui : ____________
Revu chaque année le : ____
Date et signature : ____________
Aller plus loin
Tout ce plan repose sur un budget clair. Si le tien n'est pas encore en place, suis la formation gratuite Construire son premier budget : floskool.fr/govince/premierbudget
Si tu préfères un outil prêt à l'emploi, l'Excel de gestion de budget GoVince, payant et disponible sur govince.fr, compare ton budget prévu et ton réel, mois par mois, avec un récapitulatif annuel et la répartition de tes dépenses. Il n'est pas nécessaire pour appliquer cette formation : une feuille ou ton propre tableur peuvent très bien suffire.
À toi de jouer
- Remplis ton contrat ci-dessus.
- Fais une seule action aujourd'hui : programmer ton virement, même petit.
- Ajoute un rappel dans ton agenda dans 90 jours pour relire cette leçon.
En bref
- En 90 jours, tu peux mesurer, automatiser, nettoyer, orienter et décider.
- Nora (fictive) atteint son fonds de 3 mois en 9 mois, avec 300 € par mois et aucun placement magique.
- Tous les montants de cette formation sont des exemples, aucun gain n'est garanti, et un investissement peut perdre de la valeur. Ta seule mission aujourd'hui : lancer le premier virement.