
Chapitre 2 · Investir : le temps, les frais et le risque
Livret, assurance-vie, PEA : comprendre avant de choisir
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement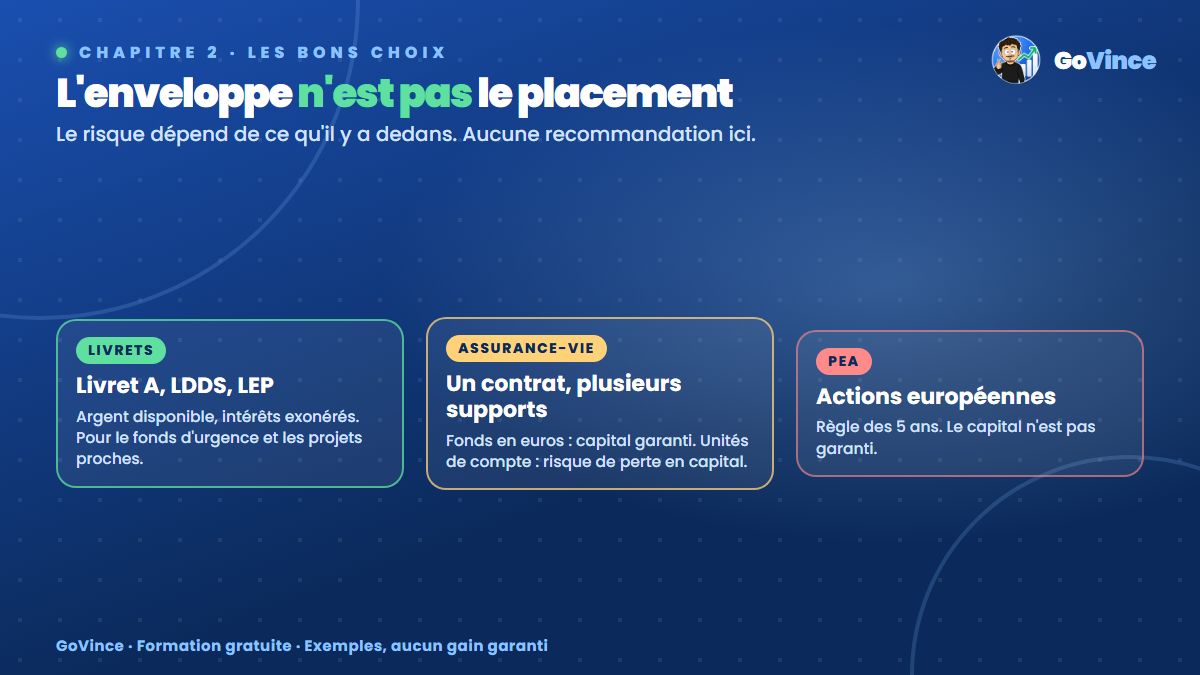
Le pourquoi : le contenant et le contenu
Une confusion revient sans cesse. Un PEA ou une assurance-vie ne sont pas des placements en eux-mêmes, ce sont d'abord des enveloppes : des cadres, avec leurs règles, qui contiennent des placements. Le risque dépend de ce que tu mets à l'intérieur. Cette leçon n'est pas une recommandation : elle t'aide à comprendre ce qu'on te propose. Vérifie toujours les règles à jour sur service-public.fr, et prends conseil si ta situation le demande.
Les trois familles, selon service-public.fr
Les livrets réglementés (Livret A, LDDS, LEP) : on les a vus à la leçon 3. Argent disponible, capital sans risque de marché, intérêts exonérés d'impôt sur le revenu et de prélèvements sociaux. Le rôle : le fonds d'urgence et les projets proches.
L'assurance-vie est un contrat d'épargne. Tu y fais des versements, souvent libres. L'argent peut être réparti sur plusieurs supports :
- le fonds en euros : le capital est garanti, le rendement est faible ;
- les unités de compte : le rendement peut être plus élevé, avec un risque de perte en capital.
Tu peux retirer ton argent (on parle de rachat, partiel ou total), et les gains retirés sont imposés. La fiscalité dépend de l'ancienneté du contrat : un abattement existe pour les contrats de 8 ans ou plus. Le contrat comporte des frais (dossier, entrée, gestion, arbitrage) : la leçon 8 s'applique ici aussi.
Le PEA (plan d'épargne en actions) sert à investir dans des actions d'entreprises européennes, directement ou via certains fonds. Il est personnel : un seul titulaire. Le plafond de versement du PEA classique est de 150 000 €. Il faut surtout connaître la règle des 5 ans :
- avant 5 ans, un retrait entraîne en principe la clôture du plan, sauf exceptions ;
- après 5 ans, un retrait partiel ne clôture pas le plan, et les gains retirés sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
Le PEA ne garantit pas le capital : tu peux perdre une partie de ce que tu y mets.
Exemple complet : Nora range son argent par horizon
Nora (personnage fictif) a fini son fonds d'urgence de 3 900 €. Elle continue à mettre 300 € de côté. Elle veut se former dans 2 ans, pour 2 400 €, et veut aussi préparer le long terme. Voici comment elle raisonne. Ce n'est pas un modèle à copier.
RAISONNEMENT DE NORA (exemple fictif)
Fonds d'urgence      3 900 € sur livret
                     disponible, ne bouge pas

Formation (2 ans)    2 400 € à trouver en 24 mois
                     100 € par mois sur un livret
                     horizon court, pas de risque

Long terme           200 € par mois
                     horizon de 20 ans ou plus
                     elle se renseigne sur l'assurance-vie
                     et le PEA, compare les frais,
                     lit les documents d'informations clés,
                     et ne prend que le risque accepté
                     dans son test de la baisse de 30 %
100 + 200 = 300 € : chaque euro a un rôle. À 100 € par mois, ses 2 400 € sont prêts en 24 mois, sans attendre un bon marché.
Une enveloppe seule ne décide de rien. Dans chaque cas, Nora se pose les mêmes questions :
- À quoi sert cet argent ?
- Quand vais-je en avoir besoin ?
- Ce placement peut-il perdre de la valeur ?
- Combien me coûte-t-il, tout compris ?
- Comment et quand puis-je récupérer mon argent ?
Les erreurs à éviter : les arnaques
Les placements attirent les escrocs. L'AMF et le ministère de l'Économie signalent des alertes qui reviennent toujours :
- un rendement élevé présenté comme garanti, ou un placement sans risque qui paierait plus que le Livret A ;
- une pression pour décider vite (« l'offre expire ce soir »). Une bonne affaire aujourd'hui le sera encore demain ;
- un inconnu qui te contacte, même recommandé par un proche, et se présente comme un expert ;
- une offre « réservée à quelques privilégiés » ;
- une publicité sur les réseaux sociaux qui te renvoie vers un formulaire pour laisser tes coordonnées ;
- une société dont le nom ou le logo imite ceux d'une entreprise connue.
Avant de verser le moindre euro, vérifie :
1. Les listes noires de l'AMF (service AMF Protect Épargne)
   Ne pas y figurer ne prouve rien : elles ne peuvent pas être complètes.
2. Les registres officiels : Regafi pour les banques et les courtiers en
   ligne, Orias pour les conseillers en investissements financiers.
3. Le nom exact, l'adresse du site, et les coordonnées trouvées par toi-même.
4. En cas de doute : AMF Épargne Info Service.
Les autres erreurs à éviter : investir dans un produit que tu ne sais pas expliquer en deux phrases, et ouvrir une enveloppe parce qu'un proche t'en a parlé sans regarder les frais.
L'astuce avancée : la date d'ouverture compte
Certaines règles dépendent de la date d'ouverture, pas du moment où tu mets l'argent. Pour le PEA, c'est la règle des 5 ans. Pour l'assurance-vie, c'est l'ancienneté du contrat. Certaines personnes ouvrent donc une enveloppe tôt, avec un petit versement, pour faire courir le délai. Avant cela, vérifie le versement minimum et les frais du contrat, et assure-toi que ce choix a du sens pour toi. Attention : si ton fonds d'urgence n'est pas prêt, la priorité reste ailleurs.
À toi de jouer
Pour un placement que tu as ou que tu envisages, réponds par écrit :
MA FICHE PLACEMENT
Nom exact : ____________
Enveloppe : ____________
Support ou contenu : ____________
Rôle de cet argent : ____________
Horizon : ______ ans
Risque de perte en capital : oui / non
Frais annuels totaux : ____ %
Conditions de retrait : ____________
Société vérifiée (AMF, Regafi, Orias) : oui / non
Je sais l'expliquer en deux phrases : oui / non
Si tu ne peux pas remplir une ligne, tu sais ce qu'il te reste à chercher avant d'aller plus loin.
En bref
- Une enveloppe est un cadre : le risque dépend de ce qu'elle contient.
- Sur livret, l'argent reste disponible. En assurance-vie, le fonds en euros garantit le capital, pas les unités de compte. Le PEA ne garantit pas le capital.
- Un rendement élevé garanti est le premier signal d'arnaque : vérifie toujours auprès de l'AMF.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.