
Chapitre 1 · Épargner : combien, où et dans quel ordre
Le fonds d'urgence : 3 à 6 mois de quoi, et où le garder
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement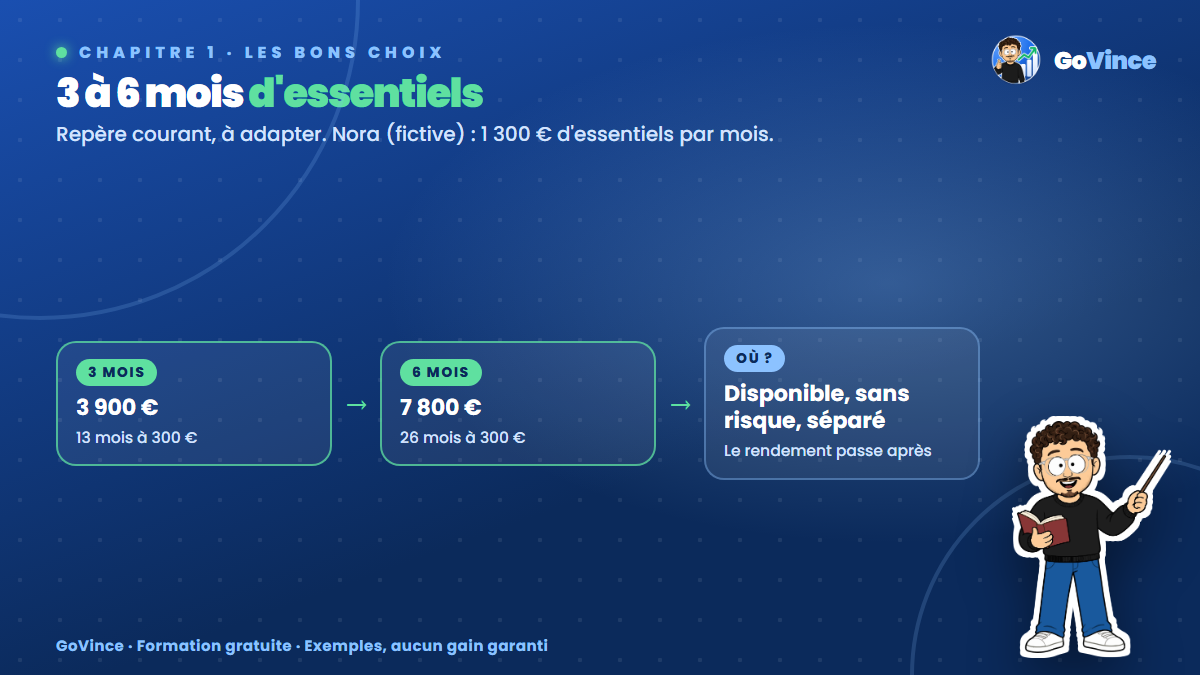
Le pourquoi : le fonds d'urgence protège tout le reste
Le fonds d'urgence (on dit aussi épargne de précaution) est l'argent réservé aux coups durs : perte d'emploi, panne de voiture, réparation urgente, gros souci de santé. Sans lui, le premier imprévu se paie à crédit, ou tu dois vendre un placement au pire moment. Il ne sert pas à gagner de l'argent. Il sert à ne pas être obligé de faire une bêtise.
L'AMF (l'Autorité des marchés financiers, le gendarme des placements) rappelle d'ailleurs, dans son guide sur l'investissement, de conserver une épargne de précaution avant d'investir en Bourse.
Combien ? Un repère courant : 3 à 6 mois
Le repère le plus répandu est de 3 à 6 mois. Ce n'est pas une règle officielle. Mais 3 à 6 mois de quoi ? De tes dépenses essentielles, pas de ton salaire. Ce sont celles que tu dois payer même si tes revenus s'arrêtent : logement, énergie, courses, transport, assurances, crédits.
Plutôt vers 3 mois si :
- ton emploi est stable ;
- vous êtes deux à gagner un revenu ;
- tu as peu de grosses dépenses possibles (pas de voiture ancienne, pas de maison à entretenir).
Plutôt vers 6 mois, ou plus, si :
- tes revenus varient (indépendant, intérim, commissions) ;
- tu es seul à faire vivre ton foyer ;
- tu es propriétaire ou ta voiture est indispensable pour travailler.
Exemple complet : le fonds de Nora
Nora (personnage fictif) a 1 300 € de dépenses essentielles par mois, et elle met 300 € de côté.
1 mois d'essentiels :   1 300 €
3 mois d'essentiels :   3 900 €   (1 300 × 3)
6 mois d'essentiels :   7 800 €   (1 300 × 6)

À 300 € par mois :
3 900 ÷ 300 = 13 mois
7 800 ÷ 300 = 26 mois
Nora part en réalité avec 1 200 € sur un livret. Il lui reste donc 3 900 − 1 200 = 2 700 €, soit 2 700 ÷ 300 = 9 mois pour atteindre le premier palier.
Elle décide de se fixer deux étapes : 3 mois pour commencer, 6 mois ensuite si elle veut plus de sérénité. Rien ne l'oblige à attendre le palier de 6 mois avant de commencer à investir de petites sommes. C'est un choix personnel, qui dépend de sa stabilité et de son envie de dormir tranquille.
Où le garder ?
Trois critères, dans cet ordre : disponible, sans risque, séparé. Le rendement vient après.
En France, les livrets réglementés cochent les cases. Voici ce qu'indique service-public.fr (pages vérifiées en août 2026, à relire car les règles évoluent) :
Livret A   plafond de versement 22 950 €
LDDS       plafond de versement 12 000 €
LEP        plafond 10 000 €, réservé aux revenus
           sous un certain seuil
Sur ces trois livrets, les retraits sont libres et les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Les taux sont fixés par l'État et changent dans le temps : le Livret A et le LDDS sont à 1,7 % par an au moment où ce texte est écrit. Vérifie le taux du moment sur service-public.fr. Si tu y as droit, regarde aussi le LEP : ses conditions de revenus sont expliquées sur le même site.
Il n'est pas nécessaire d'aller plus loin. Le fonds d'urgence n'a pas besoin d'être optimisé. Son rendement compte peu, parce que sa valeur vient du jour où tu t'en sers.
Les erreurs à éviter
- L'investir en Bourse pour le faire travailler. Un coup dur arrive parfois en même temps qu'une baisse des marchés. Tu serais obligé de vendre en perte.
- Le laisser sur le compte courant. Il se mélange aux dépenses et disparaît sans bruit. Un livret à part avec un nom clair est bien plus solide.
- Y puiser pour une envie. Un nouveau téléphone n'est pas un imprévu. Le voyage de cet été non plus.
- Oublier de le recalculer. Déménagement, enfant, crédit : tes essentiels changent, ton fonds aussi.
L'astuce avancée : la grille de décision avant de puiser
Écris une fois pour toutes ce qui autorise à toucher au fonds. Face à une dépense, tu réponds aux trois questions, à froid :
1. Est-ce imprévu ?          (je ne pouvais pas le savoir)
2. Est-ce nécessaire ?       (je dois le payer pour vivre ou travailler)
3. Est-ce urgent ?           (ça ne peut pas attendre le mois prochain)

3 oui : j'utilise le fonds, puis je le reconstitue.
1 non : je trouve une autre solution.
Après un retrait, ton premier objectif redevient le fonds. Exemple fictif : une panne à 900 €. À 300 € par mois, il faut 3 mois pour reconstituer. Ajoute ce rappel dans ton agenda.
À toi de jouer
- Liste tes dépenses essentielles d'un mois normal.
- Multiplie par 3, puis par 6.
- Choisis ton palier et compte les mois nécessaires.
- Renomme ton livret « Sécurité, ne pas toucher » si ta banque le permet.
MON FONDS D'URGENCE
Essentiels par mois : ______ €
Objectif (3 à 6 mois) : ______ €
Déjà de côté : ______ €
Effort mensuel : ______ €
Mois restants : ______
En bref
- Le repère courant est de 3 à 6 mois de dépenses essentielles, à adapter à ta stabilité.
- Nora vise 3 900 €, puis 7 800 €. À 300 € par mois, partir de 1 200 € lui demande 9 mois pour le premier palier.
- Disponible, sans risque, séparé : le rendement passe après.