
Chapitre 1 · Épargner : combien, où et dans quel ordre
Combien mettre de côté selon ton âge et ton salaire
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement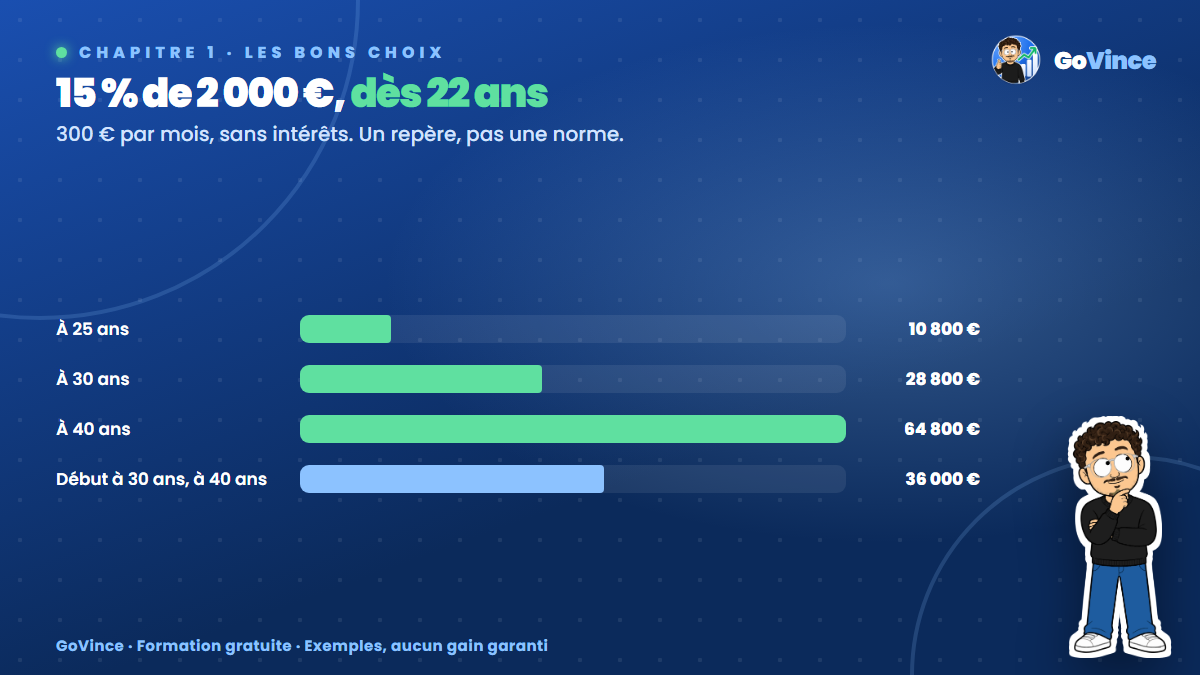
Le pourquoi : un repère évite de se raconter des histoires
« J'ai le temps. » « Je commencerai quand je gagnerai mieux. » Sans repère, ces phrases sont très confortables, et les années passent. Un repère ne dit pas si tu es bon ou mauvais. Il montre simplement où mène le rythme actuel, pour décider en connaissance de cause.
La méthode : raisonner en mois de salaire
Prenons un cas simple, sans aucun intérêt : quelqu'un met de côté 15 % de son salaire chaque mois dès 22 ans. Son salaire ne change pas, et l'argent dort, sans rien rapporter ni rien perdre.
À 15 %, il met de côté 1,8 mois de salaire par an (15 % de 12 mois). D'où un calcul qui marche pour tous les salaires :
À 25 ans (3 ans d'épargne)    5,4 mois de salaire
À 30 ans (8 ans d'épargne)   14,4 mois de salaire
À 40 ans (18 ans d'épargne)  32,4 mois de salaire
Exemple complet : 300 € par mois dès 22 ans
À 2 000 € par mois, 15 % font 300 €.
300 € × 12 mois = 3 600 € par an
À 25 ans :  3 600 × 3  = 10 800 €
À 30 ans :  3 600 × 8  = 28 800 €
À 40 ans :  3 600 × 18 = 64 800 €
Tout cela sans intérêts. Ce sont les euros que tu as toi-même mis de côté, rien de plus. Voici la même grille pour d'autres salaires :
Salaire     par mois    25 ans     30 ans     40 ans
1 500 €       225 €     8 100 €    21 600 €   48 600 €
2 000 €       300 €    10 800 €    28 800 €   64 800 €
2 500 €       375 €    13 500 €    36 000 €   81 000 €
3 000 €       450 €    16 200 €    43 200 €   97 200 €
4 000 €       600 €    21 600 €    57 600 €  129 600 €
Et si on ne commence pas à 22 ans ? Toujours à 300 € par mois, jusqu'à 40 ans :
Début à 22 ans : 64 800 €
Début à 25 ans : 54 000 €
Début à 30 ans : 36 000 €
Début à 35 ans : 18 000 €
Commencer à 30 ans au lieu de 22, c'est 28 800 € de moins à 40 ans. Le montant n'a pas changé : seul le départ a bougé.
Comment lire ces repères ? Ils ne ressemblent pas à une norme nationale, et la plupart des gens ont une vie moins régulière : études, chômage, enfants, loyer élevé, déménagement. Ils répondent à une seule question : à quoi ressemble le rythme de 15 % quand on le tient longtemps ? Ils ne comptent pas non plus les intérêts, qu'on verra au chapitre 2, ni les coups durs qui font puiser dans l'épargne.
Nora (notre personnage fictif) a 27 ans et n'a presque rien mis de côté avant. Il lui reste 13 ans jusqu'à 40 ans. À 300 € par mois, cela fait 3 600 × 13 = 46 800 €. C'est moins que le repère de 64 800 €, et ce n'est pas grave : ce repère sert à voir une trajectoire, pas à noter Nora.
Les erreurs à éviter
- Te comparer à un repère qui ne te ressemble pas. Le tableau suppose un salaire stable depuis 22 ans. Si tu as fait des études jusqu'à 25 ans, c'est normal d'être en dessous.
- Attendre de gagner plus. Sans plan, une hausse de salaire part souvent dans des dépenses qui deviennent vite des habitudes.
- Tout viser d'un coup. Passer de 0 % à 15 % en un mois tient rarement. Monte par paliers.
- Oublier les dettes chères. Si tu paies de gros intérêts sur un crédit à la consommation, on en parle à la leçon 4 : l'ordre compte.
L'astuce avancée : calcule le chiffre pour ton âge
Tu peux refaire le repère pour toi, en deux lignes :
Mon salaire net × 15 % = ______ € par mois
Ce montant × 12 × (mon âge − âge du premier salaire) = ______ €
Puis fais l'inverse, plus utile encore : choisis l'âge cible et le montant, et calcule l'effort mensuel.
Effort mensuel = montant visé ÷ (années restantes × 12)
Exemple fictif : 20 000 € de côté dans 5 ans, c'est 20 000 ÷ 60 = 333 € par mois (en arrondissant). Si ce chiffre est impossible, tu peux changer trois choses : le montant, la durée, ou tes dépenses. Mais au moins, tu choisis.
À toi de jouer
- Calcule ton repère à 15 % pour ton âge.
- Regarde ce que tu as réellement, sans jugement.
- Choisis ton taux pour les 3 prochains mois. Il doit être réaliste, même modeste.
Mon repère à 15 % : ______ €
Ce que j'ai aujourd'hui : ______ €
Mon taux pour les 3 prochains mois : ______ %
Montant mensuel correspondant : ______ €
En bref
- À 15 % dès 22 ans, on met de côté 5,4 mois de salaire à 25 ans, 14,4 à 30 ans, 32,4 à 40 ans, sans intérêts.
- À 2 000 €, cela fait 10 800 €, 28 800 € et 64 800 €. Commencer à 30 ans donne 36 000 € à 40 ans.
- Un repère éclaire une trajectoire. Il ne te juge pas et ne remplace pas ta situation réelle.