
Chapitre 5 · Acheter une voiture sans déséquilibrer ton budget
Le vrai prix d'une voiture : le coût total de possession
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement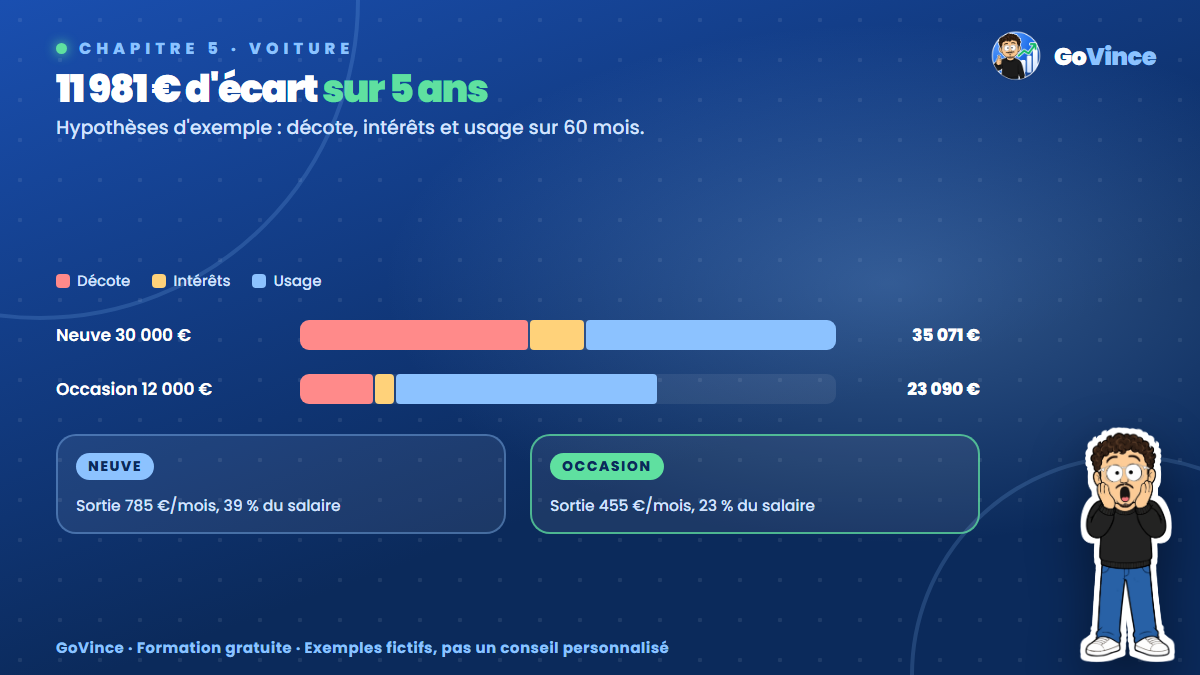
Le pourquoi : le prix affiché n'est que le début
Quand on achète une voiture, on regarde deux chiffres : le prix et la mensualité. Le premier est trop gros pour être parlant, le second est trop petit pour être honnête. Le vrai sujet est ailleurs : combien cette voiture va te coûter pendant toutes les années où tu vas la garder ?
Ce chiffre s'appelle le coût total de possession. C'est ce que tu as payé au total, moins ce que la voiture vaut encore à la fin. Il tient en trois blocs :
- La perte de valeur (la décote) : ce que la voiture perd entre le jour de l'achat et le jour de la revente.
- Le coût du crédit : les intérêts, si tu empruntes.
- L'usage : assurance, carburant, entretien, et tout ce qui fait rouler la voiture.
Ce chapitre va plus loin qu'un simple calcul : il te donne une méthode complète pour décider. Tous les montants sont des exemples d'hypothèses, pas des prix du marché. Tes chiffres seront différents, c'est pour ça qu'on t'apprend le calcul.
Exemple complet : Yanis et ses deux voitures
Yanis (personnage fictif) gagne 2 000 € nets par mois. Il compare une voiture neuve à 30 000 € et une occasion à 12 000 €, avec 3 000 € d'apport dans les deux cas. Il emprunte le reste sur 5 ans à 5 % (hors assurance emprunteur).
                           Neuve        Occasion
Prix                      30 000 €      12 000 €
Apport                     3 000 €       3 000 €
Crédit                    27 000 €       9 000 €
Mensualité                   510 €         170 €
Assurance                     75 €          55 €
Carburant                    130 €         130 €
Entretien (provision)         70 €         100 €
Usage par mois               275 €         285 €
Sortie d'argent par mois     785 €         455 €
Part du salaire               39 %          23 %
La neuve prend 39 % du salaire de Yanis, chaque mois, pendant 5 ans. Mais ce tableau ne raconte encore que les sorties d'argent. Pour avoir le coût réel, il faut ajouter ce qu'il récupère à la revente. On suppose que la neuve vaut 15 000 € au bout de 5 ans (50 % de décote) et l'occasion 7 200 € (40 % de décote).
COÛT TOTAL SUR 5 ANS        Neuve       Occasion
Perte de valeur           15 000 €       4 800 €
Intérêts du crédit         3 571 €       1 190 €
Usage (60 mois)           16 500 €      17 100 €
Total                     35 071 €      23 090 €
Par mois                     585 €         385 €
Sur 5 ans, l'écart est de 11 981 €, soit 200 € de vrai coût par mois. Regarde d'où il vient : l'usage est presque identique, l'occasion coûte même 600 € de plus à l'usage à cause de l'entretien. Presque tout se joue sur la décote et sur les intérêts.
Tu peux vérifier le calcul par l'autre bout. Pour la neuve : 3 000 € d'apport + 30 571 € de crédit remboursé + 16 500 € d'usage = 50 071 € sortis du compte. Moins 15 000 € récupérés à la revente, on retombe sur 35 071 €.
Sortie d'argent ou coût réel : deux chiffres, deux questions
Les 785 € et les 585 € de la neuve ne se contredisent pas. Ils répondent à deux questions différentes :
- La sortie mensuelle (785 €) répond à : « Est-ce que mon budget tient ce mois-ci ? »
- Le coût total par mois (585 €) répond à : « Combien cette voiture me coûte vraiment ? »
Il te faut les deux. Une voiture peut coûter peu sur le papier et étrangler ton budget tous les mois. L'inverse existe aussi : une mensualité légère sur une longue durée peut cacher un coût total élevé. On voit ça à la leçon suivante.
Les erreurs à éviter
- Comparer les mensualités seulement. Une mensualité dépend de la durée. Elle ne dit rien du coût.
- Oublier l'apport. Les 3 000 € sont de l'argent dépensé, même s'ils n'apparaissent pas dans la mensualité.
- Sous-estimer l'entretien. Il ne tombe pas chaque mois, il tombe d'un coup. Provisionner 100 € par mois, c'est prévoir 1 200 € par an.
- Compter la revente comme une certitude. La valeur future est une estimation. Elle dépend du marché, de l'état et du kilométrage.
- Oublier les frais de départ. Carte grise, premier entretien, pneus : ajoute-les à ton calcul avec les vrais montants de ton cas.
L'astuce avancée : le coût au kilomètre
Pour comparer des voitures qui ne roulent pas autant, divise le coût total par les kilomètres parcourus. Avec 10 000 km par an, soit 50 000 km sur 5 ans (hypothèse) :
Neuve     : 35 071 ÷ 50 000 = 0,70 € par km
Occasion  : 23 090 ÷ 50 000 = 0,46 € par km
Ce chiffre sert aussi à juger un trajet. Si un déplacement de 100 km coûte 46 € en coût complet, le train ou le covoiturage ne se compare plus au seul prix du plein. Attention : ce raisonnement reste approximatif, car une partie des coûts (assurance, décote liée à l'âge) ne baisse pas si tu roules moins.
À toi de jouer
- Choisis une voiture qui te fait envie et note son prix réel.
- Demande une vraie estimation d'assurance et calcule ton carburant.
- Estime sa valeur dans 5 ans en regardant les annonces de modèles équivalents qui ont 5 ans de plus.
- Remplis la fiche ci-dessous.
MA VOITURE SUR ______ ANS
Prix : ______ €        Valeur estimée à la fin : ______ €
Perte de valeur : ______ €
Intérêts du crédit : ______ €
Usage par mois : ______ €  × ______ mois = ______ €
Coût total : ______ €
Coût par mois : ______ €
Sortie d'argent par mois : ______ €
En bref
- Le coût total de possession, c'est la décote, plus le crédit, plus l'usage.
- Dans l'exemple, 35 071 € pour la neuve contre 23 090 € pour l'occasion sur 5 ans, soit 11 981 € d'écart.
- Regarde toujours deux chiffres : la sortie mensuelle pour ton budget, le coût total pour ta décision.