
Chapitre 5 · Acheter une voiture sans déséquilibrer ton budget
Neuve ou occasion : le comparatif sans parti pris
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement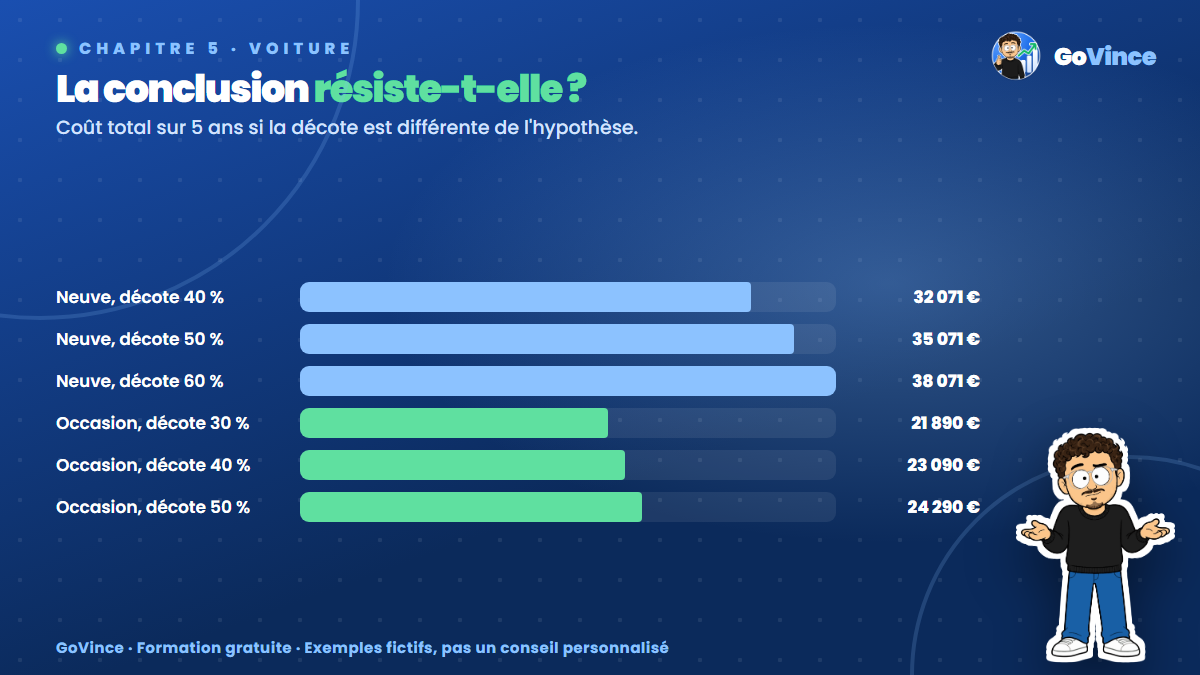
Le pourquoi : la bonne question n'est pas « neuve ou occasion »
On présente souvent ce choix comme un match. Il ne l'est pas. Une voiture neuve n'est pas une erreur, et une occasion n'est pas toujours une bonne affaire. Ce qui compte, c'est qui paie la décote, qui paie les réparations, et ce que ta vie exige de cette voiture.
La neuve : tu paies la plus forte décote, en échange d'une voiture sans historique et d'un entretien en principe plus prévisible. L'occasion : quelqu'un d'autre a déjà encaissé une partie de la décote, mais tu prends plus de risque sur l'état de la voiture.
Exemple complet : et si les hypothèses étaient fausses ?
Le chiffre le plus incertain de notre calcul est la valeur de revente. Testons-le, en gardant tout le reste identique à la leçon précédente :
COÛT TOTAL SUR 5 ANS SELON LA DÉCOTE
Neuve     40 % :  32 071 €
          50 % :  35 071 €   (hypothèse de base)
          60 % :  38 071 €

Occasion  30 % :  21 890 €
          40 % :  23 090 €   (hypothèse de base)
          50 % :  24 290 €
Le cas le plus favorable à la neuve (32 071 €) reste au-dessus du cas le plus défavorable à l'occasion (24 290 €). Dans cet exemple, la conclusion tient malgré les incertitudes.
Testons maintenant ce qui ferait basculer le résultat. L'écart de base est de 11 981 € sur 5 ans. Pour l'annuler avec des réparations, il faudrait que l'occasion coûte 200 € de plus par mois pendant 60 mois, en plus des 100 € déjà prévus. Voilà pourquoi une occasion mal choisie, avec de grosses pannes, peut retourner le calcul. Et voilà pourquoi l'inspection compte autant que le prix.
Une neuve peut aussi se défendre selon ta situation : tu roules énormément, tu ne peux pas te permettre une panne pour travailler, tu gardes la voiture très longtemps (la décote s'étale alors sur plus d'années), ou tu trouves une offre vraiment remisée. Refais le calcul avec ton prix réel, ne prends pas le nôtre.
La vérification avant d'acheter une occasion
D'après service-public.fr (fiche vérifiée le 13 octobre 2026), entre particuliers, le vendeur doit notamment te remettre :
Certificat d'immatriculation barré, avec la mention « vendu le »,
la date, l'heure et sa signature
Certificat de cession (cerfa n° 15776), exemplaire n° 2
Code de cession (valable 15 jours)
Certificat de situation administrative de moins de 15 jours,
obtenu sur HistoVec (véhicule gagé ou opposition au transfert)
Contrôle technique de moins de 6 mois, pour une voiture particulière
de plus de 4 ans vendue à un particulier
Le rapport HistoVec donne aussi l'historique du véhicule : demande-le. Le carnet et les factures d'entretien ne sont pas obligatoires, mais une voiture sans aucune trace d'entretien doit te rendre plus prudent.
Lis le procès-verbal du contrôle technique en entier, pas seulement sa conclusion. Et si tu t'y connais peu, fais-toi accompagner, ou fais regarder la voiture par un garagiste avant de payer.
Les erreurs à éviter
- Choisir une occasion uniquement parce qu'elle est moins chère. Un prix bas peut cacher une grosse réparation à venir.
- Comparer une neuve remisée à une occasion surpayée. Compare des coûts totaux, pas des impressions.
- Payer avant d'avoir les documents. Pas de certificat de situation administrative récent, pas de paiement.
- Mettre tout ton budget dans l'achat. Garde une réserve pour les premières réparations.
- Acheter plus grand « au cas où ». Une voiture dimensionnée pour un trajet par an se paie tous les jours.
L'astuce avancée : calcule le prix de la tranquillité
Quand tu hésites, transforme l'écart en prix mensuel. Dans notre exemple, la neuve coûte 200 € de plus par mois qu'une occasion (585 € contre 385 €). Pose-toi une seule question : « Est-ce que la tranquillité d'une voiture neuve vaut 200 € par mois pour moi, plutôt qu'autre chose ? » Ce n'est plus une question de bonne ou de mauvaise décision, mais d'un choix que tu assumes en connaissant le prix.
La même logique marche pour une location longue durée ou une location avec option d'achat : additionne tout ce que tu vas payer, retire ce que tu possèdes à la fin, et compare au même nombre de mois.
À toi de jouer
- Trouve 3 annonces réelles pour la voiture que tu vises : une neuve ou récente, une de 3 à 5 ans, une plus ancienne.
- Calcule le coût total des trois sur la même durée.
- Fais varier la valeur de revente de 10 points dans les deux sens.
- Note quel écart de réparations annulerait la différence.
MON COMPARATIF     Voiture A     Voiture B     Voiture C
Prix               ______ €      ______ €      ______ €
Coût total         ______ €      ______ €      ______ €
Coût par mois      ______ €      ______ €      ______ €
Sortie par mois    ______ €      ______ €      ______ €
En bref
- Le vrai sujet est qui paie la décote et qui prend le risque des réparations.
- Dans l'exemple, la conclusion résiste à la variation de la décote, mais une grosse panne peut la retourner.
- Pour une occasion, demande tous les documents avant de payer et lis le contrôle technique en entier.