
Chapitre 2 · Investir : le temps, les frais et le risque
Les intérêts composés : 100 € par mois, 30 ans
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement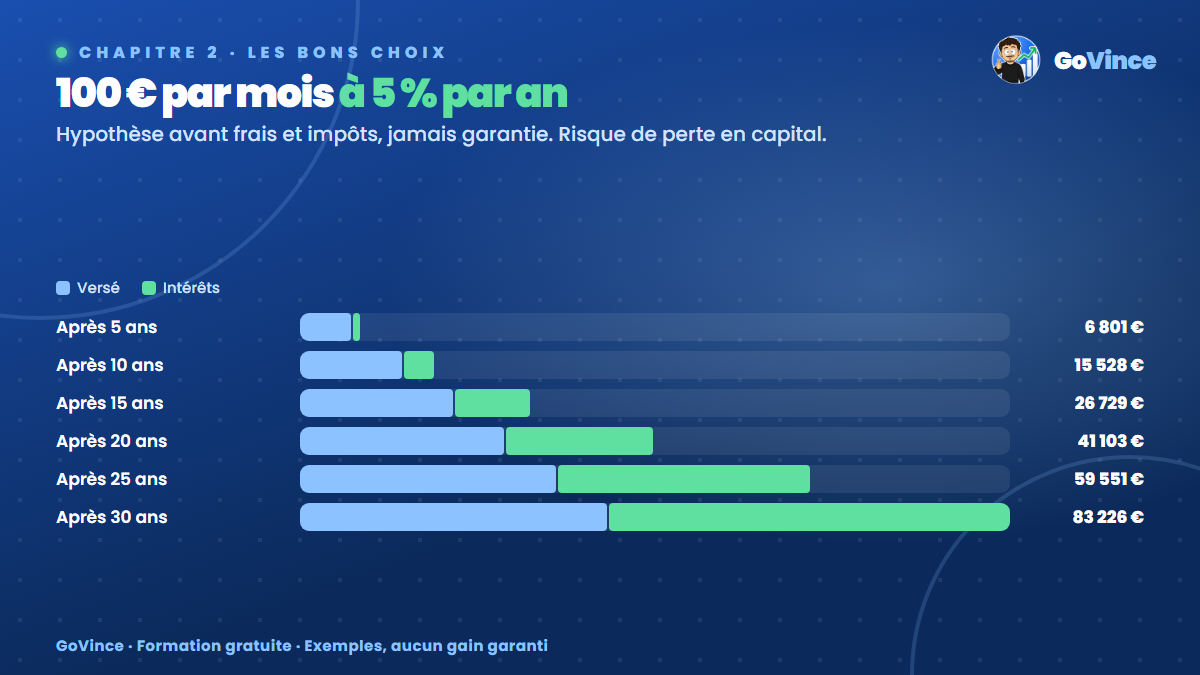
Le pourquoi : le seul calcul qui change ta façon de voir le temps
Les intérêts composés, ce sont des intérêts qui rapportent à leur tour des intérêts. La première année, l'effet est ridicule. Au bout de 20 ou 30 ans, il devient la plus grosse partie du résultat. Notre cerveau imagine l'argent qui s'additionne en ligne droite. Lui, il grandit en courbe. Comprendre cette courbe, c'est comprendre pourquoi le temps compte tant.
Avant de lire : tout ce chapitre repose sur des hypothèses de rendement, avant frais et impôts. Aucun placement ne te promet ces chiffres. Un investissement peut perdre de la valeur, et tu peux perdre une partie de ton capital (l'argent que tu as versé).
Exemple complet : 100 € par mois pendant 30 ans
Tu verses 100 € par mois pendant 30 ans. Tu verses donc 100 × 12 × 30 = 36 000 €. À partir de là, trois hypothèses de rendement annuel (appliquées chaque mois, à un douzième du taux annuel) :
Hypothèse     Capital final   Intérêts gagnés
3 % par an       58 274 €        22 274 €
4 % par an       69 405 €        33 405 €
5 % par an       83 226 €        47 226 €
À 5 %, les intérêts (47 226 €) dépassent ce que tu as versé (36 000 €). Mais regarde comment ça se passe, année après année :
HYPOTHÈSE 5 % PAR AN
Après     Versé      Capital    dont intérêts
 1 an     1 200 €     1 228 €         28 €
 5 ans    6 000 €     6 801 €        801 €
10 ans   12 000 €    15 528 €      3 528 €
15 ans   18 000 €    26 729 €      8 729 €
20 ans   24 000 €    41 103 €     17 103 €
25 ans   30 000 €    59 551 €     29 551 €
30 ans   36 000 €    83 226 €     47 226 €
Trois choses à voir dans ce tableau :
- La première année, les intérêts valent 28 €. La trentième année, 4 019 €, pour le même effort de 1 200 €.
- Il faut attendre la 26e année pour que les intérêts accumulés dépassent le total versé.
- Les 10 dernières années ajoutent 42 123 € au capital, plus que les 20 premières (41 103 €).
Autrement dit, c'est à la fin que tout se joue. Et il faut être encore là à la fin.
Le mécanisme, sans formule
Prends 1 000 € à 5 % par an. La première année, ils rapportent 50 €. Tu as 1 050 €. La deuxième année, le calcul se fait sur 1 050 €, soit 52,50 €. Ce sont 2,50 € de plus sans rien faire. C'est minuscule, mais ce petit écart se répète chaque année, sur une base qui grossit.
Les erreurs à éviter
- Prendre ces chiffres pour une promesse. 5 % par an n'est pas un droit. Il y aura des années de baisse. On voit ça à la leçon 9.
- Comparer avec ses versements seulement. 83 226 € dans 30 ans ne valent pas 83 226 € d'aujourd'hui. L'inflation (la hausse générale des prix) mange une partie du résultat : leçon 8.
- Arrêter pendant les premières années. Après 5 ans, 801 € d'intérêts, c'est décevant. C'est normal.
- Vouloir la courbe sur une période courte. Sur 2 ou 3 ans, les intérêts composés comptent très peu. Ils demandent des années.
L'astuce avancée : la règle de 72
Pour estimer en combien d'années une somme double, divise 72 par le taux annuel. À 5 %, 72 ÷ 5 = 14,4 ans. C'est une approximation, utile pour un calcul de tête, sur une somme placée sans nouveaux versements.
Si tu places 10 000 € une seule fois, à 5 % par an sur 30 ans, avec le même calcul mensuel, tu arrives à 44 677 €. Tout est dans la durée.
Pour tester tes propres chiffres, voici la formule à coller dans un tableur (remplace 100, 0,05 et 30 par ce que tu veux) :
=100*((1+0,05/12)^(30*12)-1)/(0,05/12)
Tu dois obtenir environ 83 226. Si c'est le cas, ta formule est bonne. Tu peux alors la changer pour ton propre montant et ta propre durée.
À toi de jouer
- Dans un tableur, colle la formule ci-dessus.
- Remplace 100 par le montant que tu pourrais vraiment placer à long terme.
- Calcule le résultat à 3 %, 4 % et 5 %, sur 10, 20 et 30 ans.
- Note la différence entre ce que tu verses et le résultat, en gardant en tête que ce n'est qu'une hypothèse.
MES TESTS
Montant mensuel : ______ €
10 ans à 3 % : ______ €    à 5 % : ______ €
20 ans à 3 % : ______ €    à 5 % : ______ €
30 ans à 3 % : ______ €    à 5 % : ______ €
En bref
- Les intérêts rapportent à leur tour des intérêts : l'effet est faible au début et énorme à la fin.
- 100 € par mois sur 30 ans, c'est 36 000 € versés, et 58 274 € à 83 226 € selon l'hypothèse, sans aucune garantie.
- Il faut du temps et de la constance. Un investissement comporte toujours un risque de perte.