
Chapitre 2 · Investir : le temps, les frais et le risque
Les frais et l'inflation : les deux fuites silencieuses
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement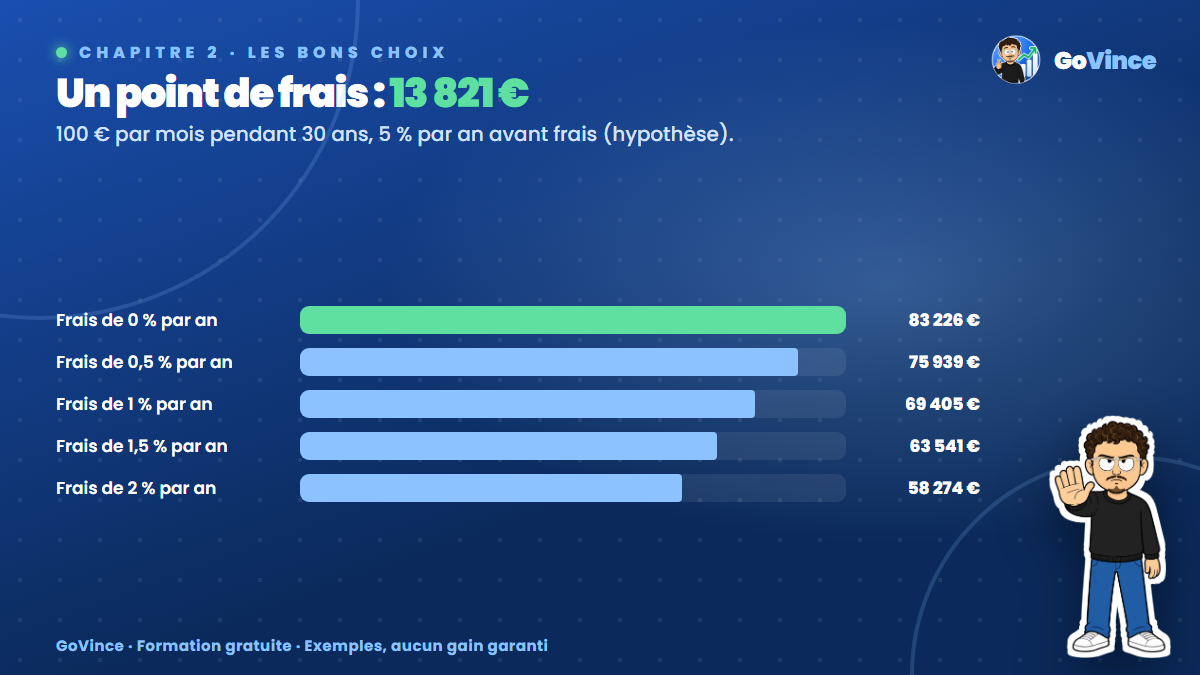
Le pourquoi : un point par an, ça n'a l'air de rien
Des frais de 1 % par an paraissent minuscules. Le problème, c'est qu'ils s'appliquent chaque année, sur tout ton capital, y compris tes intérêts passés. Les intérêts composés jouent alors contre toi. L'AMF le rappelle dans son guide : les frais et commissions peuvent avoir un impact non négligeable sur le rendement.
Exemple complet : le prix d'un point de frais
100 € par mois, 30 ans, 36 000 € versés. Hypothèse : le placement rapporte 5 % par an avant frais. On retire les frais annuels du rendement.
Frais annuels   Rendement net   Capital     Perdu à cause des frais
0 %             5 %             83 226 €         0 €
0,5 %           4,5 %           75 939 €     7 287 €
1 %             4 %             69 405 €    13 821 €
1,5 %           3,5 %           63 541 €    19 685 €
2 %             3 %             58 274 €    24 952 €
Lis bien la ligne des 1 % : 13 821 €. C'est plus d'un tiers de tout ce que tu as versé. Avec 2 % de frais, tu perds 24 952 €.
Et les frais d'entrée ? Ils se prennent sur chaque versement. Avec 3 % de frais d'entrée, seuls 97 € sur 100 € sont réellement investis. Sur le même exemple, sans autres frais, le capital final tombe à 80 729 €, soit 2 497 € de moins. Moins spectaculaire que les frais annuels, mais à vérifier quand même.
Ce calcul ne dit pas que les frais sont toujours mauvais. Un service peut valoir son prix. Il dit seulement que tu dois savoir combien tu paies, et comparer.
Les frais à chercher
Avant de signer quoi que ce soit, l'AMF indique que l'intermédiaire doit te donner par écrit la totalité des frais. Cherche au moins :
- les droits d'entrée ou frais de souscription (à l'achat) ;
- les droits de sortie ou frais de rachat (à la vente) ;
- les frais de gestion (prélevés chaque année) ;
- les éventuelles commissions de performance ou autres frais propres au produit.
Le DIC (document d'informations clés) est le document standard qui présente un produit : ses risques, sa durée recommandée, ses coûts. Lis-le toujours.
La deuxième fuite : l'inflation
L'inflation est la hausse générale des prix. Quand les prix montent, un euro de demain achète moins qu'un euro d'aujourd'hui.
Avec une hypothèse d'inflation de 2 % par an pendant 30 ans, un capital de 83 226 € en valeur future correspond à environ 46 000 € de pouvoir d'achat d'aujourd'hui. Ce chiffre ne veut pas dire que tu as perdu de l'argent. Il veut dire qu'il faut comparer ce qui est comparable.
Une façon simple d'y penser :
Rendement réel ≈ rendement net de frais − inflation
Exemple d'hypothèse : 5 % − 2 % = environ 3 % par an
Le même raisonnement vaut pour ton épargne. Un livret dont le taux est inférieur à l'inflation te protège du risque de perte, pas de la perte de pouvoir d'achat. C'est pour cela qu'on garde sur un livret ce qui doit rester disponible, et pas forcément tout ton patrimoine pendant 30 ans.
Les erreurs à éviter
- Regarder le rendement sans regarder les frais. Un rendement affiché est souvent brut (avant frais). Ce qui compte, c'est le rendement net.
- Ne regarder que les frais d'entrée. Les frais annuels pèsent bien plus sur la durée.
- Accepter une formule floue. « Les frais sont très faibles » n'est pas une réponse. Demande un chiffre écrit.
- Choisir uniquement sur le prix. Un produit très peu cher, mais incompréhensible ou trop risqué pour toi, reste un mauvais choix.
- Oublier l'impôt. Tous les exemples de ce chapitre sont avant impôts. La fiscalité dépend du placement et de ta situation.
L'astuce avancée : la question qui fait gagner des milliers d'euros
Pose cette question à n'importe quel vendeur de placement, et demande une réponse écrite :
Pour 100 € investis aujourd'hui, combien sont réellement investis ?
Quels sont les frais totaux par an, en %, tout compris ?
Quels frais paierai-je si je sors dans 1 an ? Dans 8 ans ?
Quelle est la durée de placement recommandée ?
Puis-je perdre de l'argent ? Combien, au pire ?
Ensuite, passe ta réponse dans la formule de la leçon 6 : remplace 0,05 par le rendement que tu supposes, moins les frais annuels. L'écart apparaît en euros, et il parle bien mieux qu'un pourcentage.
À toi de jouer
- Trouve un placement que tu as déjà (assurance-vie, PEA, épargne salariale...) ou un produit qu'on t'a proposé.
- Note les frais d'entrée, annuels et de sortie. Si tu ne les trouves pas, écris à ton conseiller.
- Calcule l'écart entre 0 % et ces frais sur ton montant et ta durée.
MON CONTRÔLE DES FRAIS
Produit : ____________
Frais d'entrée : ____ %
Frais annuels totaux : ____ %
Frais de sortie : ____ %
Capital sans frais : ______ €
Capital avec frais : ______ €
Coût total des frais : ______ €
En bref
- Sur 100 € par mois pendant 30 ans à 5 %, un point de frais annuels coûte 13 821 €, deux points 24 952 €.
- Exige les frais par écrit : entrée, gestion, sortie. Lis le DIC.
- Avec 2 % d'inflation, 83 226 € dans 30 ans représentent environ 46 000 € d'aujourd'hui.