
Chapitre 3 · Acheter ou louer : la méthode de comparaison
20 ans, 5 ans, prix stable : ce que disent les chiffres
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement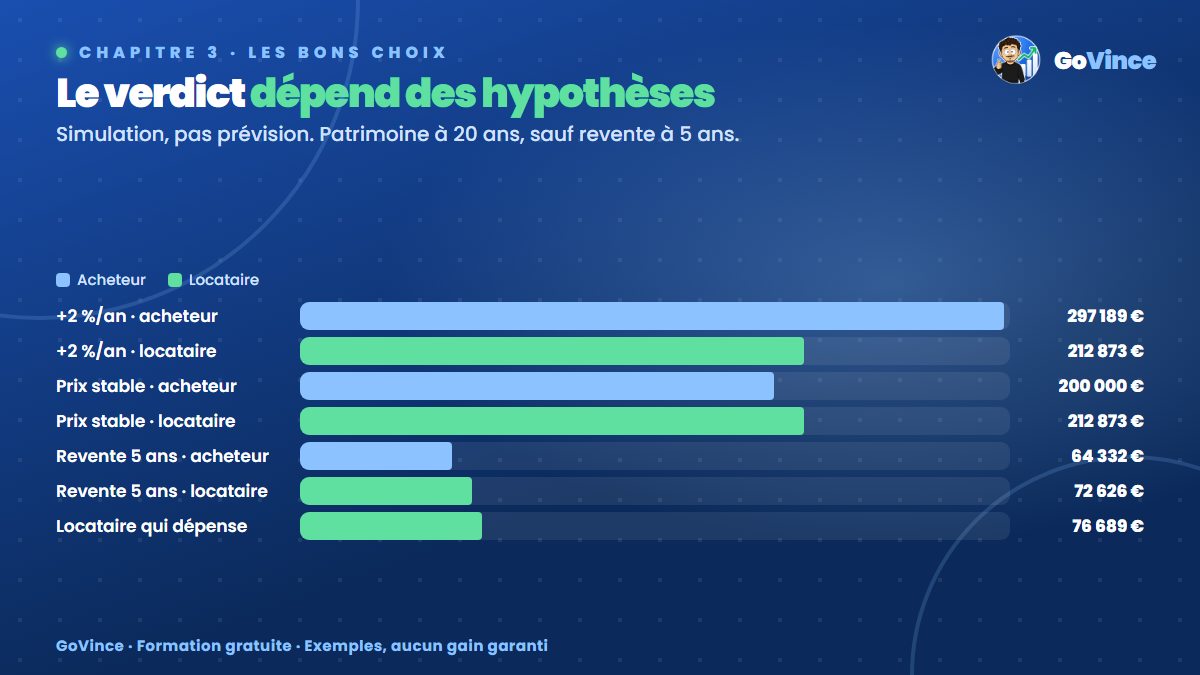
Le pourquoi : un seul résultat ne prouve rien
Une simulation avec une seule hypothèse donne une illusion de certitude. La vraie valeur de l'exercice vient quand on change une hypothèse et qu'on regarde le résultat bouger. Dans cette leçon, on met tout ensemble.
Les hypothèses de départ
Tout est écrit, comme promis à la leçon 11. Ce sont des exemples, pas des prévisions :
Bien 200 000 €, frais 15 000 €, apport 35 000 €
Emprunt 180 000 € à 3,3 % sur 20 ans = 1 026 € par mois
Charges 250 € par mois au départ
Loyer équivalent 800 € par mois au départ
Hausse du bien, du loyer et des charges : 2 % par an
Rendement du placement du locataire : 4 % par an
Pas d'assurance emprunteur, pas d'impôts
Rappel du principe : l'acheteur et le locataire dépensent le même argent. Le locataire garde ses 35 000 € et les place. Chaque mois, il place aussi la différence avec l'effort de l'acheteur : 476 € au début. Comme le loyer et les charges montent, mais pas la mensualité, cet écart baisse : il tombe à 224 € la 20e année.
Exemple complet : le résultat à 20 ans
ACHETEUR à 20 ans
Bien : 200 000 € × 1,02 ^ 20 = 297 189 €, soit environ 297 000 €
Dette restante : 0 €

LOCATAIRE à 20 ans
Placements : 212 873 €, soit environ 213 000 €
Avec ces hypothèses, l'acheteur finit devant, d'environ 84 000 €. Si on compte 5 % de frais de revente (hypothèse), il tomberait à 282 330 €, toujours devant.
Avant d'en tirer une conclusion, regarde les trois tests suivants.
Test 1 : et si le prix ne monte pas ?
Même calcul, mais le bien reste à 200 000 € pendant 20 ans.
Acheteur : 200 000 €
Locataire : environ 213 000 €
Le locataire passe devant. Toute l'avance de l'acheteur venait de la hausse du prix, une chose que personne ne peut garantir. Dans cet exemple, l'égalité se situe à une hausse de 0,31 % par an.
Test 2 : et si tu revends après 5 ans ?
AU BOUT DE 5 ANS, hausse de 2 % par an
Valeur du bien          220 816 €
Frais de revente (5 %)   11 041 €
Reste dû au banquier    145 443 €
Il reste à l'acheteur    64 332 €, soit environ 64 000 €
Locataire                72 626 €, soit environ 73 000 €
À 5 ans, le locataire est devant, même avec un prix en hausse. Les frais d'achat et de revente n'ont pas eu le temps d'être amortis. Si le prix était resté stable, l'acheteur aurait 44 557 € après frais.
Voici l'évolution, avec une revente à chaque date :
Après     Acheteur (après revente)     Locataire
 1 an          20 263 €                 42 210 €
 3 ans         41 677 €                 57 096 €
 5 ans         64 332 €                 72 626 €
 7 ans         88 305 €                 88 830 €
10 ans        126 912 €                114 467 €
15 ans        199 063 €                161 026 €
20 ans        282 330 €                212 873 €
Dans cet exemple, l'acheteur passe devant au bout de 8 ans. Avec un prix stable et 5 % de frais de revente, il ne passe jamais devant sur 20 ans.
Test 3 : et si le locataire dépense la différence ?
C'est le point que tout le monde oublie. Le calcul suppose que le locataire place vraiment 476 € chaque mois. S'il les dépense et garde seulement son apport placé :
35 000 € × 1,04 ^ 20 = 76 689 €, soit environ 77 000 €
Il passe de 213 000 € à 77 000 €. Le crédit, lui, force l'épargne : on rembourse chaque mois sans se poser la question. Pour un locataire, cette discipline se construit avec un virement automatique (leçon 4).
Les curseurs : ce qui change le verdict
HAUSSE DU BIEN (acheteur à 20 ans)
0 % par an : 200 000 €
1 % par an : 244 038 €
2 % par an : 297 189 €
3 % par an : 361 222 €

RENDEMENT DU PLACEMENT (locataire à 20 ans)
2 % par an : 159 694 €
3 % par an : 184 213 €
4 % par an : 212 873 €
5 % par an : 246 377 €
6 % par an : 285 538 €

LOYER DE DÉPART (locataire à 20 ans, placement à 4 %)
  600 € : 299 035 €
  800 € : 212 873 €
1 000 € : 126 712 €
1 200 € :  40 551 €
Lecture : à 600 € de loyer pour le même bien, le locataire dépasse les 297 189 € de l'acheteur. À 1 200 €, il reste très loin derrière. C'est pourquoi le ratio prix sur loyer est aussi important. Et un rendement plus élevé se paie par un risque plus élevé : les 4 % du locataire ne sont pas garantis, et les placements peuvent perdre de la valeur. Le prix d'un bien peut baisser aussi.
Ce que le calcul ne montre pas
- L'impôt. En France, la plus-value (le gain) sur la vente de la résidence principale est exonérée d'impôt, selon service-public.fr. Le rendement d'un placement peut, lui, être imposé selon l'enveloppe. Notre exemple ne le compte pas.
- Le loyer. Dans le privé, la hausse annuelle d'un bail en cours est encadrée par l'IRL (indice de référence des loyers), si le bail prévoit une révision. L'IRL a progressé de 1,57 % sur un an au 3e trimestre 2026.
- Après le crédit. La 21e année, l'acheteur n'a plus que ses charges, alors que le locataire continue à payer un loyer. Le locataire doit donc financer ce loyer avec ses revenus ou ses placements.
- L'immobilisation. Vendre un bien prend du temps et coûte cher. Tout mettre dans un seul bien, c'est aussi peu diversifié.
Les erreurs à éviter
- Garder le scénario qui t'arrange. Teste toujours le cas où ton choix préféré perd.
- Oublier les frais de revente. Sur une courte durée, ils peuvent changer le résultat.
- Comparer une hausse de prix à un rendement non risqué. Les deux sont incertains : présente-les comme tels.
- Supposer que le locataire placera sans plan. Sans virement automatique, le test 3 devient la réalité.
L'astuce avancée : cherche le point de bascule
Ne demande pas « qui gagne ? », mais « à partir de quelle durée ou de quelle hausse le résultat s'inverse ? ». Dans cet exemple, il y a deux seuils : environ 8 ans de détention, et 0,31 % de hausse annuelle sur 20 ans. Ensuite, tu te demandes : est-ce que je crois rester au moins 8 ans ? Est-ce que je suis à l'aise si la hausse est inférieure à ce seuil ? C'est une question bien plus utile qu'une prédiction.
À toi de jouer
Reprends ton dossier de la leçon 12.
- Écris tes hypothèses : hausse du bien, loyer, charges, placement.
- Fais un cas prudent, un cas central, un cas favorable.
- Écris dans quel cas ton choix préféré perd, et si tu peux l'accepter.
MES TROIS SCÉNARIOS
Prudent : hausse ___ %, placement ___ %
Central : hausse ___ %, placement ___ %
Favorable : hausse ___ %, placement ___ %

Mon choix perd si : ____________________
Est-ce que j'accepte ce risque ? oui / non
En bref
- Exemple à 20 ans, hausse de 2 % : environ 297 000 € pour l'acheteur, 213 000 € pour le locataire. Prix stable : 200 000 € contre 213 000 €.
- Revente à 5 ans : environ 64 000 € contre 73 000 €. Locataire qui dépense la différence : environ 77 000 €.
- Le verdict dépend des hypothèses, de la durée et de ta discipline. Rien de tout cela n'est garanti.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.