
Chapter 11 · Gérer ton budget quand tu es indépendant
Les mois sans clients et ta réserve de trésorerie
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free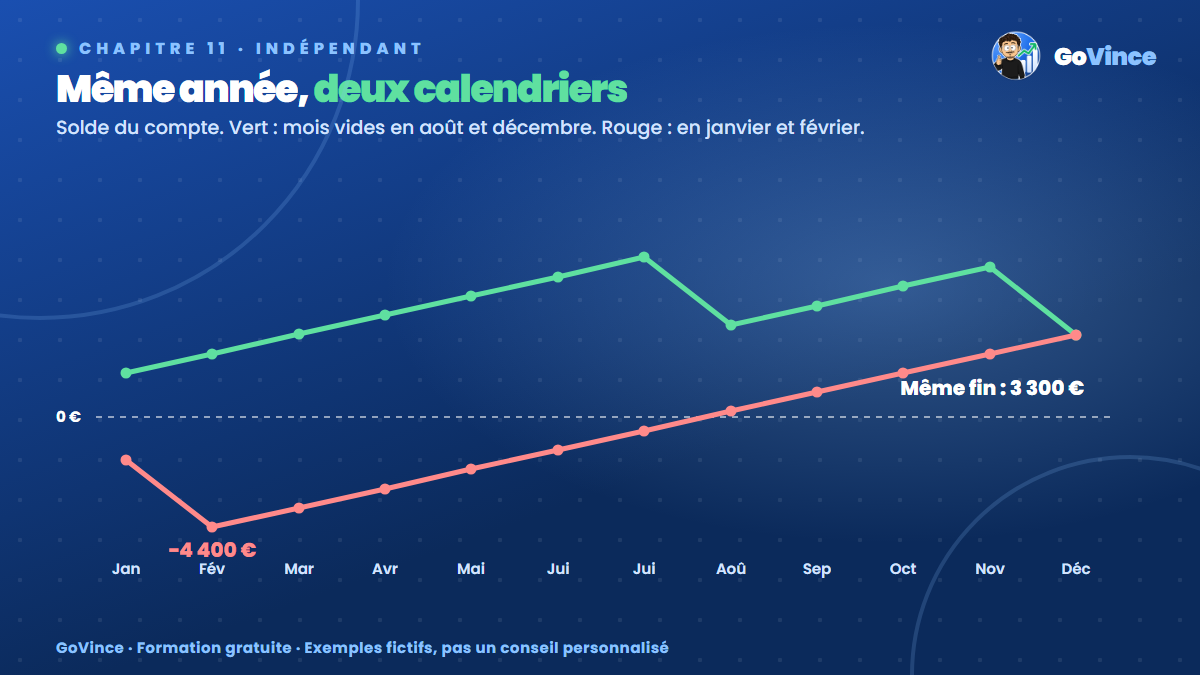
Le pourquoi : le problème n'est pas le revenu, c'est le calendrier
Un indépendant peut avoir une bonne année et se retrouver à découvert. Le souci n'est pas le total, c'est le moment où l'argent arrive. Quand tu as un mois sans factures, tes frais et ta vie continuent. Ce qui te protège, c'est une réserve de trésorerie : l'argent qui remplace ton salaire pendant les creux.
Exemple complet : la même année, deux calendriers
Maya se verse un salaire fixe de 2 400 € (on voit comment le choisir à la prochaine leçon). Elle garde les mêmes hypothèses : 5 000 € de CA par mois facturé, 1 530 € mis de côté, 300 € de frais. Sur un mois :
Mois facturé : 5 000 − 1 530 − 300 − 2 400 = +770 €
Mois vide    :     0 −     0 − 300 − 2 400 = −2 700 €
Elle part de 1 000 € sur son compte pro. Elle a 10 mois facturés et 2 mois vides. Regardons deux années identiques sur le papier :
Solde du compte à la fin du mois
              Mois vides en août      Mois vides en janvier
              et décembre             et février
Janvier           1 770 €                 −1 700 €
Février           2 540 €                 −4 400 €
Mars              3 310 €                 −3 630 €
Juin              5 620 €                 −1 320 €
Août              3 690 €                    220 €
Décembre          3 300 €                  3 300 €
Les deux années finissent au même endroit : 3 300 €. Dans le premier cas, Maya n'a jamais de problème : son point le plus bas est 1 770 €. Dans le second, elle tombe à −4 400 € en février, et il lui faut attendre août pour remonter au-dessus de zéro. Même chiffre d'affaires, même salaire, mais sept fins de mois dans le rouge.
Tu ne choisis pas toujours le moment des creux. Voilà pourquoi la réserve existe.
Combien mettre dans ta réserve ?
Compte ce que coûte un mois vide :
Un mois vide = salaire + frais = 2 400 + 300 = 2 700 €
Réserve pour 2 mois vides = 5 400 €
Réserve pour 3 mois vides = 8 100 €
Avec 5 400 € de départ, Maya ne passerait jamais sous zéro, même avec les deux mois vides en janvier et février. Et à 770 € de plus par mois facturé, il lui faut 8 mois facturés pour construire cette réserve.
Ton nombre de mois dépend de ton activité : combien de clients, quels délais de paiement, quelle saisonnalité. Cette réserve de trésorerie ne remplace pas ton fonds d'urgence personnel. Elle protège ton salaire, alors que le fonds d'urgence protège ta vie en cas de coup dur. Garde les deux séparés.
Et le chômage ?
Ne compte pas dessus pour un mois calme. D'après service-public.fr (fiche vérifiée le 1er avril 2026), l'allocation des travailleurs indépendants (ATI) concerne une cessation d'activité, pas un creux : liquidation ou redressement judiciaire, ou activité « économiquement non viable », avec une baisse de revenus d'au moins 30 % attestée par un tiers de confiance. Il faut notamment 2 ans d'activité sans interruption dans la même entreprise, un revenu supérieur à 10 000 € sur l'une des 2 dernières années, et des ressources personnelles sous un plafond. Le forfait est de 26,30 € par jour pendant 182 jours. Il est réduit si tes revenus sont plus faibles, avec un minimum de 19,73 € par jour. Vérifie ton cas auprès de France Travail, car ces conditions évoluent.
Les erreurs à éviter
- Dépenser un bon mois comme s'il allait se répéter. Un bon mois finance d'abord le prochain creux.
- Compter l'argent des cotisations dans ta trésorerie. Il est déjà dû, il ne peut pas couvrir un creux.
- Oublier les délais de paiement. Une facture envoyée n'est pas de l'argent reçu.
- Dépendre d'un seul client. S'il s'arrête, ton mois vide commence. Compte tes clients, et ce que chacun pèse.
- Vider la réserve pour acheter du matériel. Ce qui sert à investir doit se prévoir à part.
L'astuce avancée : compte tes mois d'autonomie
Chaque mois, calcule un seul chiffre : ta réserve divisée par le coût d'un mois vide. Pour Maya, à 5 400 €, c'est 2 mois d'autonomie. Ce nombre remplace un sentiment vague (« ça va » ou « je stresse ») par une information. Fixe-toi des seuils personnels à l'avance : sous 1 mois, tu relances la prospection en priorité et tu reportes les grosses dépenses. Au-dessus de ta cible, le surplus part vers ton épargne personnelle. La décision est prise d'avance, à froid, au lieu de se prendre un soir de panique.
À toi de jouer
- Calcule le coût de ton mois vide : salaire visé plus frais.
- Regarde tes 2 dernières années : combien de mois vides ou très faibles ?
- Calcule ta réserve cible et le nombre de mois pour l'atteindre.
- Fixe tes seuils d'alerte.
MA RÉSERVE DE TRÉSORERIE
Coût d'un mois vide : ______ €
Nombre de mois à couvrir : ______
Réserve cible : ______ €
Réserve actuelle : ______ €
Mise de côté par mois facturé : ______ €
Mois pour l'atteindre : ______
Mes mois d'autonomie aujourd'hui : ______
Seuil d'alerte : ______ mois
En bref
- À chiffre d'affaires égal, le calendrier peut te mettre à −4 400 € ou te laisser tranquille.
- Dans l'exemple, un mois vide coûte 2 700 €, et une réserve de 5 400 € couvre 2 mois.
- L'ATI concerne une cessation d'activité sous conditions, pas un mois calme.