
Chapter 8 · Dépenses annuelles et imprévus
Lisser les dépenses annuelles
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free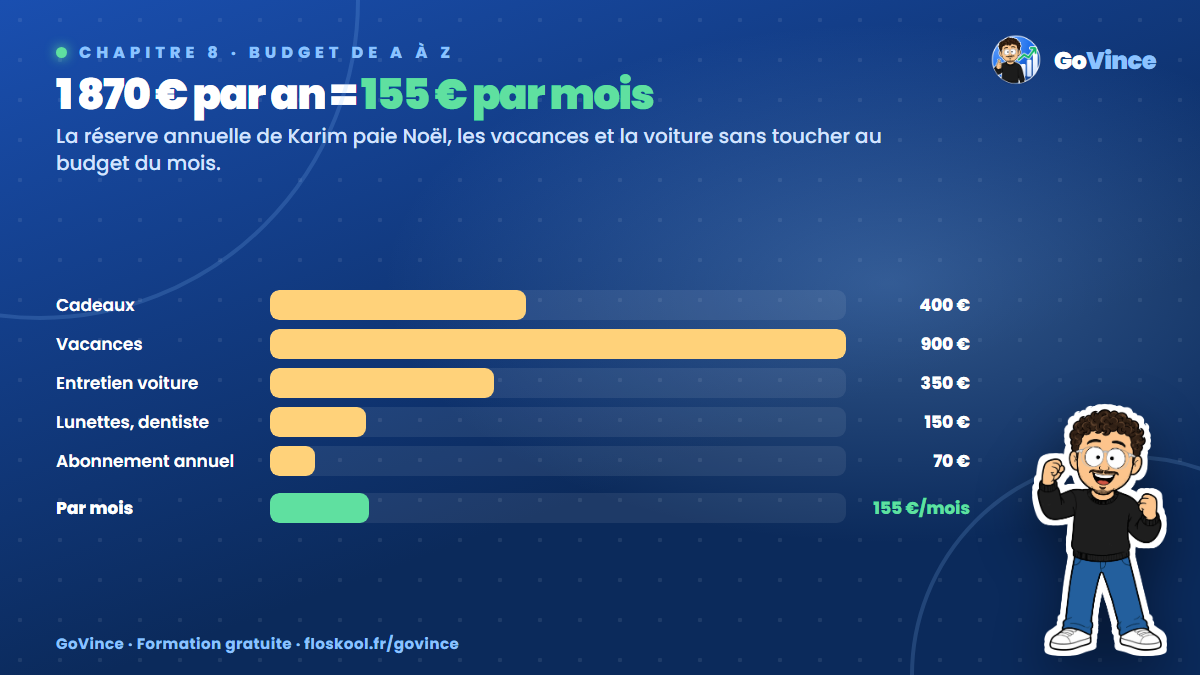
Le pourquoi : en finir avec les mois catastrophe
Décembre : les cadeaux. Juillet : les vacances. Septembre : la rentrée. Octobre : la taxe foncière. Un mois au hasard : la révision de la voiture. Ces dépenses ont un point commun : elles reviennent chaque année, et pourtant elles surprennent chaque année.
Au chapitre 3, tu as calculé le total de tes dépenses irrégulières. Dans cette leçon, on met en place le système qui fait qu'elles ne déséquilibrent plus jamais ton mois : le lissage.
Le comment : le principe du lissage
L'idée est simple : au lieu de payer 1 870 € en quelques gros coups dans l'année, Karim met de côté 155 € chaque mois dans une réserve dédiée. Quand une dépense annuelle arrive, il la paie avec cette réserve. Son budget mensuel ne bouge pas.
Étape 1 : faire la liste complète
Parcours tes relevés des 12 derniers mois et ton agenda. Voici une liste de rappel pour ne rien oublier :
- fêtes et cadeaux : Noël, anniversaires, fête des mères et des pères, mariages, naissances ;
- vacances et loisirs : vacances d'été, week-ends, ski, festivals ;
- logement : taxe foncière (si tu es propriétaire et qu'elle n'est pas mensualisée), entretien de la chaudière, petits travaux, renouvellement de l'électroménager ;
- voiture : révision, pneus, contrôle technique, assurance si elle est annuelle ;
- santé : lunettes, dentiste, dépassements d'honoraires ;
- administratif : cotisations annuelles (carte bancaire, associations, licence sportive), abonnements annuels, impôts éventuels non prélevés à la source ;
- enfants : rentrée scolaire, activités, colonies, vêtements ;
- animaux : vétérinaire, vaccins ;
- vêtements de saison : manteau d'hiver, chaussures.
Étape 2 : estimer chaque montant
Utilise les montants réels de l'année passée. Pour une dépense que tu n'as pas eue l'an dernier mais que tu sais proche (un mariage prévu, un contrôle technique), estime-la. Arrondis toujours à la hausse.
Étape 3 : diviser par 12
Total annuel ÷ 12 = montant à mettre de côté chaque mois.
Étape 4 : créer une réserve séparée
Cet argent ne doit pas rester sur ton compte courant, sinon il finira par être dépensé. Place-le sur un livret ou un sous-compte dédié, que tu appelles par exemple « Réserve annuelle ». Beaucoup de banques permettent de renommer un livret ou de créer des « pots » dans l'application.
Étape 5 : payer les dépenses annuelles depuis la réserve
Quand une dépense annuelle arrive, tu fais un virement de la réserve vers ton compte courant du montant exact. Ton budget mensuel reste intact.
Le calendrier de Karim
| Mois | Dépense annuelle | Montant | Réserve après la dépense |
|---|---|---|---|
| Janvier | : | : | 155 € |
| Février | Lunettes | 150 € | 160 € |
| Mars | Anniversaire de sa sœur | 50 € | 265 € |
| Avril | : | : | 420 € |
| Mai | Révision de la voiture | 350 € | 225 € |
| Juin | Anniversaire de sa mère | 50 € | 330 € |
| Juillet | : | : | 485 € |
| Août | Vacances | 900 € | − 260 € |
| Septembre | : | : | − 105 € |
| Octobre | Abonnement annuel | 70 € | − 20 € |
| Novembre | : | : | 135 € |
| Décembre | Cadeaux de Noël | 300 € | − 10 € |
La réserve est alimentée de 155 € chaque mois, avant la dépense du mois.
Tu remarques le problème : en démarrant en janvier avec une réserve vide, Karim n'a pas encore assez en août pour payer ses vacances. C'est normal la première année. Trois solutions :
- Amorcer la réserve avec une somme de départ : Karim y verse sa prime de fin d'année de 600 € en décembre. La réserve ne passe alors jamais en négatif ;
- Décaler ou réduire la plus grosse dépense la première année (des vacances moins chères, ou plus tard) ;
- Mettre un peu plus chaque mois les premiers mois.
Karim choisit la première solution. Dès la deuxième année, le système tourne tout seul.
Les dépenses mensualisables
Certaines dépenses annuelles peuvent être payées mensuellement directement auprès de l'organisme : électricité et gaz, taxe foncière (mensualisation à demander sur impots.gouv.fr), certaines assurances. C'est une bonne option si tu as du mal à tenir une réserve. Attention : quelques assureurs facturent des frais pour le paiement mensuel, vérifie avant de choisir.
Erreurs fréquentes
- Laisser la réserve sur le compte courant. Elle sera dépensée sans que tu t'en rendes compte.
- Utiliser la réserve pour autre chose (un achat plaisir, un imprévu). Elle a un rôle précis : les dépenses annuelles prévues.
- Oublier des dépenses dans la liste. Fais le tour de tes 12 derniers relevés, mois par mois.
- Sous-estimer les montants. Arrondis à la hausse : un surplus en fin d'année n'est jamais un problème.
- Abandonner la première année parce que la réserve n'est pas encore suffisante.
À toi de jouer
- Complète ta liste de dépenses irrégulières de la leçon 3.1 avec la liste de rappel ci-dessus.
- Place chaque dépense dans un calendrier de 12 mois.
- Calcule ton montant mensuel (total ÷ 12, arrondi au-dessus).
- Simule l'évolution de ta réserve mois par mois. Si elle passe en négatif, choisis une des trois solutions.
- Crée ou renomme un livret « Réserve annuelle ».
MON CALENDRIER DES DÉPENSES ANNUELLES
Jan : __________ ______ €    Juil : __________ ______ €
Fév : __________ ______ €    Août : __________ ______ €
Mar : __________ ______ €    Sep  : __________ ______ €
Avr : __________ ______ €    Oct  : __________ ______ €
Mai : __________ ______ €    Nov  : __________ ______ €
Juin: __________ ______ €    Déc  : __________ ______ €
TOTAL : ______ € → ÷ 12 = ______ € / mois
Amorçage de la réserve : ______ € (prime, 13e mois…)
En bref
- Les dépenses annuelles sont prévisibles : on les lisse en mettant de côté un montant fixe chaque mois.
- Total annuel ÷ 12, arrondi à la hausse, sur une réserve séparée du compte courant.
- La première année, amorce la réserve avec une prime ou décale la plus grosse dépense.
- Certaines dépenses peuvent être mensualisées directement.
- Action du jour : construire ton calendrier annuel et créer ta réserve.