
Chapter 5 · Construire son premier budget
La méthode en 6 étapes : chaque euro a un rôle
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free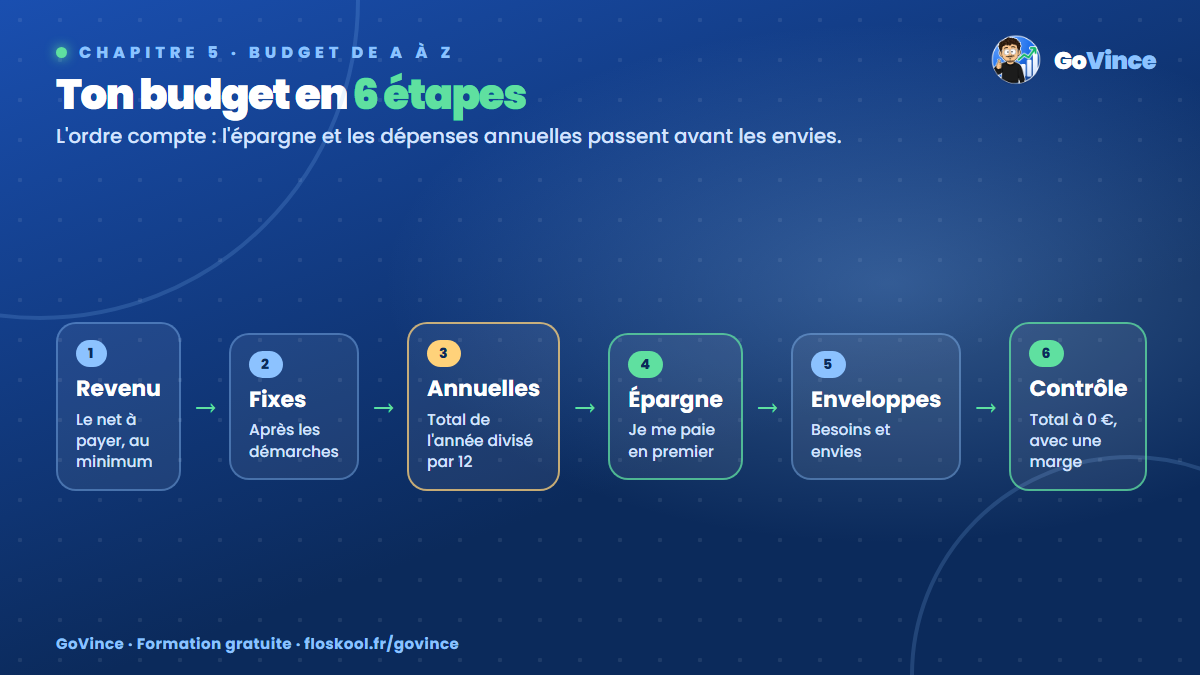
Le pourquoi : décider avant de dépenser
Jusqu'ici, tu as regardé le passé : ton vrai revenu, tes dépenses, tes fuites. Maintenant, on passe à l'avenir. Construire un budget, c'est attribuer à l'avance un rôle à chaque euro de ton revenu, avant le début du mois.
Ce principe a un nom : le budget base zéro. L'idée est simple : revenu − tout ce que tu as prévu = 0 €. Pas parce que tu dépenses tout, mais parce que chaque euro a une destination, y compris l'épargne et une petite marge. Un euro sans rôle est un euro qui finit par disparaître sans que tu saches où.
Le comment : les 6 étapes
Étape 1 : pars de ton revenu de base
C'est le chiffre calculé à la leçon 2.1 : ton net à payer, sans les primes ni le 13e mois, et le plus bas des 12 derniers mois si ton revenu varie.
Étape 2 : inscris tes dépenses fixes
Loyer, énergie, assurances, box, forfait, abonnements conservés, crédits. Utilise les montants après les démarches de niveau 2 que tu as faites (ou que tu as programmées). Ces montants sont connus à l'euro près.
Étape 3 : provisionne tes dépenses irrégulières
Reprends le total annuel de tes dépenses irrégulières (leçon 3.1) et divise-le par 12. Ce montant sera mis de côté chaque mois dans une « réserve » dédiée (on verra au chapitre 8 comment l'organiser). Ainsi, quand Noël ou la révision de la voiture arrivent, l'argent est déjà là.
Étape 4 : paie-toi en premier
C'est l'étape qui change tout. Au lieu d'épargner « ce qui reste » (c'est-à-dire rien), tu décides un montant d'épargne au début du mois, comme si c'était une facture à payer à toi-même.
Combien ? Ce qui est réaliste pour toi aujourd'hui. Mieux vaut 50 € tenus chaque mois que 300 € abandonnés au bout de deux mois. On augmentera ensuite.
Si tu n'as pas encore d'épargne de précaution, c'est elle qu'il faut construire en priorité (on y revient au chapitre 8).
Étape 5 : définis tes enveloppes variables
Avec ce qui reste, fixe un montant pour chaque dépense variable :
- les besoins variables : courses, carburant, santé ;
- les envies : restaurants, sorties, shopping, loisirs.
Base-toi sur tes moyennes des trois derniers mois, corrigées des fuites que tu as décidé de boucher. Sois réaliste : une enveloppe de courses trop basse sera dépassée dès la deuxième semaine.
Étape 6 : vérifie que tout tombe à zéro, avec une marge
Fais l'addition. Trois cas possibles :
- il reste de l'argent : attribue-lui un rôle (plus d'épargne, un projet, une enveloppe plaisir) ;
- ça tombe juste : garde quand même une petite marge (entre 2 et 5 % du revenu) pour les écarts du quotidien ;
- il manque de l'argent : retourne aux étapes 5, puis 2. On réduit d'abord les envies à faible plaisir, ensuite on cherche de nouvelles démarches de niveau 2. On ne supprime pas l'épargne en premier.
Le schéma de la méthode
| Étape | Question à te poser | Exemple |
|---|---|---|
| 1. Revenu de base | Combien arrive vraiment chaque mois, au minimum ? | 2 000 € |
| 2. Fixes | Que dois-je payer quoi qu'il arrive ? | Loyer, énergie, assurances, forfaits |
| 3. Irrégulières | Combien mettre de côté pour l'année ? | 1 870 € ÷ 12 ≈ 155 € |
| 4. Épargne | Combien je me verse en premier ? | 250 € |
| 5. Enveloppes | Combien pour vivre et pour me faire plaisir ? | Courses, sorties, shopping |
| 6. Contrôle | Revenu − tout = 0 €, avec une marge ? | Marge de 75 € |
Pourquoi cet ordre est important
L'ordre des étapes n'est pas un hasard. Dans la plupart des budgets qui échouent, l'ordre est inversé : on vit d'abord (étape 5), on paie les factures (étape 2), et on espère qu'il restera quelque chose pour l'épargne et les dépenses annuelles. Il ne reste jamais rien.
En plaçant l'épargne et les irrégulières avant les envies, tu protèges ce qui compte pour ton avenir. Les envies s'adaptent à ce qui reste, et non l'inverse.
Erreurs fréquentes
- Construire un budget idéal au lieu d'un budget réaliste. Si tu dépenses 310 € de courses, ne prévois pas 200 € : prévois 290 € et vise une baisse progressive.
- Oublier la marge. Sans elle, le moindre écart fait dérailler tout le budget.
- Supprimer toutes les envies. Un budget sans plaisir ne tient pas. Garde ce qui compte.
- Vouloir épargner trop dès le premier mois. Commence petit, augmente quand le budget a fait ses preuves.
- Laisser des euros sans rôle. « Ce qui reste » finit toujours par être dépensé.
À toi de jouer
Sur une feuille, écris les 6 étapes et remplis-les avec tes propres chiffres, même approximatifs pour l'instant :
MON BUDGET EN 6 ÉTAPES
1. Revenu de base :                        ______ €
2. Dépenses fixes (total) :              − ______ €
3. Provision irrégulières (total an ÷ 12) : − ______ €
4. Épargne (je me paie en premier) :     − ______ €
5. Enveloppes variables (besoins + envies) : − ______ €
6. Marge :                               − ______ €
   = 0 € ?  oui / non
Si tu n'arrives pas à zéro, ce n'est pas grave. À la leçon suivante, on va construire ensemble le budget complet de Karim, ligne par ligne, et tu verras comment il ajuste chaque poste.
En bref
- Budget base zéro : chaque euro reçoit un rôle avant le début du mois.
- Les 6 étapes : revenu, fixes, irrégulières, épargne, enveloppes, contrôle.
- Paie-toi en premier : l'épargne est prévue avant les envies.
- Garde une marge de 2 à 5 % pour les écarts du quotidien.
- Action du jour : remplir ta première version du budget en 6 étapes.