
Chapter 5 · Construire son premier budget
Le cas complet de Karim à 2 000 €
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free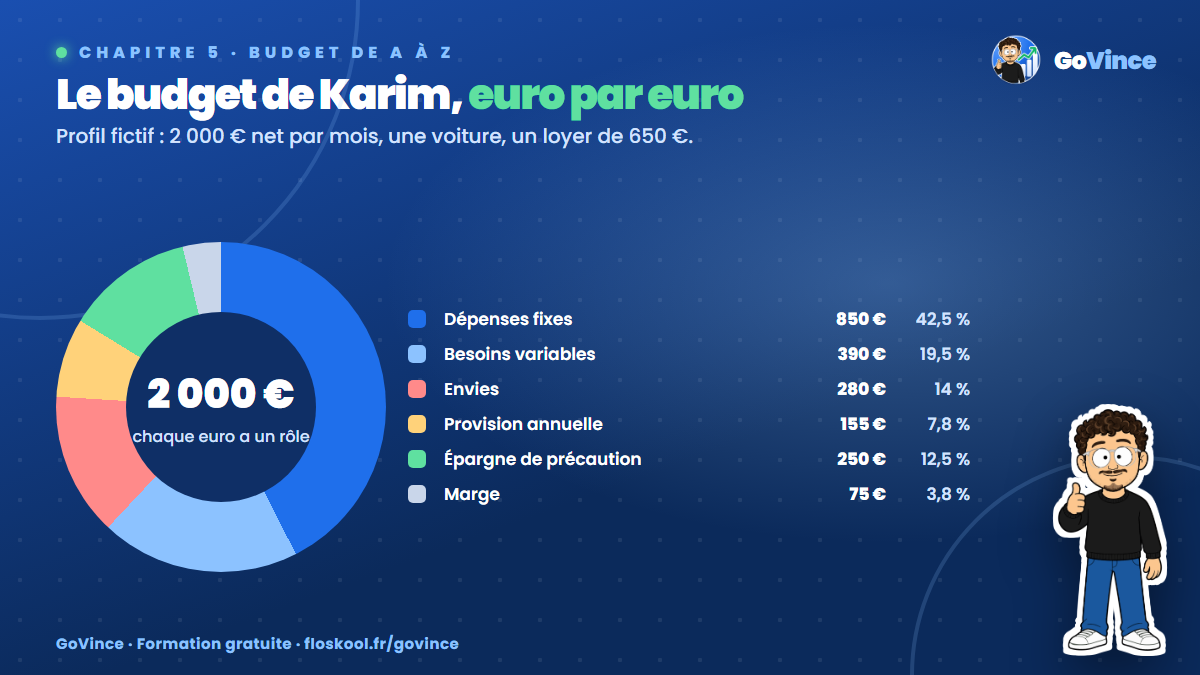
Le pourquoi : voir la méthode appliquée de bout en bout
Les principes, c'est bien. Un exemple complet, c'est mieux. Dans cette leçon, on construit le budget de Karim euro par euro, en appliquant tout ce que tu as appris. Rappel : Karim est un personnage fictif, ses chiffres sont réalistes mais il ne s'agit pas d'un vrai témoignage.
Le point de départ
- Revenu de base : 2 000 € net par mois (leçon 2.1).
- Dépenses moyennes sur 3 mois : 1 897 € (leçon 4.1).
- Dépenses irrégulières : 1 870 € par an, soit environ 156 € par mois, jamais prévues (leçon 3.1).
- Épargne : 0 € par mois, environ 300 € sur son livret.
- Résultat : un budget en déficit caché, des découverts en décembre et en été.
Étape 1 : le revenu
2 000 €. Ni la prime de fin d'année (600 €), ni les heures supplémentaires ne sont comptées. On décidera plus loin de leur rôle.
Étape 2 : les dépenses fixes, après les démarches
| Dépense fixe | Avant | Après | Ce qui a changé |
|---|---|---|---|
| Loyer et charges | 650 € | 650 € | Rien (niveau 1) |
| Électricité | 60 € | 60 € | Rien |
| Assurance habitation | 15 € | 15 € | Rien |
| Box et mobile | 55 € | 40 € | Forfait mobile changé |
| Assurance auto | 40 € | 40 € | Devis demandés pour l'échéance |
| Abonnements | 75 € | 40 € | Un streaming et la salle de sport conservés |
| Frais bancaires | 12 € | 5 € | Offre moins chère, plus de découvert |
| Total fixes | 907 € | 850 € | − 57 € |
Étape 3 : la provision pour les dépenses irrégulières
| Dépense irrégulière | Par an |
|---|---|
| Cadeaux (Noël, anniversaires) | 400 € |
| Vacances | 900 € |
| Entretien de la voiture | 350 € |
| Lunettes, dentiste | 150 € |
| Abonnement annuel | 70 € |
| Total | 1 870 € |
1 870 € ÷ 12 = 155,83 €, arrondi à 155 € par mois, mis de côté dans une réserve dédiée.
Étape 4 : se payer en premier
Karim n'a quasiment pas d'épargne de précaution. C'est sa priorité. Il décide de se verser 250 € par mois sur un livret, le jour de sa paie. C'est ambitieux par rapport à zéro, mais réaliste grâce aux fuites qu'il a bouchées.
Étape 5 : les enveloppes variables
Besoins variables (moyennes réelles, légèrement ajustées) :
| Enveloppe | Avant | Après |
|---|---|---|
| Courses | 310 € | 290 € (liste de courses, moins de gaspillage) |
| Carburant | 80 € | 80 € |
| Santé | 20 € | 20 € |
| Total | 410 € | 390 € |
Envies (après le test du plaisir par euro) :
| Enveloppe | Avant | Après |
|---|---|---|
| Restaurant du samedi avec ses amis | 80 € | 80 € |
| Livraisons de repas | 110 € | 20 € |
| Bars et sorties | 90 € | 50 € |
| Cafés et snacks | 90 € | 30 € |
| Shopping vêtements | 120 € | 90 € |
| Achats en ligne divers | 60 € | 10 € |
| Retraits d'espèces non suivis | 30 € | 0 € |
| Total | 580 € | 280 € |
Étape 6 : le contrôle
| Poste | Montant | Part du revenu |
|---|---|---|
| Dépenses fixes | 850 € | 42,5 % |
| Besoins variables | 390 € | 19,5 % |
| Envies | 280 € | 14 % |
| Provision irrégulières | 155 € | 7,75 % |
| Épargne de précaution | 250 € | 12,5 % |
| Marge | 75 € | 3,75 % |
| Total | 2 000 € | 100 % |
2 000 € − 2 000 € = 0 €. Chaque euro a un rôle.
Ce que Karim y gagne
- Fini les mois catastrophe : ses 155 € mis de côté chaque mois couvrent Noël, les vacances et la voiture.
- Il épargne 250 € par mois, soit 3 000 € par an, alors qu'il épargnait zéro.
- Il garde ses plaisirs : restaurant du samedi, sorties, sport, streaming, shopping.
- Il a une marge de 75 € pour les écarts : un anniversaire imprévu, une course plus chère.
Et sa prime de fin d'année de 600 € ? Elle n'est plus nécessaire pour éponger le déficit. La première année, elle servira à amorcer sa réserve pour les dépenses annuelles (on verra pourquoi au chapitre 8). Les années suivantes, elle ira directement sur son épargne de précaution. Ses heures supplémentaires, quand il en a, suivent le même chemin. En un an, sans compter les intérêts ni les heures supplémentaires, son épargne de précaution pourrait dépasser 3 000 €.
Les points d'attention
Ce budget n'est pas parfait du premier coup, et c'est normal :
- les courses à 290 € peuvent être dépassées le premier mois : on ajustera au bilan mensuel (chapitre 10) ;
- les envies à 280 € sont nettement plus basses qu'avant : Karim devra vérifier qu'il ne se sent pas frustré. S'il l'est, il pourra prendre 25 € sur la marge ;
- l'épargne à 250 € est ambitieuse : si elle s'avère trop haute, il vaut mieux la descendre à 200 € et la tenir que d'abandonner.
Erreurs fréquentes
- Recopier les montants de Karim. Ses chiffres sont les siens. Ton loyer, tes courses et tes priorités sont différents.
- Oublier de prévoir une date de révision. Un premier budget se corrige toujours après un ou deux mois.
- Considérer la prime comme un revenu « en plus » à dépenser. Décide son rôle à l'avance.
À toi de jouer
Reprends ta version du budget en 6 étapes et affine-la en suivant le modèle de Karim :
- Fais le tableau « avant / après » de tes dépenses fixes.
- Liste tes dépenses irrégulières et calcule ta provision mensuelle.
- Fixe un montant d'épargne réaliste.
- Fais tes deux tableaux d'enveloppes : besoins variables et envies.
- Termine par le tableau de contrôle avec la part de chaque poste dans ton revenu.
En bref
- Karim passe d'un déficit caché à un budget équilibré, sans renoncer à ses plaisirs.
- Fixes − 57 €, envies − 300 €, et ces montants financent 155 € de provision et 250 € d'épargne.
- Le tableau de contrôle doit tomber à 0 €, avec une marge.
- Primes et heures supplémentaires reçoivent un rôle à l'avance.
- Action du jour : construire ton tableau de contrôle complet.