
Chapter 8 · Dépenses annuelles et imprévus
La ligne « imprévus » et l'épargne de précaution
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free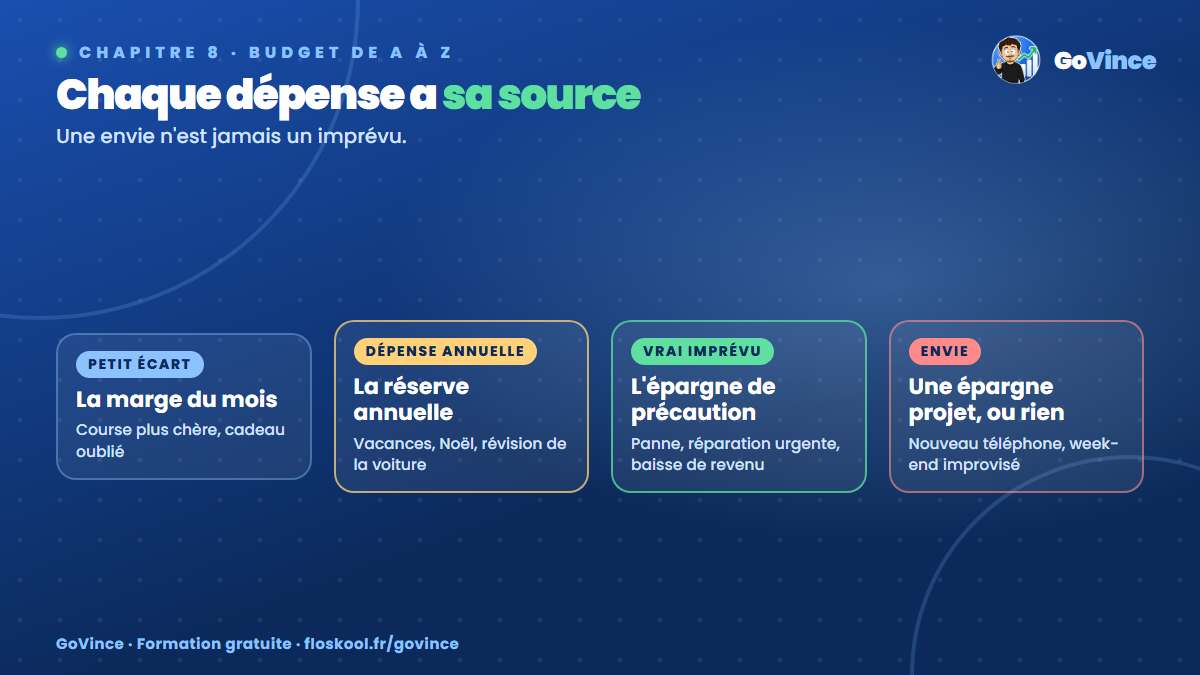
Le pourquoi : prévoir ce qu'on ne peut pas prévoir
Les dépenses annuelles sont prévisibles. Les imprévus, eux, ne le sont pas : le lave-linge qui tombe en panne, une facture de garagiste après un accrochage, un billet de train de dernière minute pour un événement familial, une baisse de revenu, une perte d'emploi.
On ne sait pas quand ils arriveront, ni combien ils coûteront. Mais on sait qu'il y en aura. C'est le rôle de l'épargne de précaution.
Le comment : deux niveaux de protection
Niveau 1 : la marge mensuelle
C'est la petite ligne « marge » de ton budget (2 à 5 % du revenu). Elle absorbe les petits écarts du quotidien : un anniversaire oublié, des courses plus chères que prévu, un ticket de parking. Si elle n'est pas utilisée, elle part à la fin du mois vers l'épargne.
Niveau 2 : l'épargne de précaution
C'est un matelas de sécurité pour les vrais imprévus. Il doit être :
- disponible rapidement, sans pénalité ni délai important ;
- sans risque de perte : ce n'est pas de l'argent à investir en bourse ;
- séparé de ton compte courant et de ta réserve pour les dépenses annuelles.
En France, on utilise généralement des livrets d'épargne réglementés pour cela, comme le Livret A (plafond de 22 950 € pour un particulier) ou le Livret de développement durable et solidaire (LDDS, plafond de 12 000 €). Leurs intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux, et l'argent reste disponible à tout moment. Leur taux est fixé par l'État et révisé régulièrement : vérifie le taux en vigueur sur service-public.fr.
Combien viser ?
L'objectif classique se calcule en mois de dépenses courantes :
| Situation | Objectif conseillé |
|---|---|
| Premier palier, pour commencer | 1 000 € ou un mois de dépenses |
| Salarié en CDI, situation stable | 3 mois de dépenses |
| Revenus irréguliers, indépendant, famille, propriétaire | 6 mois de dépenses |
Pour Karim, ses dépenses courantes mensuelles s'élèvent à environ 1 520 € (dépenses fixes 850 € + besoins variables 390 € + envies 280 €). Son objectif à 3 mois est donc d'environ 4 500 €.
Avec 250 € par mois, plus la marge non dépensée, ses heures supplémentaires et les 300 € qu'il avait déjà, il pourrait l'atteindre en un peu plus d'un an. Ensuite, une partie de ses 250 € mensuels pourra basculer vers des projets ou l'investissement à long terme.
Pourquoi les dépenses et non le revenu ? Parce qu'en cas de coup dur, tu n'as besoin de couvrir que ce que tu dépenses vraiment, et tu peux temporairement réduire tes envies. Calculer sur les dépenses donne un objectif plus juste.
Imprévu, irrégulière, envie : qui paie quoi ?
C'est la clé pour que le système tienne : chaque type de dépense a sa source d'argent.
| Dépense | Exemple | Payée par |
|---|---|---|
| Petit écart du quotidien | Course plus chère, cadeau oublié | La marge du mois |
| Dépense annuelle prévue | Vacances, Noël, révision de la voiture | La réserve annuelle |
| Vrai imprévu | Panne de lave-linge, réparation urgente | L'épargne de précaution |
| Envie non prévue | Nouveau téléphone, week-end improvisé | Une épargne « projet » constituée à l'avance, ou rien |
La règle la plus importante : une envie n'est jamais un imprévu. Le nouveau téléphone sorti ce mois-ci n'est pas une urgence. Si tu puises dans ton épargne de précaution pour une envie, elle ne sera plus là pour le vrai coup dur.
Après un imprévu : reconstituer
Quand tu utilises ton épargne de précaution, c'est qu'elle a joué son rôle. Bravo, c'est exactement pour ça qu'elle existe. Ensuite, reconstitue-la en priorité : augmente temporairement ton épargne mensuelle, ou réduis quelques envies pendant quelques mois, jusqu'à revenir à ton objectif.
La suite : une formation dédiée
L'épargne de précaution mérite à elle seule une formation complète : comment la constituer rapidement même avec un petit salaire, où la placer, comment la protéger, et quand passer à l'étape suivante. C'est l'objet de la formation 2 de GoVince, « Construire son épargne de précaution ». Pour l'instant, retiens l'essentiel : commence à la constituer dès ce mois-ci, même avec une petite somme.
Erreurs fréquentes
- Investir avant d'avoir une épargne de précaution. En cas de coup dur, tu risquerais de devoir vendre au mauvais moment.
- Mélanger épargne de précaution et réserve annuelle sur le même livret : tu ne sauras plus ce qui est disponible pour quoi.
- Utiliser l'épargne de précaution pour une envie.
- Viser trop haut trop vite et se décourager. Le premier palier de 1 000 € change déjà beaucoup de choses.
À toi de jouer
- Calcule tes dépenses courantes mensuelles (fixes + besoins variables + envies).
- Choisis ton objectif dans le tableau (1, 3 ou 6 mois).
- Calcule en combien de mois tu peux l'atteindre avec ton épargne mensuelle actuelle.
- Vérifie que ton épargne de précaution est bien sur un support séparé, disponible et sans risque.
MON ÉPARGNE DE PRÉCAUTION
Mes dépenses courantes : ______ € / mois
Mon objectif : ____ mois × ______ € = ______ €
J'ai déjà : ______ €
Il me manque : ______ €
Mon épargne mensuelle : ______ € → objectif atteint dans ____ mois
Premier palier (1 000 €) atteint le : __________
En bref
- Marge mensuelle pour les petits écarts, épargne de précaution pour les vrais imprévus.
- Objectif : 3 mois de dépenses en situation stable, 6 mois si tes revenus sont irréguliers.
- L'épargne de précaution doit être disponible, sans risque et séparée.
- Chaque type de dépense a sa source : marge, réserve annuelle, épargne de précaution.
- Action du jour : calculer ton objectif et la date à laquelle tu l'atteindras.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.