
Chapter 10 · Suivre et ajuster
Le rituel : 10 minutes par semaine et le bilan du mois
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free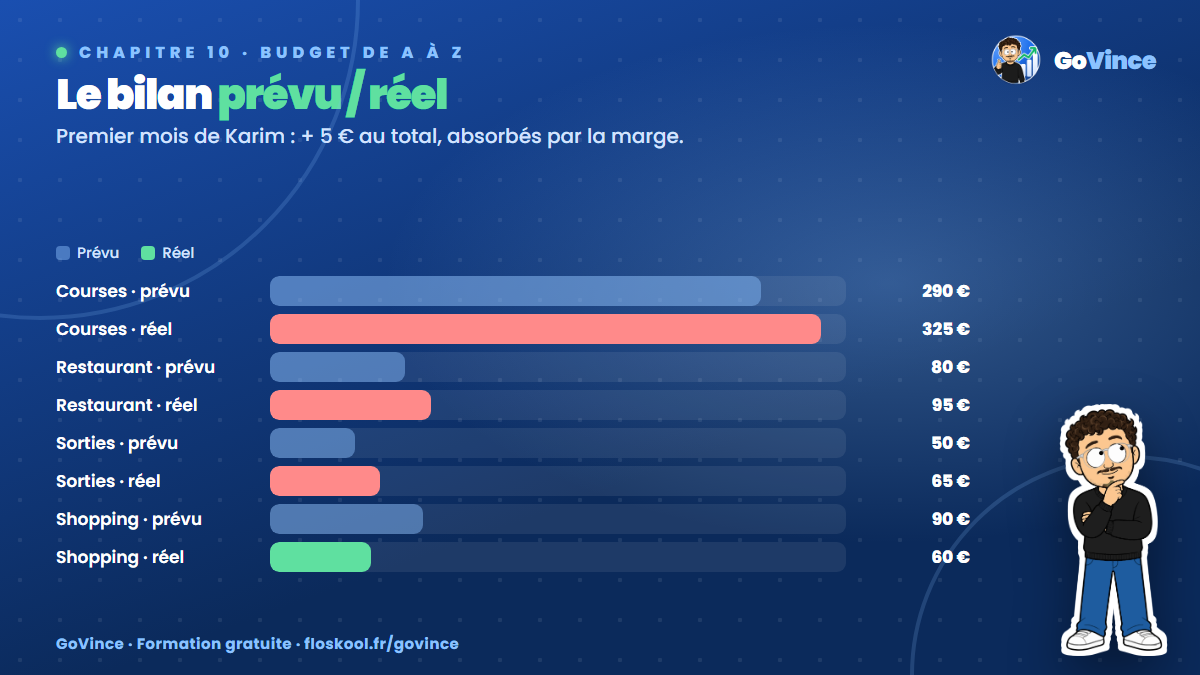
Le pourquoi : un budget n'est pas un document, c'est une habitude
Tu peux avoir le meilleur budget du monde, bien automatisé et parfaitement organisé : s'il n'est jamais relu, il dérive. Une enveloppe dépasse un peu, puis beaucoup. Une nouvelle dépense s'installe. Au bout de trois mois, ton budget ne correspond plus à rien.
Ce qui fait tenir un budget dans la durée, ce n'est pas l'outil, c'est la régularité. Et la bonne nouvelle, c'est que cette régularité ne demande que quelques minutes.
Le comment : deux rendez-vous
Rendez-vous 1 : la revue hebdomadaire (10 minutes)
Choisis un moment fixe chaque semaine, par exemple le dimanche soir. Pendant 10 minutes :
- Ouvre ton application bancaire et regarde les dépenses de la semaine.
- Note les montants par enveloppe (courses, sorties, shopping…), ou vérifie les catégories automatiques de ta banque.
- Compare avec ce qu'il te reste dans chaque enveloppe pour le mois.
- Décide : si une enveloppe est presque vide à mi-mois, tu ralentis sur ce poste, ou tu prends consciemment dans une autre enveloppe.
- Vérifie qu'aucune ligne inconnue n'apparaît (fraude, prélèvement oublié).
C'est tout. Pas de jugement, pas de calcul compliqué : juste un coup d'œil pour garder le cap.
Rendez-vous 2 : le bilan mensuel (30 minutes)
Une fois par mois, juste avant ou juste après la paie, fais le bilan du mois écoulé. C'est là que tu compares le prévu et le réel.
Le tableau prévu / réel
Pour chaque poste de ton budget, note ce que tu avais prévu, ce que tu as réellement dépensé, et l'écart.
Voici le premier bilan de Karim :
| Poste | Prévu | Réel | Écart |
|---|---|---|---|
| Dépenses fixes | 850 € | 850 € | 0 € |
| Courses | 290 € | 325 € | + 35 € |
| Carburant | 80 € | 70 € | − 10 € |
| Santé | 20 € | 0 € | − 20 € |
| Restaurant du samedi | 80 € | 95 € | + 15 € |
| Livraisons | 20 € | 20 € | 0 € |
| Bars et sorties | 50 € | 65 € | + 15 € |
| Cafés et snacks | 30 € | 40 € | + 10 € |
| Shopping | 90 € | 60 € | − 30 € |
| Achats en ligne | 10 € | 0 € | − 10 € |
| Provision irrégulières | 155 € | 155 € | 0 € |
| Épargne | 250 € | 250 € | 0 € |
| Total des enveloppes et dépenses | 1 925 € | 1 930 € | + 5 € |
| Marge | 75 € | 70 € restants |
Lecture du bilan :
- globalement, le budget a tenu : 5 € de dépassement absorbés par la marge, et 70 € de marge non utilisée partent vers l'épargne ;
- les courses dépassent de 35 € : l'objectif de 290 € était peut-être un peu trop ambitieux pour le premier mois ;
- les sorties dépassent légèrement, mais le shopping est en dessous : les envies se sont compensées entre elles ;
- les fixes, l'épargne et la provision sont parfaitement respectés grâce à l'automatisation.
Les 4 questions du bilan mensuel
- Mon budget a-t-il tenu globalement ? Le total réel est-il inférieur ou égal au prévu, marge comprise ?
- Quels postes ont dépassé, et pourquoi ? Un événement exceptionnel, ou un montant prévu irréaliste ?
- Quels postes sont en dessous ? Peut-on réduire leur enveloppe et réaffecter la différence ?
- Que dois-je changer pour le mois prochain ? Un ajustement d'enveloppe, une nouvelle démarche, une règle à renforcer ?
Les indicateurs à suivre mois après mois
En plus du prévu / réel, garde une trace de quelques chiffres clés chaque mois :
- le solde de ton compte courant juste avant la paie (il doit rester positif) ;
- le montant total de ton épargne de précaution (il doit augmenter) ;
- le montant de ta réserve annuelle ;
- le nombre de jours à découvert (objectif : zéro).
Au bout de quelques mois, ces chiffres racontent ta progression. C'est extrêmement motivant de voir son épargne grimper mois après mois.
Erreurs fréquentes
- Sauter la revue hebdomadaire « parce que tout va bien » : c'est justement elle qui permet que tout continue d'aller bien.
- Transformer le bilan en séance de culpabilité. Un dépassement est une information, pas une faute.
- Ne regarder que le total : un total équilibré peut cacher un poste qui dérape chaque mois.
- Faire le bilan trop tard (le 20 du mois suivant) : tu ne te souviens plus de ce qui s'est passé.
À toi de jouer
- Choisis ton moment de revue hebdomadaire et ajoute-le comme rendez-vous récurrent dans ton agenda.
- Choisis la date de ton bilan mensuel et ajoute-la aussi.
- Prépare ton tableau prévu / réel, avec les postes de ta page de budget.
MES RENDEZ-VOUS
Revue hebdomadaire : le ________ à ____ h  ☐ dans l'agenda
Bilan mensuel : le ____ de chaque mois     ☐ dans l'agenda

MON SUIVI MENSUEL
Mois | Solde avant paie | Épargne précaution | Réserve annuelle | Jours à découvert
____ | ______ €         | ______ €           | ______ €         | ____
En bref
- Ce qui fait tenir un budget, c'est la régularité, pas l'outil.
- Revue hebdomadaire : 10 minutes pour garder le cap sur tes enveloppes.
- Bilan mensuel : 30 minutes pour comparer le prévu et le réel.
- Suis quelques indicateurs clés : solde avant paie, épargne, réserve, jours à découvert.
- Action du jour : ajouter tes deux rendez-vous dans ton agenda.