
Chapter 9 · Automatiser ses finances
Le calendrier de l'argent : tout se joue le jour de la paie
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free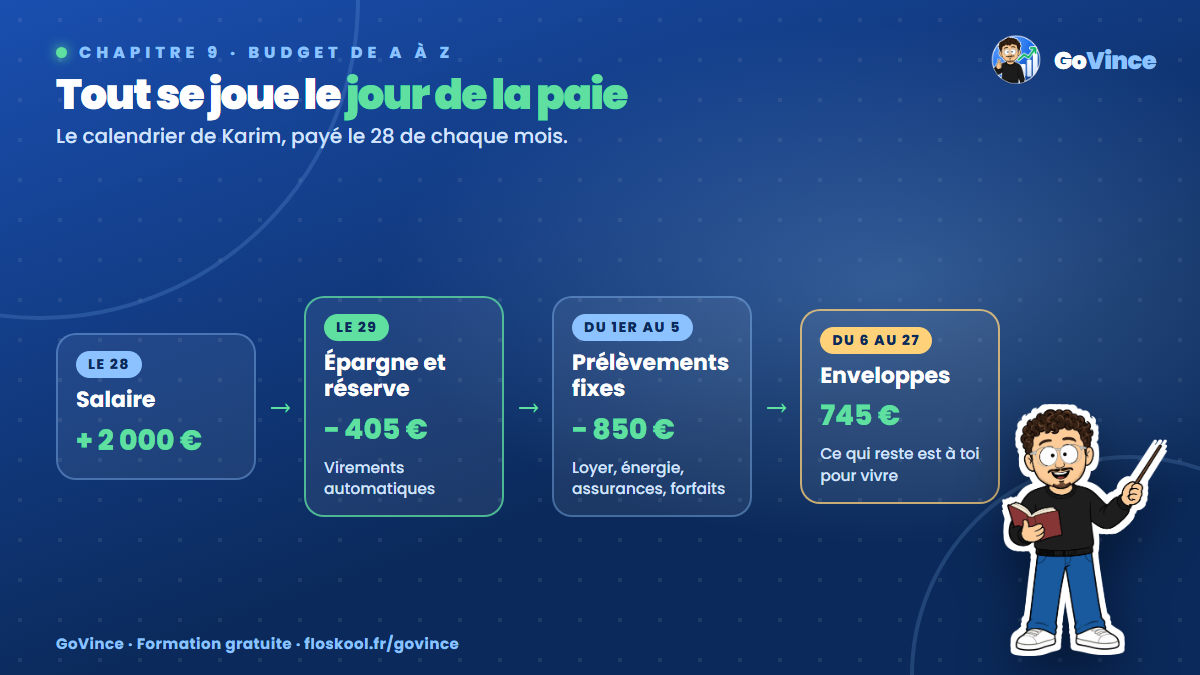
Le pourquoi : la volonté s'use, l'automatisme non
Tu as construit un excellent budget. Mais si chaque mois tu dois penser à virer ton épargne, à alimenter ta réserve annuelle et à vérifier tes prélèvements, tu finiras par oublier, par repousser, ou par te dire « ce mois-ci, je saute l'épargne, je rattraperai le mois prochain ». Tout le monde le fait.
La solution : automatiser. Quand les virements partent tout seuls, ton budget fonctionne même les mois où tu n'as ni le temps ni l'envie d'y penser. Comme le dit souvent Vincent : moins tu dois y penser, plus tu tiens sur le long terme.
Le comment : le principe du jour J
Le jour J, c'est le jour où ton salaire arrive sur ton compte. Tout s'organise autour de lui :
- J ou J+1 : les virements automatiques vers l'épargne et la réserve annuelle. C'est le « se payer en premier » appliqué concrètement. L'argent part avant que tu aies eu le temps de le dépenser.
- De J à J+5 : les prélèvements des dépenses fixes. Loyer, assurances, box, forfait, abonnements. Regroupés en début de mois, ils sont faciles à surveiller.
- Le reste du mois : tes enveloppes de dépenses variables. Ce qui reste sur ton compte, c'est ce que tu peux dépenser pour vivre et te faire plaisir.
Mettre en place un virement permanent
Dans ton application bancaire, cherche « virement permanent », « virement programmé » ou « virement récurrent ». Tu indiques :
- le compte de destination (ton livret d'épargne, ta réserve annuelle) ;
- le montant ;
- la fréquence : mensuelle ;
- la date : le jour de ta paie ou le lendemain. Si ton salaire arrive à une date variable (par exemple « le dernier jour ouvré du mois »), choisis une date juste après la date d'arrivée la plus tardive.
C'est une opération de cinq minutes, que tu fais une seule fois.
Regrouper les prélèvements en début de mois
Beaucoup de fournisseurs (énergie, assurances, box, opérateurs mobiles) permettent de choisir ou de modifier la date de prélèvement, dans ton espace client ou par un simple appel. Regrouper tes prélèvements juste après la paie a deux avantages :
- tu évites qu'un prélèvement tombe en fin de mois, quand ton compte est au plus bas ;
- tu sais qu'après le 5 du mois, plus aucune dépense fixe ne tombera.
Le loyer, lui, se paie souvent à date fixe selon le bail. Si sa date ne te convient pas, tu peux en parler à ton propriétaire, mais ce n'est pas toujours possible.
Le calendrier de Karim
Karim est payé le 28 de chaque mois.
| Date | Opération | Montant |
|---|---|---|
| 28 | Salaire reçu | + 2 000 € |
| 29 | Virement automatique vers l'épargne de précaution | − 250 € |
| 29 | Virement automatique vers la réserve annuelle | − 155 € |
| 1er | Loyer et charges | − 650 € |
| 2 | Électricité, assurance habitation | − 75 € |
| 3 | Box et mobile, assurance auto | − 80 € |
| 5 | Abonnements, frais bancaires | − 45 € |
| Du 6 au 27 | Enveloppes : courses, carburant, santé, envies | − 670 € |
| 27 | Ce qui reste de la marge part vers l'épargne | jusqu'à − 75 € |
Après le 5, Karim a sur son compte 745 € : ses 670 € d'enveloppes et sa marge de 75 €. Il sait que tout ce qui reste est à lui pour vivre, sans risque d'avoir oublié une facture.
Et si mon salaire arrive en retard ?
Ça peut arriver, notamment si ton employeur paie le dernier jour ouvré du mois. Deux précautions :
- programme tes virements automatiques un ou deux jours après la date d'arrivée habituelle du salaire ;
- garde toujours un petit coussin sur ton compte courant (une centaine d'euros, par exemple, que tu ne comptes pas dans ton budget) pour absorber un décalage de quelques jours.
Erreurs fréquentes
- Programmer l'épargne en fin de mois : il ne restera rien. Toujours juste après la paie.
- Programmer le virement le jour même de la paie quand le salaire arrive parfois avec un jour de retard : risque de découvert.
- Automatiser sans vérifier : contrôle ton relevé le premier mois pour t'assurer que tout est passé comme prévu.
- Oublier de mettre à jour les montants quand ton budget évolue (augmentation de salaire, nouvelle dépense fixe).
À toi de jouer
- Note la date d'arrivée de ton salaire (la plus tardive des 6 derniers mois).
- Programme un virement permanent vers ton épargne de précaution, à J+1.
- Programme un virement permanent vers ta réserve annuelle, à J+1.
- Liste tes prélèvements et leur date actuelle. Pour ceux qui tombent en fin de mois, demande un changement de date.
MON CALENDRIER DE L'ARGENT
Jour J (paie) : le ____ du mois
J+1 : virement épargne ______ €  ☐ programmé
J+1 : virement réserve annuelle ______ €  ☐ programmé
Prélèvements à déplacer :
- __________ (actuellement le ____) → demandé ☐
- __________ (actuellement le ____) → demandé ☐
En bref
- La volonté s'use, l'automatisme non : programme ton budget une fois pour toutes.
- Jour J : la paie. J+1 : épargne et réserve. J à J+5 : prélèvements fixes. Le reste : tes enveloppes.
- Regroupe tes prélèvements en début de mois quand c'est possible.
- Garde un petit coussin pour absorber un retard de salaire.
- Action du jour : programmer tes deux virements permanents.