
Chapter 3 · Charges fixes et variables
Incompressible ou ajustable : savoir où agir
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free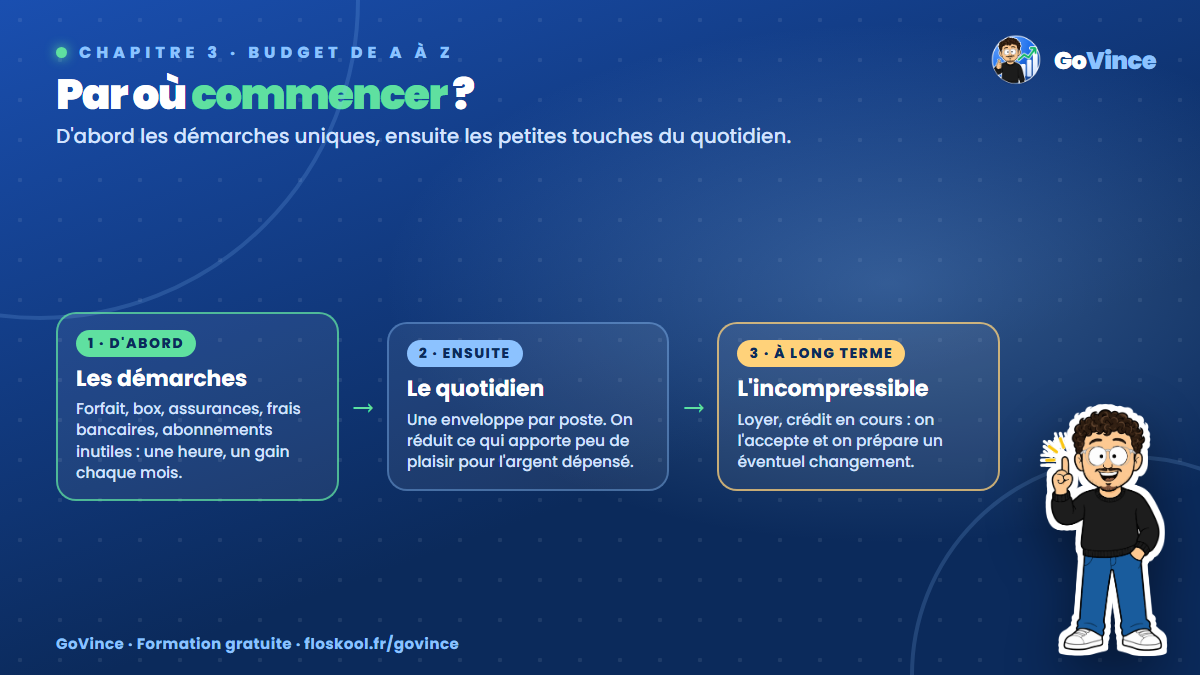
Le pourquoi : on ne peut pas tout couper
Quand on découvre qu'on dépense trop, le premier réflexe est de vouloir « tout réduire ». Mais tu ne peux pas réduire ton loyer du jour au lendemain, ni arrêter de manger. Pour agir efficacement, il faut un deuxième tri : ce sur quoi tu peux agir, et en combien de temps.
Le comment : les trois niveaux d'action
Niveau 1 : incompressible à court terme
Ce sont les dépenses que tu ne peux pas modifier rapidement sans changer de vie : le loyer, un crédit en cours, la cantine des enfants, les assurances obligatoires. Elles peuvent évoluer, mais sur des mois ou des années (déménager, renégocier un crédit).
Ce qu'on fait : on les accepte dans le budget, et on note les pistes à long terme.
Niveau 2 : ajustable par une démarche
Ces dépenses ne varient pas d'elles-mêmes, mais une action ponctuelle peut les faire baisser durablement : un coup de fil, une comparaison, une résiliation.
Exemples : forfait mobile et box internet (les offres changent souvent), assurances auto et habitation (à comparer chaque année, la résiliation est possible après un an de contrat pour la plupart des assurances), frais bancaires (en changeant d'offre ou de banque), abonnements que tu n'utilises pas, contrat d'énergie.
Ce qu'on fait : on traite ces lignes une par une, une seule fois. C'est le gain le plus rentable : une heure de démarches peut économiser de l'argent tous les mois, sans aucun effort ensuite.
Niveau 3 : ajustable au quotidien
Ce sont les dépenses qui dépendent de tes choix de chaque jour : restaurants, livraisons, courses, shopping, sorties, petits achats.
Ce qu'on fait : on ne les supprime pas, on leur donne une enveloppe dans le budget. On décide combien elles méritent, selon ce qui compte pour toi.
Le piège du « tout couper »
Si tu coupes d'un coup toutes tes dépenses de niveau 3, tu tiendras peut-être deux semaines. Puis un vendredi soir, la frustration l'emportera et tu dépenseras en une soirée ce que tu as économisé en un mois. C'est l'effet « régime trop strict ».
La bonne approche :
- D'abord le niveau 2 : il ne te prive de rien et rapporte tous les mois.
- Ensuite le niveau 3, par petites touches : réduire ce qui t'apporte le moins de plaisir pour l'argent dépensé, garder ce qui compte vraiment.
- Le niveau 1 à long terme, si besoin, en le préparant sereinement.
Le test du plaisir par euro
Pour tes dépenses de niveau 3, pose-toi une question simple pour chaque poste : « Sur une note de 1 à 10, quel plaisir ou quelle utilité cette dépense m'apporte-t-elle ? »
Karim fait l'exercice :
| Dépense | Montant / mois | Note de plaisir | Décision |
|---|---|---|---|
| Restaurant avec ses amis le samedi | 80 € | 9 / 10 | On garde |
| Livraisons de repas en semaine (souvent par flemme) | 110 € | 4 / 10 | On réduit fortement |
| Bars et sorties | 90 € | 7 / 10 | On garde une partie |
| Cafés et snacks au travail (cachés dans ses 120 € « non identifiés ») | 90 € | 3 / 10 | On réduit |
| Shopping vêtements | 120 € | 6 / 10 | On fixe une enveloppe |
| Achats en ligne divers | 60 € | 2 / 10 | On supprime presque tout |
Résultat : Karim garde ce qui lui fait vraiment plaisir (ses samedis entre amis) et réduit ce qu'il fait par habitude ou par flemme. Il ne se sent pas privé, parce qu'il a choisi.
Les démarches de niveau 2 de Karim
Karim liste ses dépenses ajustables par une démarche :
- Forfait mobile à 25 € : une offre équivalente existe à 10 € chez un autre opérateur. Gain : 15 € par mois.
- Trois abonnements de streaming à 35 € au total : il en regarde un seul régulièrement. Il garde celui-là. Gain : environ 25 € par mois.
- Application payante à 10 € par mois qu'il n'ouvre plus : résiliée. Gain : 10 € par mois.
- Frais bancaires à 12 € par mois en moyenne : en évitant les découverts et en passant à une offre moins chère, il vise 5 € au maximum. Gain : environ 7 € par mois.
Total : environ 57 € par mois récupérés, soit près de 700 € par an, pour deux heures de démarches et aucune privation.
Erreurs fréquentes
- Garder un abonnement « au cas où ». Si tu ne l'as pas utilisé depuis un mois, résilie-le. Tu pourras toujours te réabonner.
- Comparer les assurances uniquement sur le prix. Vérifie les garanties et les franchises avant de changer.
- S'attaquer en premier aux petits plaisirs qui comptent pour toi. Commence toujours par les dépenses à faible plaisir.
- Faire les démarches « plus tard ». Bloque un créneau dans ton agenda cette semaine.
À toi de jouer
- Reprends ta liste de dépenses et ajoute un chiffre à chaque ligne : 1 (incompressible), 2 (ajustable par une démarche) ou 3 (ajustable au quotidien).
- Pour chaque dépense de niveau 2, écris la démarche à faire : comparer, appeler, résilier, renégocier.
- Pour tes dépenses de niveau 3, fais le test du plaisir par euro.
- Bloque une heure dans ton agenda cette semaine pour faire au moins trois démarches de niveau 2.
MES DÉMARCHES DE NIVEAU 2
Dépense          | Montant actuel | Démarche          | Gain espéré / mois
_______________  | ______ €       | _______________   | ______ €
_______________  | ______ €       | _______________   | ______ €
_______________  | ______ €       | _______________   | ______ €
Créneau bloqué le : ____________
En bref
- Niveau 1 (incompressible) : on accepte et on prépare le long terme.
- Niveau 2 (ajustable par une démarche) : le gain le plus rentable, sans aucune privation.
- Niveau 3 (ajustable au quotidien) : on donne une enveloppe, on garde ce qui compte.
- Le test du plaisir par euro aide à réduire sans frustration.
- Action du jour : lister tes démarches de niveau 2 et bloquer un créneau.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.