
Chapter 7 · Adapter son budget à son salaire
Les revenus irréguliers : budgéter sur un revenu plancher
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free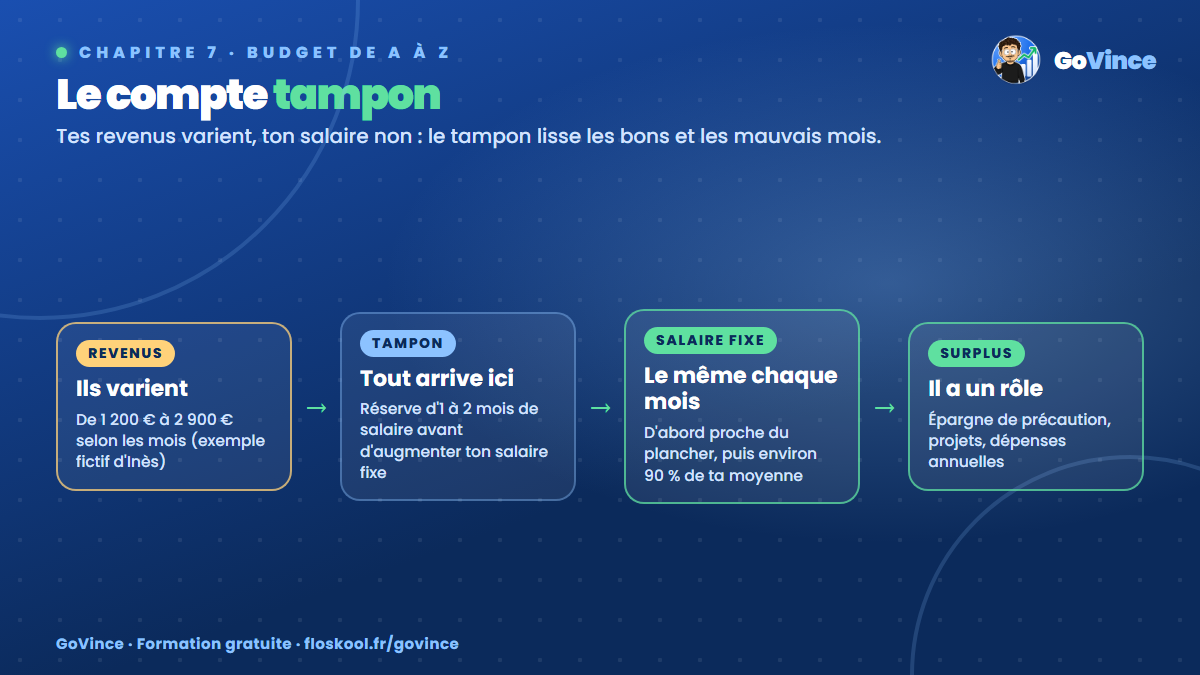
Le pourquoi : quand le salaire change chaque mois
Indépendants, freelances, intérimaires, commerciaux payés à la commission, saisonniers, étudiants avec des petits boulots, artistes : pour beaucoup de personnes, le revenu change d'un mois à l'autre. Un mois à 2 800 €, le suivant à 1 300 €. Dans ces conditions, un budget mensuel classique semble impossible.
Il ne l'est pas. Il demande simplement une organisation un peu différente.
Inès, freelance aux revenus variables
Inès est graphiste freelance. C'est un personnage fictif, inventé pour cette leçon. Voici ce qu'elle a réellement touché sur son compte personnel ces 12 derniers mois, après avoir mis de côté ses cotisations sociales et ses impôts sur un compte séparé :
| Mois | Revenu | Mois | Revenu |
|---|---|---|---|
| Janvier | 1 600 € | Juillet | 2 400 € |
| Février | 1 900 € | Août | 1 200 € |
| Mars | 2 600 € | Septembre | 2 200 € |
| Avril | 2 100 € | Octobre | 2 900 € |
| Mai | 1 800 € | Novembre | 2 300 € |
| Juin | 2 500 € | Décembre | 1 700 € |
Total annuel : 25 200 €, soit une moyenne de 2 100 € par mois. Mais son mois le plus bas est à 1 200 €.
Si tu es indépendant, la première règle est de séparer immédiatement ce qui revient aux cotisations sociales et aux impôts. Cet argent n'est pas à toi. Les montants dépendent de ton statut : vérifie-les sur le site de l'Urssaf ou auprès de ton expert-comptable.
Le comment : la méthode du revenu plancher
Étape 1 : calcule ton revenu plancher
C'est le revenu le plus bas des 12 derniers mois, ou un montant légèrement inférieur à la moyenne des trois mois les plus bas si tu préfères être un peu moins prudent. Pour Inès, on retient 1 200 €, puis on vérifiera si on peut aller un peu plus haut.
Étape 2 : construis ton budget « de base » sur ce plancher
Ton budget de base couvre les besoins essentiels et une épargne minimale. C'est le budget qui doit tenir même le pire mois.
Étape 3 : crée un compte tampon
C'est la pièce maîtresse. Tous tes revenus arrivent sur un compte tampon (un livret ou un deuxième compte). Chaque mois, tu te verses depuis ce compte un salaire fixe vers ton compte courant. Les bons mois, le compte tampon se remplit. Les mauvais mois, il compense.
Étape 4 : remplis d'abord le compte tampon
Avant de vivre sur un salaire plus élevé que ton plancher, constitue une réserve d'au moins un à deux mois de salaire dans ton compte tampon. Au début, verse-toi seulement ton revenu plancher.
Étape 5 : augmente ton salaire fixe progressivement
Une fois la réserve constituée, tu peux augmenter ton salaire fixe vers un montant proche de ta moyenne, mais légèrement en dessous (par exemple 90 % de ta moyenne). Ainsi, le compte tampon continue de grossir doucement.
Étape 6 : répartis le surplus
Quand le compte tampon dépasse ton objectif de réserve, le surplus va vers ton épargne de précaution, tes projets ou tes dépenses irrégulières.
Le budget d'Inès
Phase 1 : les premiers mois, elle se verse 1 300 € (légèrement au-dessus de son plancher, car ses trois mois les plus bas tournent autour de 1 500 €).
| Poste | Montant |
|---|---|
| Loyer et charges | 620 € |
| Énergie, assurance | 60 € |
| Communication | 35 € |
| Courses | 260 € |
| Transport | 50 € |
| Santé | 25 € |
| Envies (sorties, shopping, abonnements) | 150 € |
| Épargne minimale | 50 € |
| Marge | 50 € |
| Total | 1 300 € |
Phase 2 : après quelques mois, son compte tampon contient l'équivalent de deux mois de salaire. Elle augmente son salaire fixe à 1 900 € (environ 90 % de sa moyenne de 2 100 €) et ajoute 600 € répartis entre plus d'envies (+ 150 €), une provision pour ses dépenses irrégulières (+ 150 €) et une épargne plus forte (+ 300 €).
Les mois à 2 900 €, le surplus remplit le tampon. Les mois à 1 200 €, le tampon complète. Son compte courant reçoit 1 900 € chaque mois, quoi qu'il arrive.
Les règles spécifiques aux revenus irréguliers
- Ne jamais dépenser un bon mois comme s'il allait se répéter.
- Séparer immédiatement les impôts et cotisations si tu es indépendant.
- Viser une épargne de précaution plus élevée qu'un salarié : six mois de dépenses plutôt que trois, car tes revenus sont moins prévisibles.
- Revoir ton salaire fixe une à deux fois par an, à la hausse ou à la baisse selon l'évolution de ta moyenne.
Erreurs fréquentes
- Construire son budget sur la moyenne dès le départ, sans réserve : le premier mauvais mois provoque un découvert.
- Oublier la saisonnalité : si tes revenus baissent chaque été ou chaque janvier, anticipe-le.
- Mélanger argent professionnel et personnel sur un seul compte.
- Augmenter son salaire fixe après un seul très bon mois.
À toi de jouer
Si tes revenus varient :
- Note tes revenus des 12 derniers mois (après impôts et cotisations si tu es indépendant).
- Calcule ton revenu plancher et ta moyenne.
- Construis ton budget de base sur le plancher.
- Ouvre ou désigne un compte tampon, et fixe ton objectif de réserve (un à deux mois de salaire).
MON REVENU IRRÉGULIER
Revenu le plus bas des 12 derniers mois : ______ €
Moyenne des 12 derniers mois : ______ €
Phase 1 : mon salaire fixe (proche du plancher) : ______ €
Objectif du compte tampon (1 à 2 mois) : ______ €
Phase 2 : mon salaire fixe (≈ 90 % de la moyenne) : ______ €
Si tes revenus sont réguliers, retiens simplement le principe du compte tampon : il peut aussi te servir pour gérer un 13e mois ou des primes.
En bref
- Avec un revenu variable, on budgète sur le revenu plancher, pas sur la moyenne.
- Le compte tampon lisse les revenus : tu te verses un salaire fixe chaque mois.
- On commence au plancher, on constitue une réserve, puis on monte vers 90 % de la moyenne.
- Indépendants : séparer impôts et cotisations, viser une épargne de précaution plus élevée.
- Action du jour : calculer ton revenu plancher et ta moyenne.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.