
Chapter 5 · Acheter une voiture sans déséquilibrer ton budget
Le crédit auto : ce que la mensualité ne te dit pas
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free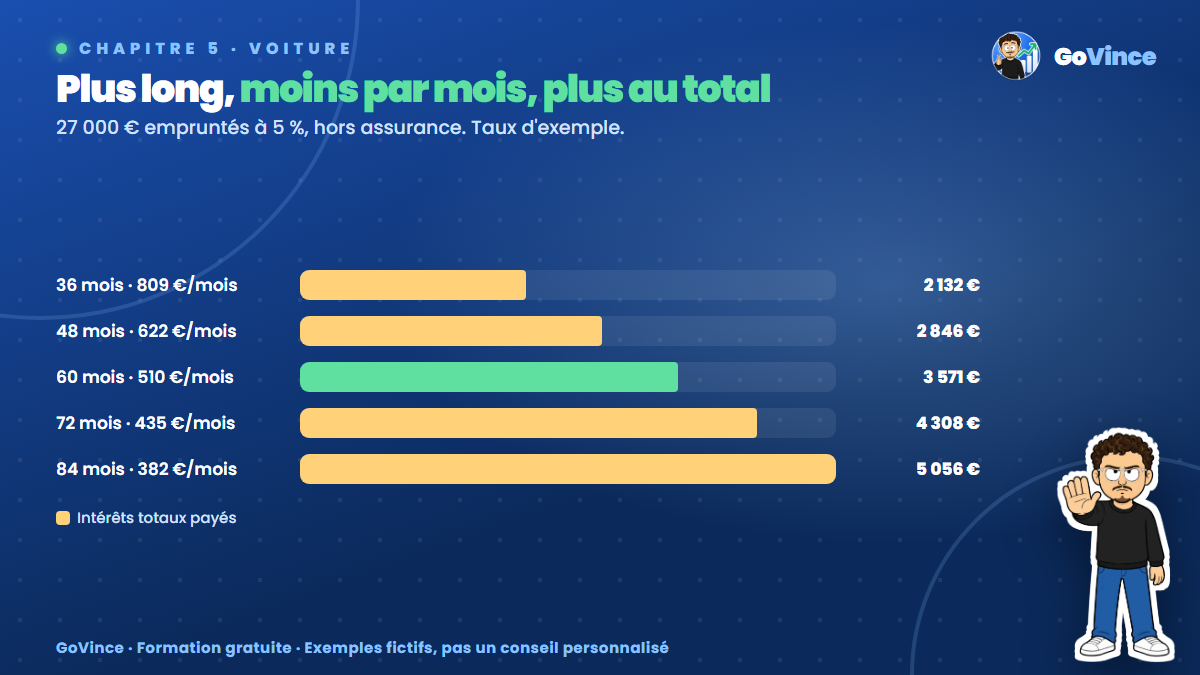
Le pourquoi : la mensualité est le chiffre le plus trompeur
« Combien vous voulez mettre par mois ? » Cette question semble gentille. Elle fait pourtant oublier le reste : le montant emprunté, la durée et le coût du crédit. Avec une durée assez longue, presque n'importe quelle voiture rentre dans presque n'importe quel budget. Elle ne coûte pas moins cher pour autant. Elle coûte plus longtemps.
Avant de signer, il te faut trois chiffres : le capital emprunté, le TAEG et le coût total du crédit.
Exemple complet : 27 000 €, cinq durées
Yanis emprunte 27 000 € à 5 % (hors assurance emprunteur). Seule la durée change :
Durée      Mensualité    Intérêts totaux
36 mois       809 €          2 132 €
48 mois       622 €          2 846 €
60 mois       510 €          3 571 €
72 mois       435 €          4 308 €
84 mois       382 €          5 056 €
Passer de 60 à 84 mois baisse la mensualité de 128 €, et ça ajoute 1 485 € d'intérêts. Entre 36 et 84 mois, l'écart d'intérêts atteint 2 924 €. Allonger n'est pas interdit : c'est parfois le seul moyen de faire tenir un budget. Mais il faut savoir que tu achètes de l'air, à un prix connu. Et une mensualité plus basse sur une voiture trop chère reste une voiture trop chère.
Maintenant, gardons 60 mois et changeons le taux :
Taux      Mensualité    Intérêts totaux
3 %          485 €          2 109 €
5 %          510 €          3 571 €
7 %          535 €          5 078 €
9 %          560 €          6 629 €
Entre 5 % et 7 %, la mensualité ne bouge que de 25 €, ce qui paraît faible. Pourtant, sur 60 mois, ça fait 1 507 € d'intérêts en plus. C'est pour ça qu'il vaut la peine de comparer plusieurs offres, même quand la différence semble minuscule. Ces taux sont des exemples, pas les taux du moment.
Ce qu'il faut vérifier dans une offre
D'après service-public.fr (pages lues en novembre 2026, à relire avant de signer car les règles évoluent) :
- Le TAEG (taux annuel effectif global) est le taux à comparer. Il prend en compte la totalité des frais du prêt : intérêts, frais de dossier, frais d'assurance, commissions de courtier.
- Le prêt personnel s'utilise librement, tu n'as pas à préciser l'usage.
- Le crédit affecté est lié à l'achat précis. Si le crédit est refusé, la vente est annulée : tu ne paies rien au vendeur ni à la banque, et un éventuel acompte doit t'être remboursé.
- Le délai de rétractation est de 14 jours calendaires après la signature de l'offre de prêt. Pour un crédit affecté, il peut être raccourci si tu demandes une livraison immédiate. Regarde le cas exact sur la fiche officielle avant de demander à être livré vite.
Les erreurs à éviter
- Répondre à « combien par mois ? » en premier. Donne plutôt le prix total que tu acceptes.
- Comparer deux offres de durées différentes sur la mensualité. Compare le coût total, à durée égale.
- Accepter le crédit du vendeur sans autre devis. Il peut être bon, mais tu ne le sauras qu'en comparant avec une autre offre.
- Oublier l'assurance emprunteur. Nos exemples ne la comptent pas. Si tu en prends une, ajoute-la au calcul.
- Mettre tout ton fonds d'urgence en apport. Le premier imprévu sur la voiture se paierait alors à crédit.
L'astuce avancée : ce que tu dois contre ce que vaut la voiture
Une voiture perd de la valeur, et un crédit se rembourse. La question utile : si je dois revendre, est-ce que la vente couvre ce que je dois encore ?
Comparons le crédit à 60 mois et le crédit à 84 mois. Hypothèse simplifiée : la voiture de 30 000 € perd 3 000 € par an. Dans la vraie vie, la perte n'est pas aussi régulière.
Après     Valeur    Reste dû     Marge      Reste dû     Marge
                    60 mois                 84 mois
1 an     27 000 €   22 125 €    4 875 €    23 696 €    3 304 €
2 ans    24 000 €   17 001 €    6 999 €    20 222 €    3 778 €
3 ans    21 000 €   11 614 €    9 386 €    16 571 €    4 429 €
4 ans    18 000 €    5 952 €   12 048 €    12 733 €    5 267 €
Avec l'apport de 3 000 €, la marge reste positive. Mais plus la durée est longue, plus elle est mince. Sans apport, ou si la voiture décote plus vite, elle peut devenir négative : tu devrais remettre de l'argent pour vendre ta propre voiture. Avant de signer, demande à la banque le tableau d'amortissement et fais cette comparaison.
À toi de jouer
- Prends une offre de crédit réelle ou un simulateur de banque.
- Note le capital, la durée, le TAEG et le coût total du crédit.
- Teste une durée plus courte de 12 mois : de combien monte la mensualité, de combien baisse le coût ?
- Demande une deuxième offre et compare à durée égale.
MES OFFRES          Offre 1       Offre 2
Capital emprunté    ______ €      ______ €
Durée               ______ mois   ______ mois
TAEG                ______ %      ______ %
Mensualité          ______ €      ______ €
Coût total crédit   ______ €      ______ €
En bref
- Une durée plus longue baisse la mensualité et augmente le coût : 84 mois au lieu de 60, c'est 128 € de moins par mois et 1 485 € d'intérêts de plus dans l'exemple.
- Compare les offres avec le TAEG et le coût total, à durée égale.
- Vérifie ce que tu dois encore face à la valeur de la voiture, surtout sur une longue durée.