
Chapter 3 · Acheter ou louer : la méthode de comparaison
Le vrai coût d'un achat, ligne par ligne
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free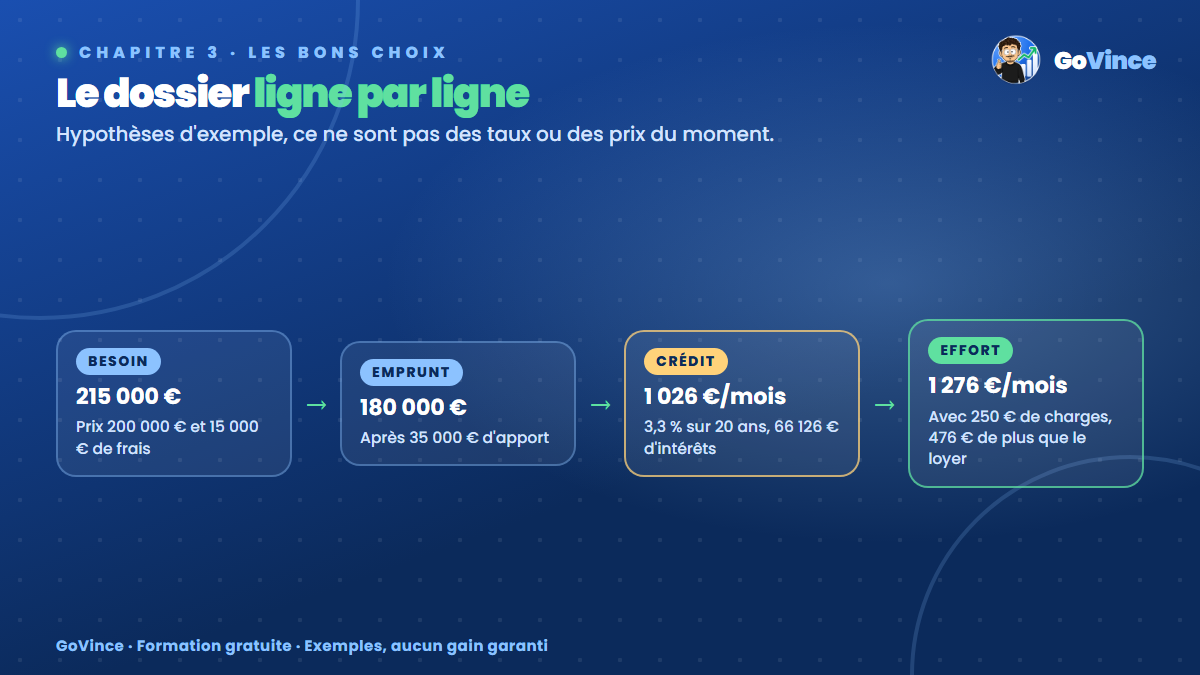
Le pourquoi : le prix affiché n'est que le début
Quand une annonce indique 200 000 €, le coût réel est bien différent. Il y a les frais d'achat, les intérêts, l'assurance du crédit, les charges, l'entretien, puis les frais de revente. Tant que ces lignes ne sont pas écrites, on ne sait pas ce qu'on achète.
Exemple complet : le dossier ligne par ligne
Toujours nos hypothèses d'exemple, qui ne sont pas des taux ou des prix du moment :
PLAN DE FINANCEMENT
Prix du bien                 200 000 €
Frais d'achat (7,5 %)         15 000 €
Besoin total                 215 000 €
Apport                        35 000 €
Emprunt                      180 000 €

CRÉDIT
Taux                          3,3 % par an
Durée                         20 ans, soit 240 mois
Mensualité                     1 026 €  (1 025,52 € exactement)
Total remboursé              246 126 €
Dont intérêts                 66 126 €
Une mensualité ne rembourse pas le capital de façon égale. Au début, les intérêts prennent une grande part. Le premier mois : 495 € d'intérêts et 531 € de capital. Le dernier, presque tout est du capital.
TABLEAU D'AMORTISSEMENT (extraits)
Année   Intérêts payés   Capital remboursé   Reste dû en fin d'année
  1        5 843 €           6 463 €             173 537 €
  5        4 932 €           7 374 €             145 443 €
 10        3 611 €           8 695 €             104 697 €
 15        2 054 €          10 253 €              56 652 €
 20          217 €          12 089 €                   0 €
Les charges. Le propriétaire paie ce que le locataire ne voit pas : taxe foncière, entretien, gros travaux, assurance du logement, charges de copropriété. Dans l'exemple, on suppose 1,5 % du prix par an, soit 3 000 € par an ou 250 € par mois, puis une hausse de 2 % par an. Au bout de 20 ans, cela fait 364 € par mois.
EFFORT MENSUEL DE L'ACHETEUR AU DÉPART
Mensualité          1 026 €
Charges               250 €
Total               1 276 €
Loyer équivalent      800 €
Différence            476 €
L'assurance emprunteur. Elle couvre le crédit en cas de décès ou d'invalidité, selon les garanties choisies. Notre exemple ne la compte pas, pour rester simple. Si on suppose, à titre d'illustration, 0,25 % par an du capital emprunté : 37,50 € par mois, soit 9 000 € sur 20 ans. La mensualité monterait à 1 063 €.
La capacité d'emprunt
Pour un crédit immobilier, les règles du HCSF (le Haut Conseil de stabilité financière) fixent deux repères pour les banques, avec une marge de souplesse pour une partie des dossiers :
- un taux d'effort (la part du revenu consacrée au crédit, assurance comprise) de 35 % maximum ;
- une durée de 25 ans maximum, qui peut aller à 27 ans dans certains cas.
Respecter ces repères ne donne aucun droit au crédit : la banque reste libre de sa décision.
Dans notre exemple, sans assurance : 1 026 ÷ 0,35 = 2 930 € de revenu net mensuel. Avec l'assurance d'illustration : 3 037 €.
À 2 000 € de revenu, 35 % font 700 € par mois. À 3,3 % sur 20 ans, cela permet d'emprunter environ 122 864 €, sans compter l'assurance. C'est le salaire de Nora : pour elle, ce bien à 200 000 € n'est pas envisageable seule dans ces conditions. Le calcul le montre tout de suite, sans perdre des mois à visiter.
Taux et durée : les deux curseurs
Toujours pour 180 000 € empruntés :
SELON LE TAUX, SUR 20 ANS
2,8 % :   980 € par mois,  55 284 € d'intérêts
3,3 % : 1 026 € par mois,  66 126 € d'intérêts
3,8 % : 1 072 € par mois,  77 253 € d'intérêts

SELON LA DURÉE, À 3,3 %
15 ans : 1 269 € par mois,  48 453 € d'intérêts
20 ans : 1 026 € par mois,  66 126 € d'intérêts
25 ans :   882 € par mois,  84 579 € d'intérêts
Passer de 20 à 25 ans baisse la mensualité de 144 € mais ajoute 18 453 € d'intérêts.
Les faits à connaître (France)
À relire au moment de ton projet, car les règles évoluent :
- Frais d'achat (appelés « frais de notaire ») : surtout des taxes reversées à l'État et aux collectivités, plus la rémunération du notaire. Les notaires donnent comme ordre de grandeur 7 à 8 % du prix dans l'ancien et 2 à 3 % dans le neuf. Utilise un simulateur des notaires pour ton cas.
- Compare le TAEG (taux annuel effectif global) et pas seulement le taux du crédit : il intègre d'autres frais obligatoires.
- L'offre de prêt doit rester valable au moins 30 jours, et tu ne peux pas l'accepter avant un délai de réflexion de 10 jours.
- La banque ne peut pas t'imposer son assurance. Tu peux aussi en changer à tout moment, sans frais, si les garanties sont au moins équivalentes.
- La condition suspensive de prêt dans le compromis permet, si le prêt est refusé et que tu as respecté les conditions prévues, de ne pas acheter et de récupérer les sommes versées.
- Délai de rétractation : pour un logement, l'acheteur non professionnel dispose de 10 jours après la notification du compromis.
Les erreurs à éviter
- Mettre tout ton argent dans l'apport. Sans fonds d'urgence, la première panne de chaudière devient un crédit à la consommation. Garde ton matelas.
- Oublier les travaux. Toiture, chaudière, ravalement : garde une réserve, surtout en copropriété ancienne où des travaux votés peuvent tomber.
- Allonger la durée sans regarder les intérêts. La mensualité baisse, le coût total monte.
- Négliger l'assurance. Compare les garanties et le coût total, pas seulement le tarif mensuel.
L'astuce avancée : la mensualité sous tableur
Dans Excel en français, cette formule calcule la mensualité :
=VPM(0,033/12;240;-180000)
Tu dois lire environ 1 025,52. Remplace le taux, le nombre de mois et le montant, et tu compareras toi-même toutes les offres. Pour le coût des intérêts : mensualité × nombre de mois, moins le capital emprunté.
Avant de t'engager, fais aussi le test de la vie réelle : pendant 6 mois, mets de côté chaque mois la différence entre ton loyer et l'effort d'achat (ici 476 €). Si tu n'y arrives pas, le budget est sans doute trop serré. Et tu auras renforcé ton apport.
À toi de jouer
Remplis ce plan avec un bien réel ou réaliste.
MON DOSSIER D'ACHAT
Prix : ______ €
Frais d'achat : ______ €
Apport (sans toucher au fonds d'urgence) : ______ €
Emprunt : ______ €
Taux : ____ %   Durée : ____ ans
Mensualité : ______ €
Assurance : ______ € par mois
Charges et entretien : ______ € par mois
Effort total : ______ € par mois
Taux d'effort : (mensualité + assurance) ÷ revenu = ____ %
En bref
- 180 000 € à 3,3 % sur 20 ans (exemple) : 1 026 € par mois et 66 126 € d'intérêts.
- Ajoute 250 € de charges, soit 1 276 € par mois contre un loyer de 800 € : 476 € d'écart.
- Le repère de 35 % de taux d'effort et 25 ans existe, mais ne garantit pas un accord.