
Chapter 1 · Épargner : combien, où et dans quel ordre
L'ordre des priorités et l'automatisation
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free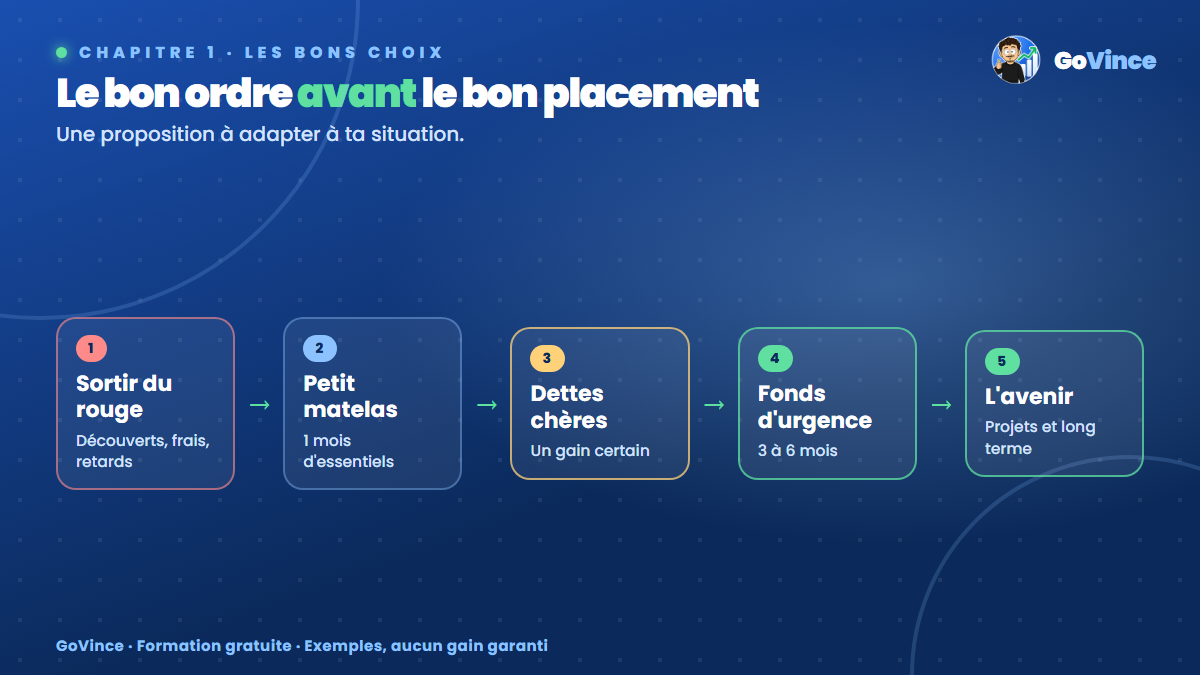
Le pourquoi : le bon ordre vaut plus que le bon placement
Beaucoup de gens se demandent où investir alors qu'ils paient de gros intérêts sur un crédit à la consommation, ou qu'ils n'ont pas un euro de côté. Avant le « quoi », il y a le « dans quel ordre ». Chaque euro ne peut faire qu'un seul travail à la fois : autant lui donner le plus utile.
La méthode : 5 étages, du bas vers le haut
Voici un ordre logique pour beaucoup de situations. Ce n'est pas une obligation : c'est une proposition à adapter.
- Sortir du rouge. Découvert régulier, frais bancaires, retards de paiement : c'est le premier chantier.
- Poser un petit matelas. Un mois d'essentiels, pour que le moindre pépin ne te renvoie pas à la case découvert.
- Rembourser les dettes chères. Le crédit renouvelable et les crédits à la consommation à taux élevé. Compare toujours le taux que tu paies avec ce qu'un placement pourrait rapporter, sans garantie. Rembourser un crédit, c'est un gain certain : tu arrêtes de payer ces intérêts.
- Finir le fonds d'urgence : 3 à 6 mois d'essentiels.
- Financer l'avenir. Les projets à moins de 5 ans sur des placements sans risque, le long terme sur des placements qui acceptent le risque, si tu le souhaites.
Un crédit immobilier à taux modéré n'a rien à voir avec un crédit renouvelable : il ne se traite pas au même étage. On y revient au chapitre 3.
Exemple complet : Nora s'organise
Reprenons Nora (personnage fictif), avec une variante pour cet exercice : elle a toujours 1 200 € sur un livret et 300 € à mettre de côté par mois, mais imaginons qu'elle ait aussi un petit crédit à la consommation de 1 500 €, avec un taux bien plus élevé que celui de son livret.
PLAN DE NORA (exemple fictif)
Étage 1 : pas de découvert        OK
Étage 2 : 1 mois d'essentiels     1 300 €
          elle a 1 200 €, il manque 100 €
          → 1 mois (la moitié du versement suffit)
Étage 3 : crédit de 1 500 €
          → 5 mois à 300 €, hors intérêts
Étage 4 : passer de 1 300 € à 3 900 €
          il manque 2 600 €
          → 9 mois à 300 € (8,7 arrondi)
Étage 5 : le reste vers ses projets
En 15 mois environ, Nora a un crédit soldé, un fonds de 3 mois, et elle peut commencer le long terme. Elle ne s'est pas demandé une seule fois quel était le meilleur placement : elle a suivi l'ordre.
Ce plan compte les mois de manière simple : dans la vraie vie, les intérêts du crédit rallongent un peu le remboursement. Regarde ton tableau d'amortissement (le document qui détaille chaque échéance).
L'automatisation : décider une fois, pas chaque mois
Si tu dois décider d'épargner chaque mois, tu décideras souvent de ne pas le faire. Le virement automatique enlève la décision. On appelle ça « se payer en premier » : l'argent part vers l'épargne le jour où le salaire arrive, avant les dépenses.
CALENDRIER TYPE (à adapter)
Jour de paie      salaire reçu
Jour de paie + 1  virement automatique vers l'épargne
Du 1er au 5       loyer, assurances, abonnements
Ensuite           ce qui reste sert à vivre
Nora programme 300 € le lendemain de sa paie. Il lui reste 1 700 € pour vivre, dont 1 300 € d'essentiels et 400 € de vie courante. Elle n'a plus jamais à se demander s'il reste assez pour épargner.
La formation gratuite Construire son premier budget montre ce calendrier en détail : floskool.fr/govince/premierbudget
Les erreurs à éviter
- Automatiser un montant trop élevé. Si tu dois reprendre l'argent chaque mois, le plan casse et tu te décourages. Baisse le montant, garde le virement.
- Programmer le virement à la fin du mois. « Ce qui reste » est souvent nul. Le virement part en début de mois.
- Investir avant de solder une dette chère. Aucun placement sérieux ne peut te garantir de faire mieux que les intérêts que tu arrêtes de payer.
- Tout mettre sur le même livret. Fonds d'urgence et épargne vacances mélangés, et l'un finit par manger l'autre.
L'astuce avancée : la règle de la moitié
Quand ton revenu augmente, décide avant que l'argent arrive :
Pour chaque hausse de revenu : 50 % pour moi aujourd'hui,
50 % vers l'épargne, le jour même où la hausse arrive.
Exemple fictif : une hausse de 100 € par mois fait 50 € d'épargne en plus, soit 600 € par an. Ton niveau de vie monte, ton taux d'épargne aussi, sans jamais que tu aies l'impression de te priver. Même chose pour une prime ou un remboursement : décide de son rôle avant de la recevoir.
À toi de jouer
- Place-toi sur les 5 étages. À quel étage es-tu vraiment ?
- Calcule combien de mois il te faut pour finir cet étage.
- Programme ton virement automatique aujourd'hui, même de 20 €.
MON ORDRE DES PRIORITÉS
Je suis à l'étage : ____
Il me manque : ______ €
Virement automatique : ______ € le ____ de chaque mois
Vers : ______________
Prochain étage dans : ______ mois
En bref
- D'abord sortir du rouge, un petit matelas, les dettes chères, le fonds d'urgence, puis l'avenir.
- Rembourser une dette chère, c'est un gain certain.
- Un virement automatique le lendemain de la paie vaut mieux que la meilleure des résolutions.