
Chapter 1 · Épargner : combien, où et dans quel ordre
Bienvenue : ton taux d'épargne, le chiffre qui dit tout
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free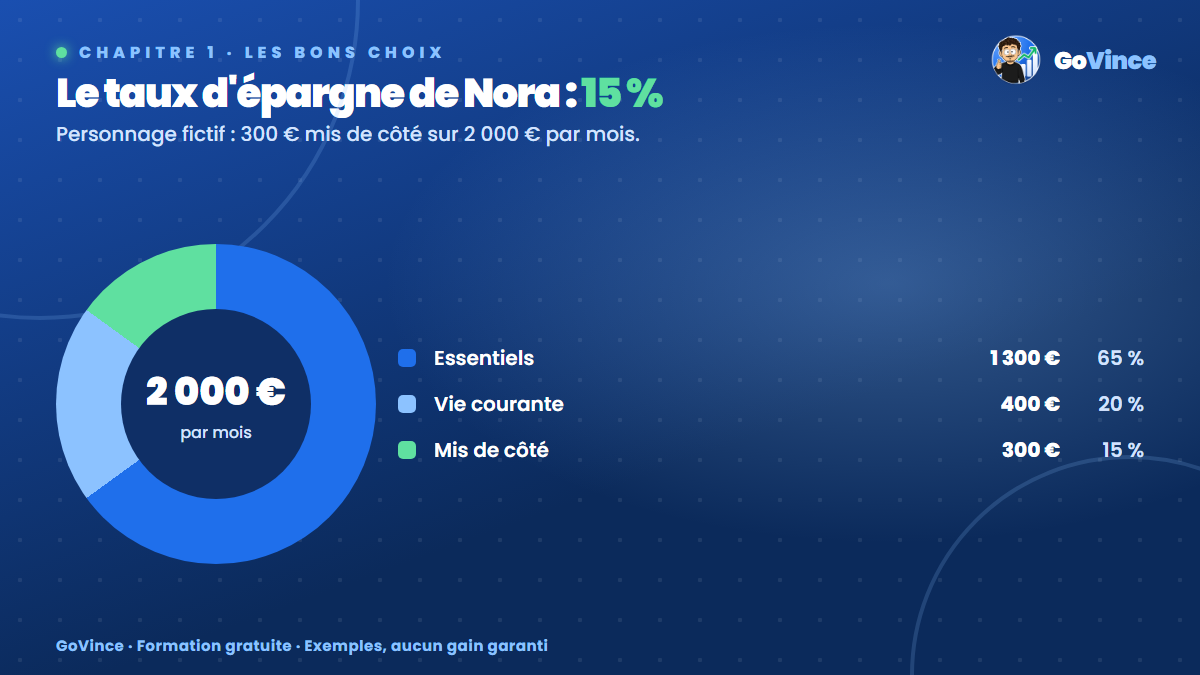
Le pourquoi : trois décisions pèsent plus que toutes les autres
Combien tu mets de côté. Où tu places ce que tu ne dépenses pas. Si tu achètes ton logement ou si tu le loues. Ces trois décisions pèsent bien plus lourd que le prix d'un café, et pourtant personne ne nous apprend à les prendre.
Cette formation gratuite est faite pour ça. Tu vas apprendre à calculer, pas à obéir. À la fin, tu sauras faire tes propres comptes avec tes propres chiffres.
Trois règles avant de commencer :
- Tous les montants sont des exemples. Ils servent à comprendre un raisonnement, pas à fixer ce que tu devrais faire.
- Aucun gain n'est promis. Dès qu'on parle d'investir, on parle aussi de risque de perte.
- Ce n'est pas un conseil personnalisé. Personne ici ne connaît ta situation. Pour une décision importante, fais-toi aider par un professionnel.
Le plan de la formation
- Épargner : combien mettre de côté, le fonds d'urgence, l'ordre des priorités, l'automatisation, le rattrapage.
- Investir : les intérêts composés, le temps, les frais, le risque, les grandes familles de placements.
- Acheter ou louer : la bonne méthode de comparaison, le vrai coût d'un achat, un scénario complet sur 20 ans.
- Décider et passer à l'action : ton propre calcul et ton plan sur 90 jours.
Chaque leçon suit le même chemin : le pourquoi, un exemple chiffré complet, les erreurs à éviter, une astuce avancée, un exercice.
Le taux d'épargne, c'est quoi ?
Ton taux d'épargne est la part de ton revenu que tu ne dépenses pas. Le calcul tient en une ligne :
Taux d'épargne = argent mis de côté ÷ revenu net × 100
Pourquoi ce chiffre plutôt qu'un montant ? Parce qu'il se compare. Mettre 300 € de côté ne veut pas dire la même chose à 1 500 € de revenu qu'à 4 000 €. Le taux, lui, reste lisible quand ton salaire change. C'est aussi lui qui te dira si une augmentation a vraiment amélioré ta situation, ou seulement tes dépenses.
Exemple complet : le mois de Nora
Pour rester concret, on suit Nora. Attention : Nora est un personnage fictif, inventée pour cette formation. Elle a 27 ans, elle est salariée et touche 2 000 € par mois sur son compte. Pendant des années, elle a épargné « ce qui restait », donc presque rien. Elle décide de tout poser à plat.
LE BUDGET DE NORA (exemple fictif)
Dépenses essentielles (loyer, énergie,
courses, transport, assurances)     1 300 €   65 %
Vie courante et plaisirs              400 €   20 %
Mis de côté                           300 €   15 %
Total                               2 000 €  100 %
Son taux d'épargne : 300 ÷ 2 000 × 100 = 15 %.
Voici ce que donnent quelques taux selon le revenu, par mois :
Revenu net     5 %     10 %     15 %     20 %
1 500 €       75 €    150 €    225 €    300 €
2 000 €      100 €    200 €    300 €    400 €
2 500 €      125 €    250 €    375 €    500 €
3 000 €      150 €    300 €    450 €    600 €
4 000 €      200 €    400 €    600 €    800 €
Il n'existe aucune règle officielle qui dit quel taux tu dois atteindre. 15 %, c'est le repère utilisé dans cette formation parce qu'il parle à beaucoup de monde. À 1 500 € avec un loyer élevé, 5 % peut déjà être une belle victoire. À 4 000 € sans enfant, 20 % peut être très raisonnable.
Les erreurs à éviter
- Compter le remboursement d'un crédit à la consommation comme de l'épargne. Rembourser une dette est une très bonne chose, mais l'argent ne s'accumule pas chez toi : garde les deux lignes séparées.
- Calculer sur le salaire brut. Prends ce qui arrive vraiment sur ton compte.
- Juger ton taux sur un seul mois. Un mois avec une réparation de voiture ne dit rien. Regarde la moyenne sur trois mois.
- Compter les réserves pour dépenses annuelles comme de l'épargne. Les 100 € mis de côté pour les vacances d'août vont repartir. Ce n'est pas du patrimoine, c'est une dépense lissée.
L'astuce avancée : le taux d'épargne réel sur 3 mois
Ne te fie pas à ce que tu as prévu. Calcule ce qui s'est vraiment passé, avec ton relevé :
Argent sur mes comptes il y a 3 mois :        A
Argent sur mes comptes aujourd'hui :          B
Revenus reçus pendant ces 3 mois :            R

Taux réel = (B − A) ÷ R × 100
Petit exemple fictif : A = 1 000 €, B = 1 600 €, R = 6 000 €. Le taux réel est de 600 ÷ 6 000 × 100 = 10 %. Si tu pensais épargner 15 %, l'écart te montre où chercher.
À toi de jouer
- Ouvre tes trois derniers relevés et applique le calcul du taux réel.
- Note le résultat, même s'il est de 0 % ou négatif. C'est ton point de départ, pas un jugement.
- Écris le taux que tu aimerais atteindre dans 12 mois et le montant mensuel que cela représente.
MON POINT DE DÉPART
Revenu net moyen : ______ €
Taux réel sur 3 mois : ______ %
Taux visé dans 12 mois : ______ % soit ______ € par mois
En bref
- Le taux d'épargne est la part de ton revenu que tu ne dépenses pas. Il se compare, même quand ton salaire change.
- Nora (fictive) met 300 € de côté sur 2 000 €, soit 15 %. C'est un repère, pas une obligation.
- Commence par mesurer ton taux réel : on n'améliore que ce qu'on regarde.