
Chapter 2 · Investir : le temps, les frais et le risque
Le risque : ce que personne ne peut te garantir
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free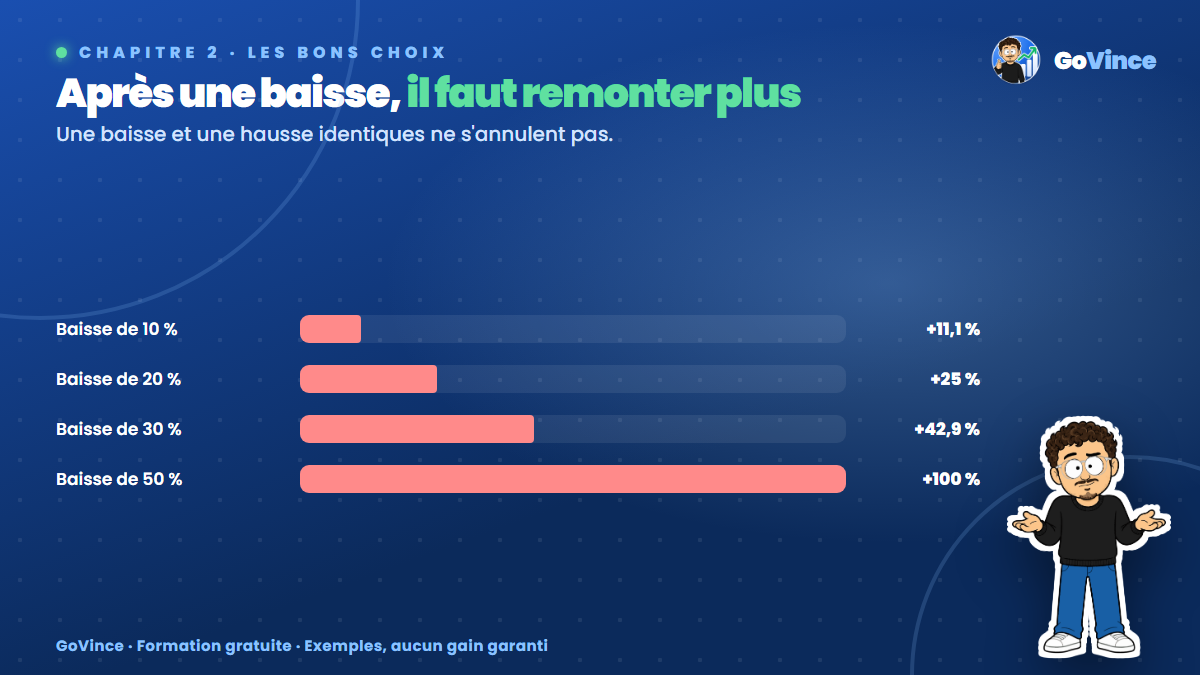
Le pourquoi : le rendement n'est pas un salaire
Dans les leçons précédentes, on a utilisé 3, 4 ou 5 % par an. Ce sont des hypothèses, comme une ligne droite tirée à la règle. La réalité ne ressemble pas à ça. Une année peut baisser, une autre monter, et personne ne connaît l'ordre à l'avance.
L'AMF le dit clairement : un produit financier ne peut pas offrir un potentiel de rendement élevé sans un niveau de risque important. Et la perte en capital, c'est simple : tu récupères moins que ce que tu as versé. Investis uniquement de l'argent dont tu n'as pas besoin à court terme, et seulement la part que tu peux te permettre de voir baisser.
Exemple complet : ce qu'une baisse coûte vraiment
Une baisse et une hausse ne s'annulent pas, parce que la hausse s'applique sur une somme plus petite.
Baisse de 10 % → il faut +11,1 % pour revenir au départ
Baisse de 20 % → il faut +25 %
Baisse de 30 % → il faut +42,9 %
Baisse de 50 % → il faut +100 %
Exemple : 10 000 € qui baissent de 30 % deviennent 7 000 €. Pour revenir à 10 000 €, il faut gagner 3 000 € sur 7 000 €, soit 42,9 %.
Maintenant, comparons deux parcours sur 10 ans, à partir de 10 000 €, avec la même moyenne de 5 % par an.
PARCOURS RÉGULIER (fictif)
+5 % chaque année → 16 289 €

PARCOURS CHAHUTÉ (fictif)
+20, −10, +15, −20, +25, +10, −5, +12, −8, +11 %
Moyenne des 10 chiffres : 5 %
Résultat → 14 845 €
Même moyenne, mais 1 444 € de moins. Les fortes variations coûtent, à elles seules.
Dernier cas, le plus important. Reprends le capital de 83 226 €. Imagine une baisse de 30 % juste avant ton besoin d'argent :
83 226 € − 30 % = 58 258 €
Perte en quelques mois : 24 968 €
C'est tout l'intérêt de l'horizon de placement. Plus l'échéance est proche, moins tu as le temps d'attendre une éventuelle reprise, et plus il peut être logique de réduire le risque. Attendre longtemps ne fait pas disparaître le risque : il diminue, sans jamais être nul.
Deux outils pour vivre avec le risque
La diversification consiste à répartir son argent pour ne pas dépendre d'une seule entreprise, d'un seul secteur ou d'un seul type de placement. Exemple fictif avec 10 000 € :
Tout sur une entreprise qui perd 60 %      → reste 4 000 €
10 lignes de 1 000 €, une perd 60 %        → reste 9 400 €
10 lignes de 1 000 €, une tombe à zéro     → reste 9 000 €
La diversification ne protège pas d'une baisse générale des marchés. Elle réduit surtout le risque de tout perdre sur un seul pari.
Les versements réguliers consistent à investir le même montant à date fixe, quel que soit le prix. Tu achètes alors plus de parts quand le prix baisse, moins quand il monte. Exemple fictif : 100 € par mois pendant 5 mois.
Prix de la part    10 €   8 €    5 €    8 €    10 €
Parts achetées     10     12,5   20     12,5   10
Total : 65 parts pour 500 €, soit 7,69 € la part en moyenne
Valeur finale à 10 € la part : 650 €
Mais voici l'autre scénario, tout aussi possible :
Prix de la part    10 €   12 €   15 €   12 €   7 €
Total : 47,6 parts pour 500 €
Valeur finale à 7 € la part : 333 €
Tu vois ? La méthode lisse tes prix d'achat et t'évite de jouer le bon moment. Elle ne garantit aucun gain.
Les erreurs à éviter
- Vendre en panique. La baisse devient une perte réelle au moment où tu vends. Si ton plan était bon avant la baisse, il l'est souvent encore après. Sauf si ton besoin d'argent approche.
- Investir l'argent du loyer ou du fonds d'urgence. C'est le plus sûr moyen d'être forcé à vendre.
- Mettre tout sur un seul coup. Une action, une crypto, un conseil d'un ami : ce n'est pas investir, c'est parier.
- Regarder ton compte chaque jour. Plus tu regardes, plus tu vois de baisses, et plus tu as envie d'agir pour rien.
- Croire qu'un rendement passé se répétera. Les performances passées ne préjugent pas des performances futures.
L'astuce avancée : le test de la baisse de 30 %
Avant d'investir, fais ce test écrit, en euros et pas en pourcentage :
Je compte investir : ______ €
Si cela baisse de 30 %, il me reste : ______ €
Ma perte serait de : ______ €

Est-ce que cette perte m'empêcherait de payer quelque chose
dans les 5 prochaines années ?          oui / non
Est-ce que je dormirais quand même ?    oui / non
Est-ce que je saurais ne rien vendre ?  oui / non
Si tu réponds mal à l'une de ces questions, le montant est trop élevé, ou le placement trop risqué pour toi. Cette baisse de 30 % est un exercice, pas une limite : une perte peut être plus forte. Et selon le produit, elle peut aller jusqu'à la totalité de la somme.
À toi de jouer
- Fais le test de la baisse de 30 % sur un montant que tu pourrais investir.
- Écris ta règle : que feras-tu si ton placement baisse fortement ? Rien, continuer, réduire ?
- Note l'horizon de chaque somme. Toute somme nécessaire dans moins de 3 ans mérite une vraie réflexion avant d'accepter du risque.
MA RÈGLE EN CAS DE BAISSE
Mon horizon : ______ ans
Ma perte maximale supportable : ______ €
En cas de baisse de 30 %, je ______________
Je relis cette règle avant d'agir.
En bref
- Le rendement n'est jamais garanti, et une baisse de 30 % demande +42,9 % pour revenir au départ.
- Diversifier et investir régulièrement réduisent certains risques, mais ne garantissent aucun gain.
- Ne place jamais à risque l'argent dont tu as besoin à court terme.