
Chapter 4 · Décider et passer à l'action
Fais ton propre calcul acheter ou louer
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free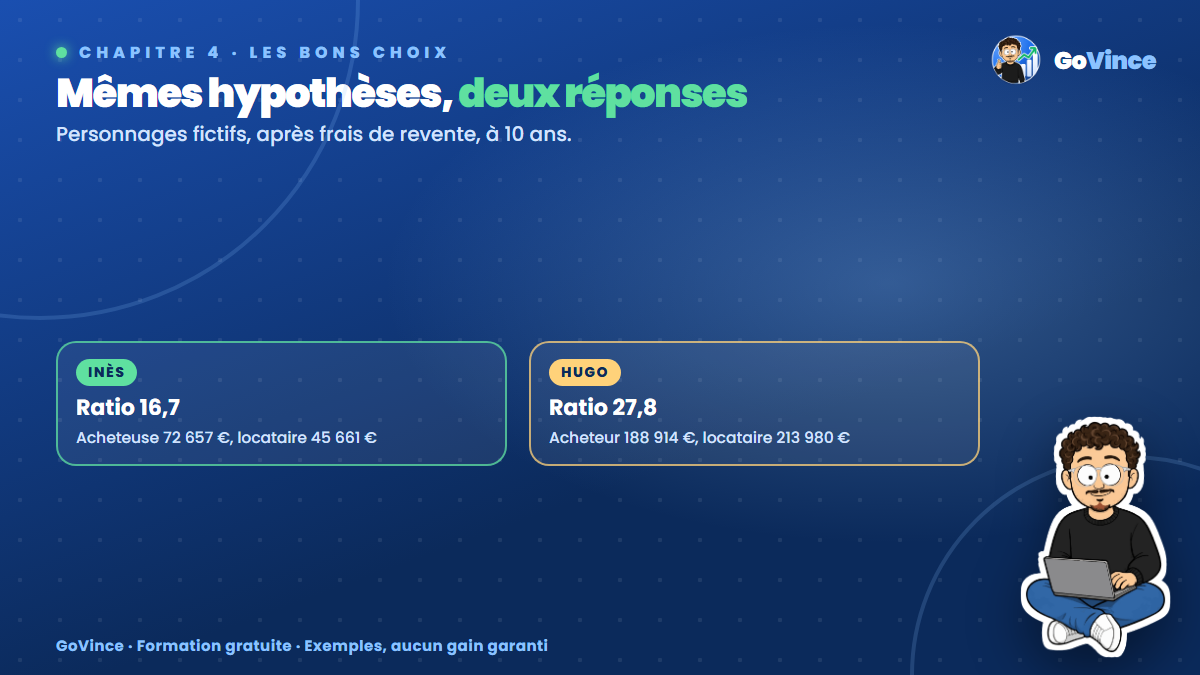
Le pourquoi : l'exemple n'est pas ta vie
Notre bien à 200 000 € n'est qu'un exemple. Les prix et les loyers changent énormément d'une ville à l'autre, parfois d'une rue à l'autre. Le même raisonnement peut pencher vers l'achat ici et vers la location là-bas. Cette leçon te fait passer de la lecture au calcul.
La méthode en 7 étapes
- Fixe ton horizon. Combien d'années dans ce logement, de façon réaliste ?
- Trouve deux logements comparables, un à vendre, un à louer. Calcule le ratio prix sur loyer annuel.
- Fais ton plan de financement : prix, frais, apport (sans toucher au fonds d'urgence), emprunt.
- Calcule l'effort de l'acheteur : mensualité, assurance, charges, entretien.
- Calcule la différence avec le loyer. C'est ce que le locataire doit placer chaque mois.
- Compare les patrimoines sur ton horizon : valeur du bien moins frais de revente et dette restante, contre apport et différence placés.
- Teste trois cas : prix qui baisse, prix stable, prix qui monte. Cherche le point de bascule.
Exemple complet : deux villes, deux réponses
Inès et Hugo sont des personnages fictifs. On applique exactement les mêmes hypothèses qu'à la leçon 13 : crédit à 3,3 % sur 20 ans, hausse de 2 % par an pour le bien, le loyer et les charges, placement à 4 %, frais de revente de 5 %, pas d'assurance ni d'impôts. Seuls les prix changent.
INÈS, ville moyenne
Bien 120 000 €, frais 9 000 €, apport 15 000 €
Emprunt 114 000 €, mensualité 649 €
Charges 150 €, loyer équivalent 600 €
Ratio prix / loyer annuel : 16,7
Différence à placer : 199 € par mois
Revenu minimum au taux d'effort de 35 % : 1 856 €

Après      Acheteuse (après revente)    Locataire
 5 ans          33 751 €                 30 285 €
10 ans          72 657 €                 45 661 €
20 ans         169 398 €                 75 318 €
Pour Inès, avec ces hypothèses, l'achat passe devant dès la 5e année. Le ratio est bas : le loyer est élevé par rapport au prix.
HUGO, grande ville
Bien 300 000 €, frais 22 500 €, apport 50 000 €
Emprunt 272 500 €, mensualité 1 553 €
Charges 350 €, loyer équivalent 900 €
Ratio prix / loyer annuel : 27,8
Différence à placer : 1 003 € par mois
Revenu minimum au taux d'effort de 35 % : 4 436 €

Après      Acheteur (après revente)     Locataire
 5 ans          94 478 €                125 752 €
10 ans         188 914 €                213 980 €
20 ans         423 495 €                437 487 €
Pour Hugo, avec ces hypothèses, le locataire reste devant pendant 20 ans, à condition de placer réellement 1 003 € par mois. C'est énorme : un locataire qui ne le fait pas perd toute cette avance. Sans les frais de revente, l'achat serait d'ailleurs légèrement devant, à 445 784 €.
Ce que montre cet exemple : le ratio prix sur loyer donne la direction, l'horizon et la discipline donnent la réponse.
La grille de décision
Les chiffres ne décident pas seuls. Réponds honnêtement :
Je pense rester au moins le temps du point de bascule ?   oui / non
Mon fonds d'urgence reste intact après l'apport ?         oui / non
Mon emploi et mes revenus me paraissent stables ?         oui / non
Mon taux d'effort reste confortable (pas seulement légal) ? oui / non
Je saurais payer une grosse réparation ?                  oui / non
Je tiendrais si le prix baissait quelques années ?        oui / non
Si je loue : j'ai un virement automatique pour placer
la différence ?                                           oui / non
Mon choix est-il le mien, pas celui de mon entourage ?    oui / non
Beaucoup de « oui » : ton projet tient. Plusieurs « non » : ce n'est pas forcément un mauvais projet, mais il n'est peut-être pas prêt aujourd'hui.
Les erreurs à éviter
- Commencer par visiter. Sans chiffres, tu tombes amoureux d'un bien, puis tu cherches à justifier ton choix. Fais le calcul avant.
- Prendre le loyer d'un logement différent. Le calcul devient faux dès le départ. Compare surface, quartier et état.
- Oublier l'horizon. Le meilleur achat devient mauvais si tu revends 2 ans plus tard.
- Copier le choix de tes proches. Leur ville, leur prix, leur époque et leurs taux n'étaient pas les tiens.
- Rester bloqué. Louer n'est pas un échec, et acheter n'est pas une obligation. Un choix se revoit quand ta vie change.
L'astuce avancée : fais relire ton calcul gratuitement
En France, les ADIL (agences départementales d'information sur le logement) peuvent t'accompagner gratuitement sur ton projet. Elles connaissent les règles, les prêts aidés comme le PTZ (qui a ses conditions) et les pièges du secteur. Prépare ton dossier de la leçon 12 : un rendez-vous avec des chiffres écrits est bien plus utile qu'une question générale.
Tu peux aussi construire un petit tableur annuel avec ces colonnes, une ligne par année :
Année | Valeur du bien | Reste dû | Net acheteur après revente
      | Loyer | Charges | Différence | Capital locataire
Formule du capital locataire, chaque année, en version simple :
Capital fin d'année = capital début × (1 + taux) + différence annuelle
Ce calcul annuel est plus simple que celui de nos exemples, fait mois par mois. Tu obtiendras donc des chiffres un peu différents, mais la logique sera la bonne.
À toi de jouer
Fais tourner les 7 étapes sur ton cas, ou sur un logement qui te fait envie.
MON CALCUL
Horizon : ____ ans
Ratio prix / loyer annuel : ______
Effort acheteur : ______ € par mois
Loyer : ______ € par mois
Différence à placer : ______ € par mois

À mon horizon :
Patrimoine si j'achète : ______ €
Patrimoine si je loue : ______ €
Point de bascule : ______ ans

Mon choix pour aujourd'hui : ____________
Ce qui me ferait changer d'avis : ____________
En bref
- 7 étapes : horizon, ratio, financement, effort, différence, patrimoines, scénarios.
- Mêmes hypothèses, deux résultats : pour Inès, l'achat passe devant dès la 5e année ; pour Hugo, la location reste devant s'il place vraiment la différence. Ce sont des simulations, pas des garanties.
- Chiffres d'abord, visites ensuite. Et une aide gratuite existe avec les ADIL.