
Chapter 2 · Investir : le temps, les frais et le risque
Le temps : pourquoi 10 ans de plus changent tout
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free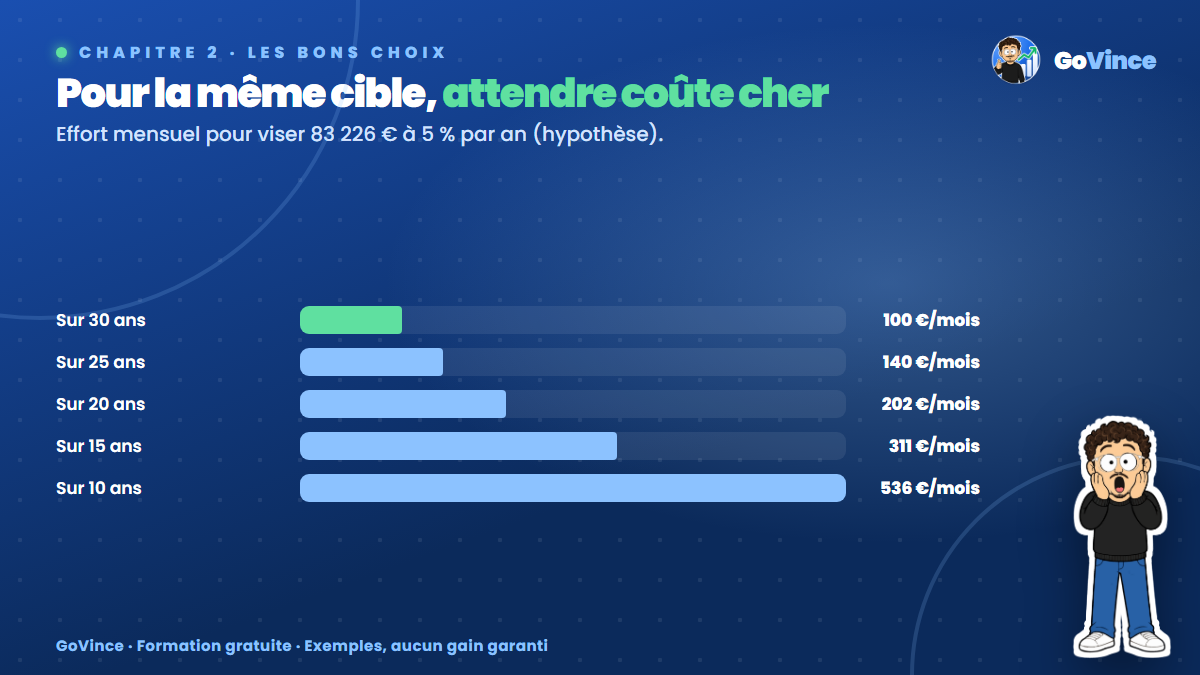
Le pourquoi : le temps se remplace très difficilement
Tu peux augmenter tes versements. Tu peux réduire tes frais. Mais tu ne peux pas racheter des années. Dans un calcul d'intérêts composés, la durée est un exposant : elle pèse plus que le montant. C'est pour ça qu'on dit souvent que le meilleur moment pour commencer est tôt, avec une petite somme, plutôt que tard, avec une grosse.
Attention : commencer tôt n'est utile que si l'étage précédent est solide. Si ton fonds d'urgence n'existe pas encore, il reste prioritaire (leçon 4).
Exemple complet : 30 ans ou 20 ans ?
Même personne, mêmes 100 € par mois, même hypothèse de 5 % par an, avant frais et impôts.
Sur 30 ans : 36 000 € versés → 83 226 €
Sur 20 ans : 24 000 € versés → 41 103 €

Écart de capital : 42 123 €
Écart de versements : 12 000 €
Dix années de moins, c'est 12 000 € de versements en moins mais 42 123 € de moins à l'arrivée. Le résultat est plus que divisé par deux, alors que l'effort n'a baissé que d'un tiers.
Maintenant, posons la question à l'envers. Pour arriver au même capital de 83 226 € avec moins de temps, il faut verser plus :
MÊME CIBLE : 83 226 € (hypothèse 5 % par an)
Sur 30 ans : 100 € par mois
Sur 25 ans : 140 € par mois
Sur 20 ans : 202 € par mois
Sur 15 ans : 311 € par mois
Sur 10 ans : 536 € par mois
Attendre 10 ans double l'effort mensuel. Attendre 20 ans le multiplie par plus de 5.
L'histoire de Camille et de Malik
Deux personnages fictifs, deux façons de faire, toujours avec l'hypothèse de 5 % par an.
CAMILLE commence à 25 ans
100 € par mois pendant 10 ans, puis s'arrête.
Total versé : 12 000 €.
Capital à 35 ans : 15 528 €.
Elle laisse tout en place jusqu'à 65 ans.
Capital à 65 ans : 69 376 €.

MALIK commence à 35 ans
100 € par mois pendant 30 ans, sans s'arrêter.
Total versé : 36 000 €.
Capital à 65 ans : 83 226 €.
Camille verse trois fois moins que Malik, et elle finit presque à son niveau. Malik finit tout de même devant, parce qu'il verse longtemps et régulièrement. Il y a deux leçons dans cette histoire : commencer tôt pèse très lourd, et commencer tard reste bien mieux que ne jamais commencer.
Et sur 40 ans ? 100 € par mois à 5 % mènent à 152 602 €, pour 48 000 € versés. Rien de tout cela n'est garanti, mais la logique est claire.
Les erreurs à éviter
- Attendre le bon moment. Personne ne sait à l'avance quand c'est le bon moment. Attendre coûte des années, et la durée est ce qui compte le plus.
- Te dire que 50 € ne servent à rien. Le premier objectif n'est pas le montant, c'est de créer l'habitude et de lancer le chrono.
- Prendre des risques parce qu'on est en retard. Le temps perdu ne se rattrape pas en doublant les risques. Il se rattrape, en partie, avec des versements plus élevés.
- Confondre commencer tôt et bloquer son argent. Investir à long terme ne veut pas dire placer ton fonds d'urgence ou l'argent de ton projet d'achat dans 2 ans.
L'astuce avancée : découpe ton argent par horizon
L'horizon de placement, c'est le moment où tu auras besoin de l'argent. L'AMF répète que c'est lui qui doit guider le choix du placement. Fais trois enveloppes mentales :
Court terme   voiture, déménagement, fonds d'urgence
              → placements disponibles et sans risque
Moyen terme   apport pour un logement, projet dans quelques années
              → prudence, selon ta date et ta tolérance
Long terme    retraite, patrimoine, pas de date proche
              → possibilité d'accepter plus de risque si tu le veux
Ce découpage évite le pire : devoir vendre un placement en baisse parce que la date du projet arrive.
À toi de jouer
- Liste trois projets avec leur date approximative et le montant visé.
- Classe-les en court, moyen ou long terme.
- Reprends la formule de la leçon 6. Calcule ce que donnerait ton montant sur ta durée réelle, puis la même chose avec 5 ans de moins.
MES HORIZONS
Projet 1 : ____________ dans ____ ans, ______ €
Projet 2 : ____________ dans ____ ans, ______ €
Projet 3 : ____________ dans ____ ans, ______ €

Ce que me coûtent 5 ans d'attente : ______ €
En bref
- 100 € par mois à 5 % : 83 226 € sur 30 ans, 41 103 € sur 20 ans. L'écart de 42 123 € vient de 12 000 € de versements en moins.
- Pour la même cible, passer de 30 à 20 ans fait passer l'effort de 100 € à 202 € par mois.
- Mieux vaut tôt et petit que tard et gros. Mais tard vaut mieux que jamais, et toujours selon ton horizon.