
Chapter 3 · Acheter ou louer : la méthode de comparaison
Le bon comparatif : patrimoine contre patrimoine
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free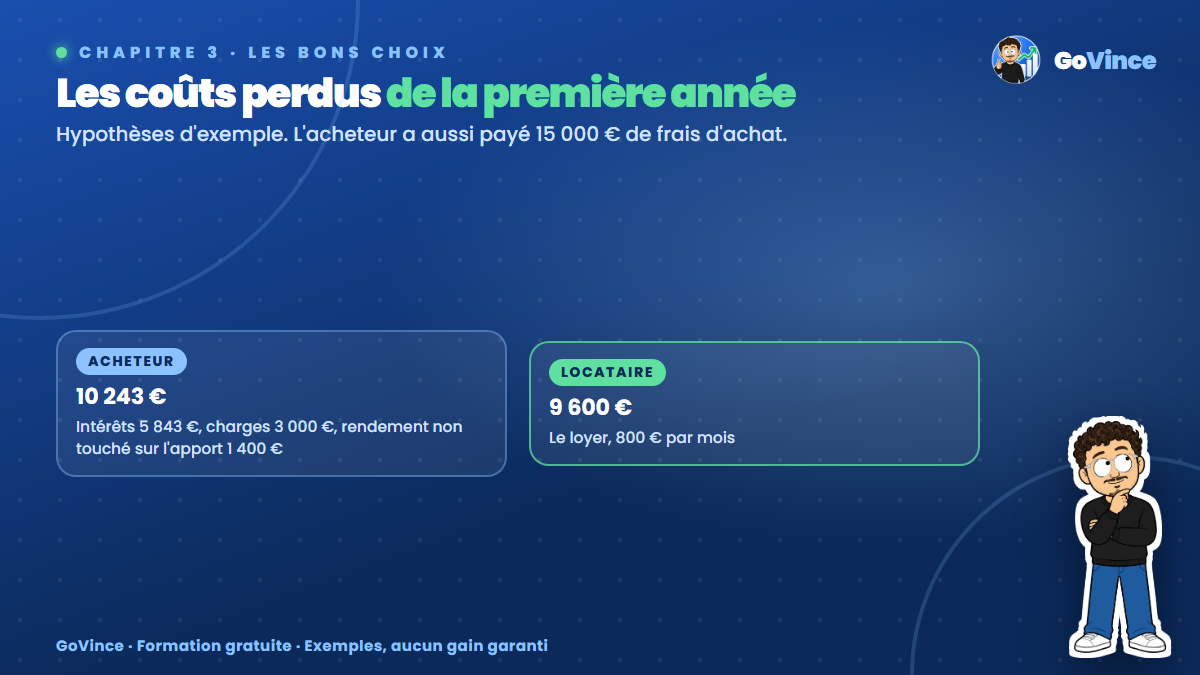
Le pourquoi : deux phrases qui empêchent de réfléchir
« Louer, c'est jeter son argent par les fenêtres. » « Acheter, c'est se mettre un boulet au pied. » Tu as sûrement entendu l'une des deux. Elles sont aussi fausses l'une que l'autre, parce qu'elles ne comparent rien. Une vraie comparaison demande une méthode. Et selon les chiffres, la réponse change.
Ce chapitre ne te dira jamais qu'il faut acheter, ni qu'il faut louer. Il te donne une méthode pour calculer. Le logement, c'est aussi une décision de vie : sécurité, famille, mobilité, envie. Ces raisons sont légitimes, et les chiffres servent seulement à savoir ce qu'elles coûtent.
La méthode : même budget, même durée
La bonne question n'est pas « combien je paie par mois ? », mais :
Avec le même argent et sur la même durée, lequel des deux finit avec le plus gros patrimoine ?
Le patrimoine, c'est ce que tu possèdes moins ce que tu dois. Pour comparer honnêtement, il faut quatre règles :
- Même effort. Si l'acheteur paie plus cher chaque mois que le locataire, le locataire met cette différence de côté.
- Même apport. L'argent que l'acheteur met dans le bien, le locataire le garde et le place.
- Même durée. Tu choisis un horizon : 5, 10, 20 ans.
- Hypothèses écrites. Hausse du bien, hausse du loyer, rendement du placement. Personne ne les connaît à l'avance, alors on les teste.
L'idée clé : ce qui est perdu, ce qui est gardé
Un loyer ne construit pas de patrimoine, c'est vrai. Mais un achat aussi a ses coûts perdus. Ta mensualité de crédit contient deux choses : du capital (qui remboursera ta dette, tu le gardes) et des intérêts (ils sont perdus).
COÛTS PERDUS (non récupérables)
Locataire : le loyer.
Acheteur :  les intérêts du crédit, les frais d'achat,
            la taxe foncière, l'entretien, les charges,
            les frais de revente,
            et ce que son apport aurait pu rapporter ailleurs.
Ce dernier point s'appelle le coût d'opportunité : l'argent placé dans un bien ne peut pas être placé ailleurs.
Exemple complet : la première année
On utilisera le même exemple dans tout ce chapitre. Ce sont des hypothèses d'exemple, pas une situation réelle ni une moyenne : un bien à 200 000 €, 15 000 € de frais, 35 000 € d'apport, 180 000 € empruntés à 3,3 % sur 20 ans, 250 € de charges par mois. Le même logement se loue 800 € par mois.
Voici les coûts perdus de la première année :
ACHETEUR, ANNÉE 1
Intérêts du crédit                       5 843 €
Charges (250 € × 12)                     3 000 €
Rendement non touché sur l'apport
(35 000 € à 4 %, hypothèse)              1 400 €
Total                                   10 243 €

LOCATAIRE, ANNÉE 1
Loyer (800 € × 12)                       9 600 €
Surprise : l'année 1, l'acheteur « jette » un peu plus que le locataire, et ce n'est pas tout. Il a aussi payé 15 000 € de frais d'achat le premier jour. En contrepartie, il a remboursé 6 463 € de capital, qui restent à lui.
Sur 20 ans, ce calcul change. Les intérêts baissent chaque année, alors que le loyer monte. En additionnant, avec des hausses de 2 % par an pour le loyer et les charges :
SUR 20 ANS (hors rendement perdu de l'apport)
Acheteur : 66 126 € d'intérêts + 15 000 € de frais
           + 72 892 € de charges = 154 018 €
Locataire : 233 255 € de loyers
Ce résultat n'est qu'une partie de l'histoire. Il ne compte ni ce que le locataire gagne sur ses placements, ni les frais de revente, ni l'évolution du prix du bien. Il faudra tout mettre ensemble : c'est la leçon 13.
Le premier indicateur : le ratio prix sur loyer
Avant tout calcul, regarde un chiffre simple :
Ratio = prix d'achat ÷ loyer annuel
Exemple : 200 000 ÷ (800 × 12) = 20,8
Plus le ratio est élevé, plus le bien est cher par rapport à son loyer. Cela penche plutôt vers la location, et inversement. Il n'existe pas de seuil officiel : c'est un outil pour comparer deux quartiers, deux villes, deux biens. On verra deux autres cas à la leçon 14.
Les erreurs à éviter
- Comparer la mensualité au loyer. 1 026 € contre 800 € ne dit rien : il manque les charges, les frais, le capital remboursé et ce que le locataire fait de son argent.
- Oublier le logement réel. Compare le même type de logement. Une maison achetée et un studio loué, ce ne sont pas deux options, ce sont deux vies.
- Croire que le prix monte toujours. Il peut stagner ou baisser, surtout sur quelques années.
- Oublier ce que tu feras de la différence. Si tu ne la places pas vraiment, le raisonnement du locataire s'effondre. La leçon 13 te le montre.
L'astuce avancée : compare sur ton horizon réel
La réponse dépend très souvent d'une seule question : combien de temps vais-je rester ? Avant de chercher un bien, écris ta durée probable. Pas la durée idéale, la durée probable : mutation, couple, enfants, nouveau travail. Sur une période courte, les frais d'achat et de revente pèsent très lourd. Sur une longue durée, ils se diluent.
À toi de jouer
- Trouve un logement réel à vendre et un logement semblable à louer dans ton secteur.
- Calcule le ratio prix sur loyer.
- Calcule tes coûts perdus de la première année, avec une estimation.
MON PREMIER COMPARATIF
Prix du bien : ______ €
Loyer équivalent : ______ € par mois
Ratio prix / loyer annuel : ______
Durée probable dans ce logement : ______ ans
Ce qui compte pour moi hors chiffres : ____________
En bref
- La bonne comparaison : même effort, même apport, même durée, hypothèses écrites.
- Le loyer est un coût perdu. Les intérêts, les frais, les charges et le rendement perdu de l'apport aussi.
- L'année 1 de notre exemple : 10 243 € de coûts perdus pour l'acheteur, 9 600 € pour le locataire.