
Chapter 1 · Épargner : combien, où et dans quel ordre
Tu as du retard ? Le plan de rattrapage
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free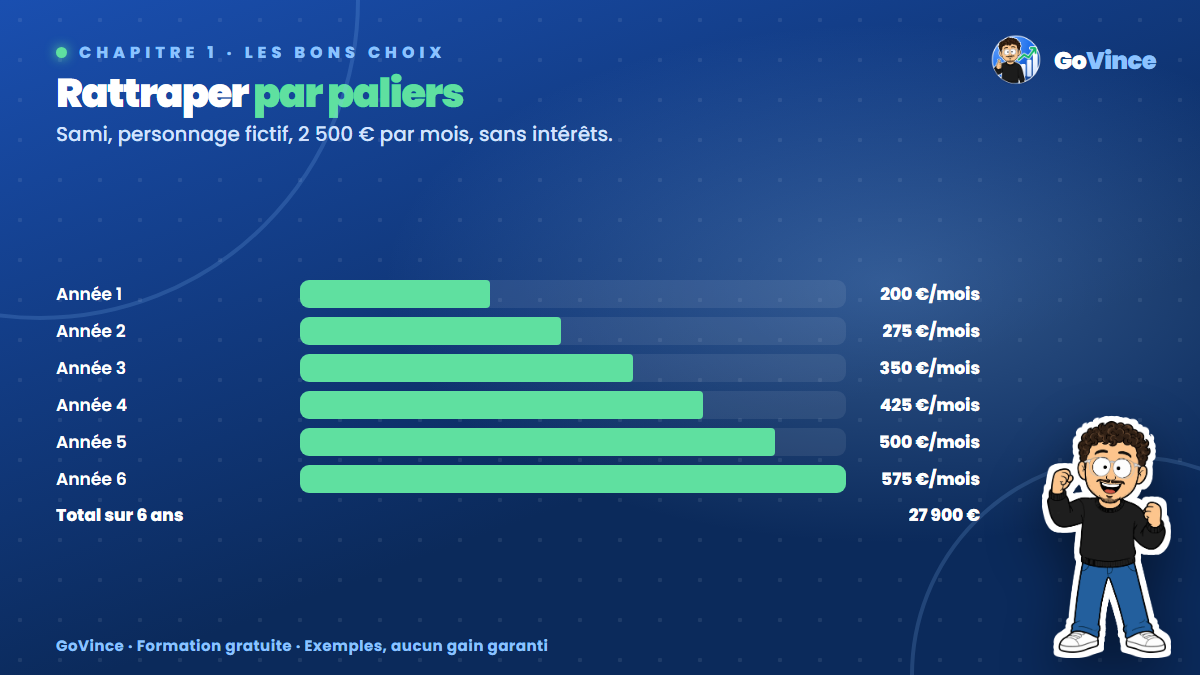
Le pourquoi : le retard n'est pas une faute
Si tu as 34 ans et 0 € de côté, tu n'as rien raté de définitif. Tu as peut-être fait des études, eu des enfants, traversé un chômage ou simplement jamais appris. Ce qui compte, c'est la pente à partir d'aujourd'hui. La mauvaise réaction serait de te dire : « c'est trop tard, à quoi bon ». Ce renoncement coûte bien plus cher que le retard.
Le coût réel du retard
Reprenons le repère de la leçon 2 : 64 800 € à 40 ans, avec 300 € par mois dès 22 ans. Si on veut arriver au même montant en partant plus tard, sans intérêts :
Début à 25 ans : 64 800 ÷ 180 mois = 360 € par mois (18 % de 2 000 €)
Début à 30 ans : 64 800 ÷ 120 mois = 540 € par mois (27 % de 2 000 €)
Début à 35 ans : 64 800 ÷  60 mois = 1 080 € par mois (54 % de 2 000 €)
Lecture honnête : commencer à 30 ans demande presque deux fois plus d'effort qu'à 22 ans. Commencer à 35 ans pour viser le même chiffre n'a aucun sens à 2 000 € par mois. Cela veut dire qu'il faut changer l'objectif, pas se rendre malade.
Le rattrapage n'est donc pas « tout récupérer ». C'est faire de son mieux à partir de maintenant, avec un plan qui tient.
Les 4 leviers du rattrapage
- La pente : augmenter par paliers plutôt que d'un coup.
- Les rentrées exceptionnelles : prime, remboursement, 13e mois.
- Les fuites : les dépenses qui n'apportent rien.
- Le revenu : parfois, le levier le plus puissant n'est pas la dépense, mais une négociation, une formation, un changement de poste.
Exemple complet : Sami, 34 ans, part de zéro
Sami est un personnage fictif. Il a 34 ans, il gagne 2 500 € net par mois et n'a pas d'épargne. Il vise la meilleure situation possible à 40 ans. Il ne peut pas mettre 15 % tout de suite, alors il monte de 75 € par an.
PLAN DE SAMI (exemple fictif, sans intérêts)
Année 1 :  200 € par mois   (8 %)    →  2 400 €
Année 2 :  275 € par mois   (11 %)   →  3 300 €
Année 3 :  350 € par mois   (14 %)   →  4 200 €
Année 4 :  425 € par mois   (17 %)   →  5 100 €
Année 5 :  500 € par mois   (20 %)   →  6 000 €
Année 6 :  575 € par mois   (23 %)   →  6 900 €
Total sur 6 ans :                      27 900 €
S'il avait mis 375 € par mois (15 %) pendant ces 6 ans, il aurait eu 27 000 €. Avec ses paliers, il finit un peu au-dessus, et il a commencé par un montant bien plus facile à tenir. Le plan suppose que ses revenus suivent ou qu'il réduit certaines dépenses : un palier de plus n'arrive pas par magie.
Il décide aussi de mettre 1 000 € de sa prime annuelle de côté. Sur 6 ans, cela fait 6 000 € de plus, soit 33 900 € au total.
Et les fuites ? Une revue de ses abonnements, restaurants et achats en ligne lui fait retrouver 200 € par mois, soit 2 400 € par an, ce qui finance son premier palier. Vérifie toujours d'où vient l'argent d'un palier : il faut une ligne de budget en moins pour chaque ligne d'épargne en plus.
Les erreurs à éviter
- Vouloir tout rattraper en prenant plus de risque. Promesses de gains rapides, produits compliqués, crypto-actifs en panique : on en parle à la leçon 10. Le risque fort peut aggraver ton retard.
- Viser un chiffre impossible. 1 080 € par mois à 2 000 € de salaire, c'est un plan qui échoue dès le premier mois.
- Renoncer après un mois raté. Un palier manqué ne casse rien. Tu reprends le mois suivant.
- Oublier le fonds d'urgence. Même en retard, l'ordre reste valable : sans matelas, le premier coup dur efface des mois d'effort.
L'astuce avancée : la réduction à la place du « tout ou rien »
Si le plan paraît impossible, réduis une seule des trois variables :
Montant visé : au lieu de 64 800 €, viser 30 000 € ?
Durée : au lieu de 6 ans, viser 8 ans ?
Effort : commencer à 100 € plutôt que 300 € ?
Une autre idée utile : fais un palier à date fixe plutôt qu'à l'humeur. Mets un rappel dans ton agenda chaque 1er janvier et à chaque hausse de salaire. Le palier devient automatique, comme le virement.
À toi de jouer
Construis ton plan de paliers sur 3 ans.
MON PLAN DE RATTRAPAGE
Aujourd'hui : ______ € de côté, ______ € par mois
Année 1 : ______ € par mois
Année 2 : ______ € par mois
Année 3 : ______ € par mois
Total versé sur 3 ans : ______ €
D'où vient l'argent de chaque palier ? ______________
Date de mon prochain palier : ____ / ____
Pour le total, multiplie chaque montant mensuel par 12, puis additionne les trois années.
En bref
- Viser 64 800 € à 40 ans demande 300 € par mois dès 22 ans, 540 € dès 30 ans, 1 080 € dès 35 ans, sans intérêts.
- Le rattrapage vise le mieux possible à partir d'aujourd'hui, pas un chiffre impossible.
- Sami (fictif) passe de 200 € à 575 € par paliers : 27 900 € en 6 ans, 33 900 € avec sa prime.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.