
Chapitre 9 · Automatiser ses finances
Organiser ses comptes et ses alertes
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement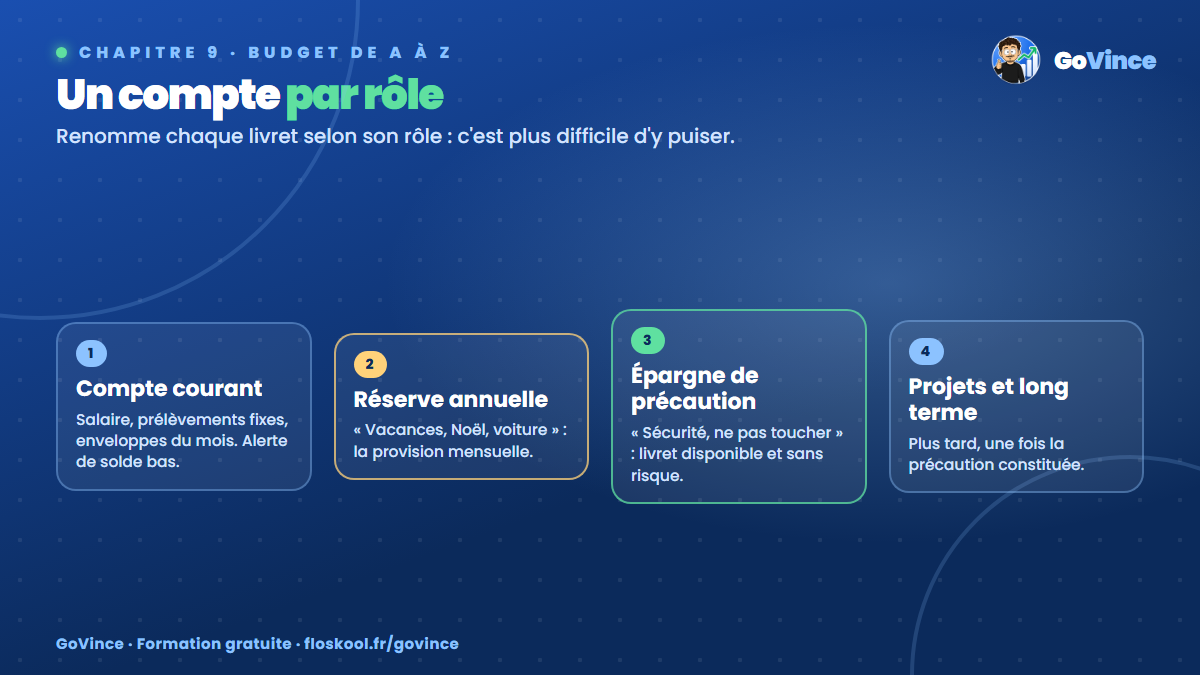
Le pourquoi : un compte unique mélange tout
Quand tout ton argent est sur un seul compte courant, il est très difficile de savoir ce qui est vraiment disponible. Les 600 € que tu vois sur ton compte, est-ce ton argent du mois, ta réserve pour les vacances, ou ton épargne ? Ce flou pousse à dépenser l'argent qui avait un autre rôle.
La solution : un compte ou un livret par rôle. Tu n'as pas besoin de dix comptes, trois ou quatre suffisent.
Le comment : l'organisation à 4 compartiments
| Compartiment | Rôle | Support possible |
|---|---|---|
| 1. Compte courant | Reçoit le salaire, paie les dépenses fixes et les enveloppes du mois | Ton compte bancaire principal |
| 2. Réserve annuelle | Accumule la provision pour les dépenses irrégulières | Un livret ou un sous-compte |
| 3. Épargne de précaution | Matelas de sécurité pour les vrais imprévus | Un livret réglementé (Livret A, LDDS) |
| 4. Épargne projets et long terme | Projets futurs, puis investissement une fois la précaution constituée | Un livret, puis d'autres supports plus tard |
Pour aller plus loin, certaines personnes séparent aussi le compte courant en deux : un compte pour les dépenses fixes (qui reçoit le salaire et paie les prélèvements) et un compte « quotidien » avec sa propre carte bancaire, alimenté chaque mois du montant exact des enveloppes. L'avantage : le solde de la carte du quotidien te dit en temps réel combien il te reste à dépenser. C'est la version moderne de la méthode des enveloppes.
Avant d'ouvrir un nouveau compte ou un livret, vérifie les frais éventuels et les conditions. Beaucoup de livrets d'épargne sont gratuits, mais certains comptes courants supplémentaires peuvent être facturés.
Nommer ses comptes
Petite astuce psychologique très efficace : renomme tes livrets dans ton application bancaire selon leur rôle. Au lieu de « Livret A n° 12345 », écris « Sécurité, ne pas toucher ». Au lieu de « Livret 2 », écris « Vacances, Noël, voiture ». Il est beaucoup plus difficile de puiser dans un compte qui porte un nom clair.
Les alertes : ton tableau de bord automatique
La plupart des applications bancaires proposent des alertes gratuites, par notification ou par SMS. Les plus utiles :
- Alerte de solde bas : par exemple quand ton compte courant passe sous 150 €. Elle te prévient avant le découvert.
- Alerte d'arrivée du salaire : pour vérifier que tes virements automatiques partent bien après.
- Alerte de dépense importante : pour toute opération au-dessus d'un certain montant (100 €, par exemple). Elle t'aide aussi à repérer une fraude rapidement.
- Alerte de prélèvement : certaines banques te préviennent avant chaque prélèvement.
Cherche dans ton application la rubrique « alertes », « notifications » ou « paramètres ». Si ta banque propose des catégories automatiques de dépenses et des budgets par catégorie, active-les aussi : ils peuvent t'aider à suivre tes enveloppes.
L'organisation de Karim
- Compte courant : reçoit son salaire, paie les fixes. Il garde ses enveloppes dessus, avec une alerte à 150 €.
- Livret « Vacances, Noël, voiture » : reçoit 155 € par mois. Amorcé avec sa prime de 600 €.
- Livret A « Sécurité, ne pas toucher » : reçoit 250 € par mois, plus la marge non dépensée.
- Épargne long terme : rien pour l'instant. Il l'ouvrira une fois son objectif de 4 500 € atteint.
Karim a activé trois alertes : solde bas à 150 €, arrivée du salaire, et dépense supérieure à 100 €.
Le schéma des flux
Le parcours de chaque euro de Karim, chaque mois :
- Salaire de 2 000 € → compte courant.
- J+1 : 250 € → livret Sécurité ; 155 € → livret Vacances, Noël, voiture.
- J à J+5 : 850 € de prélèvements fixes depuis le compte courant.
- Du 6 au 27 : 670 € d'enveloppes dépensés par carte depuis le compte courant.
- Fin de mois : ce qui reste de la marge de 75 € → livret Sécurité.
- Quand une dépense annuelle arrive : virement du livret Vacances, Noël, voiture → compte courant.
Erreurs fréquentes
- Ouvrir trop de comptes : au-delà de 4 ou 5, la gestion devient pénible.
- Garder l'épargne sur le compte courant « parce que c'est plus pratique » : elle sera dépensée.
- Désactiver les alertes parce qu'elles sont « stressantes » : elles sont là pour éviter un stress bien plus grand.
- Payer ses dépenses quotidiennes avec une carte reliée à l'épargne.
À toi de jouer
- Fais l'inventaire de tes comptes et livrets actuels.
- Attribue un rôle à chacun selon le modèle à 4 compartiments. Si un compartiment manque, ouvre un livret (gratuit en général) ou un sous-compte.
- Renomme chaque compte selon son rôle dans ton application.
- Active au moins deux alertes : solde bas et dépense importante.
MES COMPARTIMENTS
1. Compte courant : ______________  (alerte solde bas à ______ €)
2. Réserve annuelle : ______________  renommé ☐
3. Épargne de précaution : ______________  renommé ☐
4. Projets / long terme : ______________ (plus tard si besoin)
Alertes activées : ☐ solde bas  ☐ salaire  ☐ dépense > ____ €
En bref
- Un compte par rôle : courant, réserve annuelle, épargne de précaution, projets et long terme.
- Renommer ses livrets selon leur rôle rend l'épargne plus difficile à toucher.
- Les alertes (solde bas, salaire, grosse dépense) forment un tableau de bord automatique.
- Option avancée : un compte « quotidien » séparé, version moderne des enveloppes.
- Action du jour : organiser tes compartiments et activer tes alertes.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.