
Chapitre 6 · La règle 50/30/20 et ses limites
La règle 50/30/20 expliquée
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement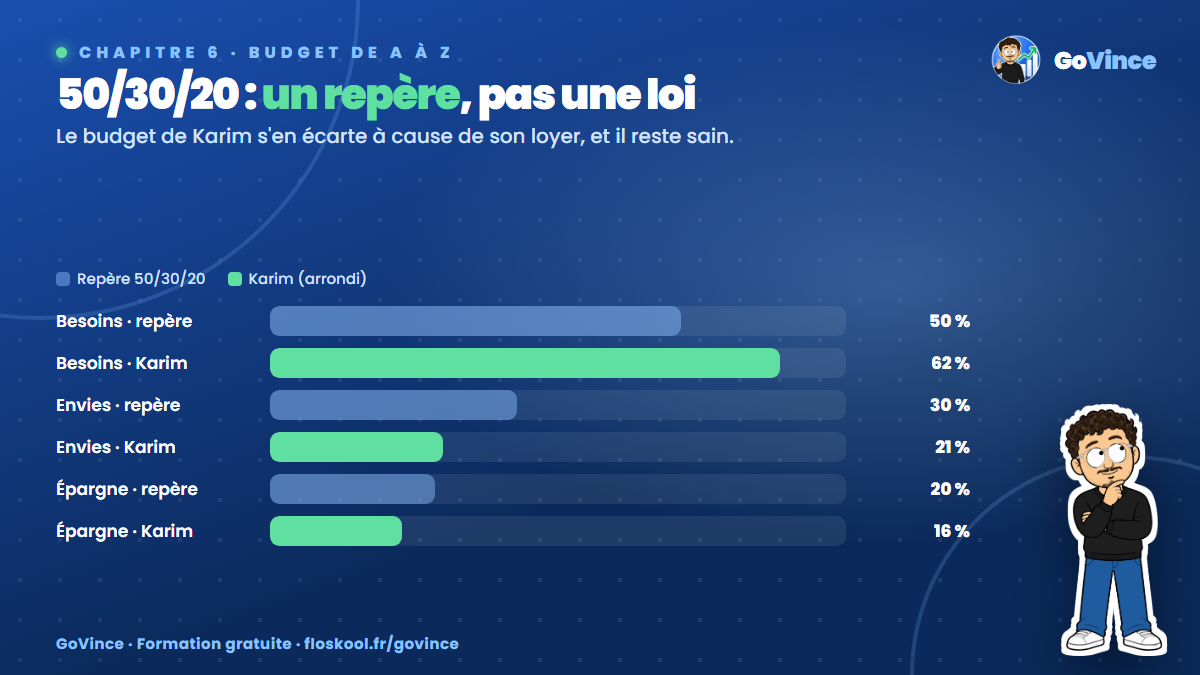
Le pourquoi : un repère simple pour savoir si ton budget est équilibré
Tu as construit ton budget ligne par ligne. Une question se pose naturellement : est-ce que mes proportions sont raisonnables ? Est-ce normal de consacrer 40 % de mon salaire au logement ? 15 % aux sorties ? Pour répondre, on utilise souvent un repère très connu : la règle 50/30/20.
Elle a été popularisée aux États-Unis par Elizabeth Warren et sa fille Amelia Warren Tyagi dans leur livre All Your Worth (2005). Son succès vient de sa simplicité : trois chiffres, trois catégories.
Le comment : les trois catégories
50 % pour les besoins
Ce sont les dépenses nécessaires pour vivre et travailler, celles que tu devrais payer même en période difficile :
- logement (loyer ou crédit, charges, énergie, assurance) ;
- alimentation de base (courses) ;
- transport pour aller travailler ;
- santé, assurances obligatoires ;
- communication de base (une box, un forfait) ;
- remboursements minimum de crédits.
30 % pour les envies
Ce sont les dépenses qui rendent la vie agréable, mais dont tu pourrais te passer en cas de coup dur :
- restaurants, sorties, livraisons ;
- vacances et week-ends ;
- shopping au-delà du nécessaire ;
- abonnements de loisir (streaming, salle de sport) ;
- hobbies, cadeaux.
20 % pour l'épargne et le désendettement
C'est l'argent qui travaille pour ton futur :
- l'épargne de précaution ;
- l'épargne pour tes projets ;
- l'investissement à long terme, une fois les bases posées ;
- les remboursements anticipés de dettes coûteuses.
Attention à une confusion fréquente : on présente parfois la règle comme « 50 % de dépenses fixes, 30 % de dépenses variables ». Ce n'est pas tout à fait la même chose. Un abonnement de streaming est fixe, mais c'est une envie. Les courses sont variables, mais c'est un besoin. La règle 50/30/20 se raisonne en besoins et envies, pas en fixes et variables.
Les calculs pour nos trois profils
| Revenu net | Besoins (50 %) | Envies (30 %) | Épargne (20 %) |
|---|---|---|---|
| 1 400 € (Léa) | 700 € | 420 € | 280 € |
| 2 000 € (Karim) | 1 000 € | 600 € | 400 € |
| 3 000 € (Julie) | 1 500 € | 900 € | 600 € |
Pour calculer ta propre répartition, multiplie simplement ton revenu de base par 0,5, par 0,3 et par 0,2.
Où se situe Karim ?
Reprenons le budget de Karim (leçon 5.2) et classons chaque poste en besoin, envie ou épargne. La provision pour dépenses irrégulières se répartit entre les deux premières catégories : vacances et cadeaux (environ 108 € par mois) sont des envies, entretien de la voiture et santé (environ 47 € par mois) sont des besoins. Les abonnements conservés (40 €) sont des envies.
| Catégorie | Montant | Part réelle | Repère 50/30/20 |
|---|---|---|---|
| Besoins | 1 247 € | 62 % | 50 % (1 000 €) |
| Envies | 428 € | 21 % | 30 % (600 €) |
| Épargne et marge | 325 € | 16 % | 20 % (400 €) |
Pourcentages arrondis.
Karim est loin du « 50/30/20 parfait ». Et pourtant, son budget est sain : il est équilibré, il épargne, il prévoit ses dépenses annuelles et il garde des plaisirs. La raison de l'écart est simple : son loyer représente à lui seul près d'un tiers de son revenu, ce qui est courant dans beaucoup de villes.
C'est la leçon la plus importante sur la règle 50/30/20 : c'est un repère, pas une loi. Elle te dit vers quoi tendre, pas ce que tu dois atteindre à tout prix dès le premier mois.
Comment utiliser la règle intelligemment
- Calcule tes vraies proportions à partir de ton budget.
- Compare-les au repère. Un écart de quelques points n'est pas un problème.
- Repère la catégorie qui s'écarte le plus. Si tes besoins dépassent 60 %, regarde ton logement et tes dépenses fixes. Si tes envies dépassent 35 %, regarde tes fuites. Si ton épargne est sous 10 %, c'est elle qu'il faut protéger en priorité.
- Fixe-toi une progression. Par exemple : passer de 12 % à 15 % d'épargne dans six mois, puis à 20 % dans un an.
Erreurs fréquentes
- Considérer la règle comme un objectif obligatoire. Beaucoup de budgets sains ne la respectent pas, surtout avec un loyer élevé.
- Classer toutes ses envies en besoins. Le restaurant n'est pas un besoin, même s'il compte beaucoup pour toi. Ce n'est pas un jugement : c'est juste une question de classement.
- Oublier les dépenses irrégulières dans le calcul : elles doivent être réparties entre besoins et envies.
- Mettre l'épargne en dernier parce que « la règle dit 20 % ». L'épargne se verse toujours en premier, quel que soit son pourcentage.
À toi de jouer
- Reprends ton budget sur une page.
- Classe chaque ligne en B (besoin), E (envie) ou É (épargne).
- Répartis ta provision pour dépenses irrégulières entre B et E.
- Calcule tes trois totaux et leurs pourcentages.
MA RÉPARTITION RÉELLE
Besoins :  ______ €  = ____ %   (repère 50 %)
Envies :   ______ €  = ____ %   (repère 30 %)
Épargne :  ______ €  = ____ %   (repère 20 %)
La catégorie qui s'écarte le plus : ____________
Mon objectif dans 6 mois : ____________
En bref
- 50 % de besoins, 30 % d'envies, 20 % d'épargne : un repère simple et connu.
- La règle se raisonne en besoins et envies, pas en fixes et variables.
- C'est un repère, pas une loi : un loyer élevé peut suffire à t'en éloigner.
- Utilise-la pour repérer la catégorie à améliorer et te fixer une progression.
- Action du jour : calculer ta répartition réelle.