
Chapitre 3 · Charges fixes et variables
Fixes, variables, irrégulières : la règle de tri
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement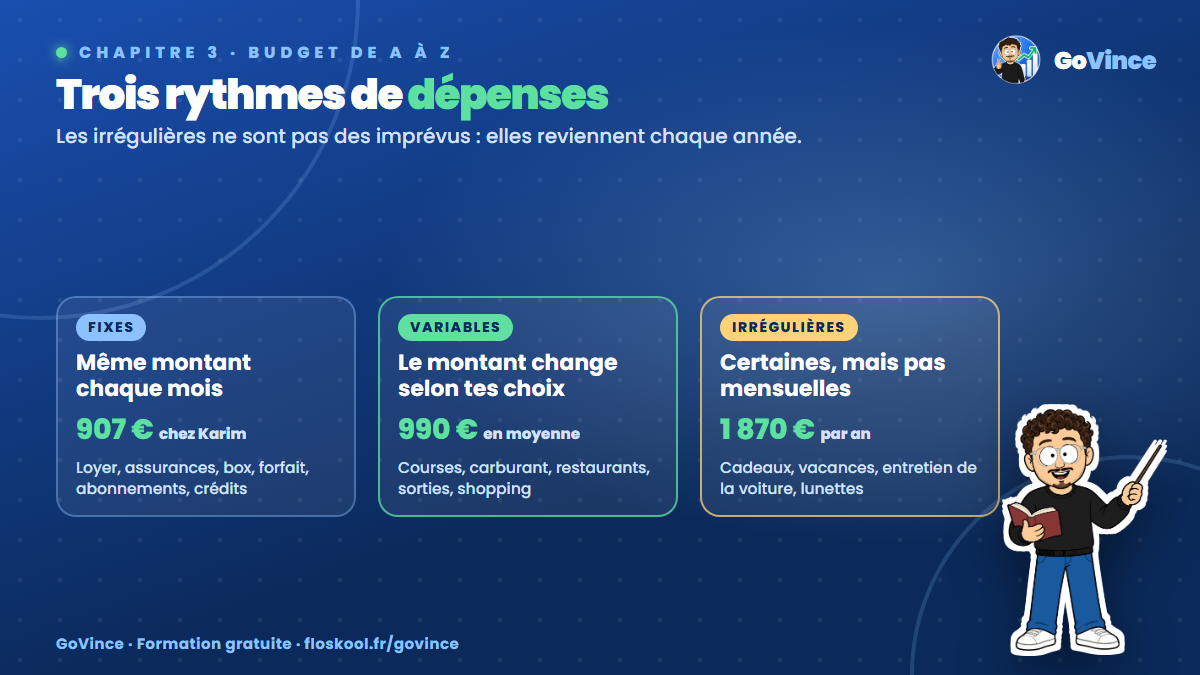
Le pourquoi : toutes les dépenses ne se pilotent pas pareil
Tu sais maintenant ranger tes dépenses par famille. Il y a une deuxième façon de les regarder, encore plus utile pour construire un budget : selon leur rythme. Certaines tombent chaque mois au même montant, d'autres varient selon ce que tu fais, et d'autres arrivent une ou deux fois par an, souvent au pire moment.
Ce tri est la clé pour comprendre pourquoi certains mois se passent bien et d'autres non.
Le comment : les trois types de dépenses
1. Les dépenses fixes
Elles reviennent chaque mois, au même montant (ou presque), et sont généralement prélevées automatiquement.
Exemples : loyer, crédit immobilier, assurance habitation, box internet, forfait mobile, abonnements, assurance auto, mutuelle, crédit à la consommation.
Leur avantage : elles sont prévisibles. Leur piège : on ne les regarde plus. Un abonnement souscrit il y a deux ans continue de tomber, même si tu ne t'en sers plus.
2. Les dépenses variables
Elles reviennent chaque mois, mais leur montant change selon tes choix.
Exemples : courses, carburant, restaurants, sorties, vêtements, loisirs.
Leur avantage : c'est là que tu as le plus de marge de manœuvre au quotidien. Leur piège : elles s'additionnent en petites sommes qu'on ne voit pas passer.
3. Les dépenses irrégulières (ou annuelles)
Elles ne tombent pas tous les mois, mais elles sont certaines : tu sais qu'elles vont arriver, tu ne sais juste pas toujours quand.
Exemples : cadeaux de Noël et d'anniversaire, vacances, taxe foncière, entretien et contrôle technique de la voiture, assurance payée une fois par an, rentrée scolaire, renouvellement de lunettes, cotisation annuelle d'une carte ou d'une association.
C'est la famille la plus dangereuse pour un budget. Ce sont elles qui créent les « mois catastrophe » : tout allait bien, et soudain 400 € de cadeaux, ou 350 € de révision de la voiture, font basculer le compte dans le rouge. Pourtant, elles n'ont rien d'imprévu. On leur consacre tout le chapitre 8.
Une dépense irrégulière n'est pas un imprévu. Les cadeaux de Noël reviennent chaque année en décembre : c'est prévisible. Une machine à laver qui tombe en panne, c'est un imprévu. Les deux se gèrent différemment.
Le tableau de tri de Karim
| Dépense | Montant | Type |
|---|---|---|
| Loyer et charges | 650 € / mois | Fixe |
| Électricité | 60 € / mois | Fixe (mensualisé) |
| Assurance habitation | 15 € / mois | Fixe |
| Box et mobile | 55 € / mois | Fixe |
| Assurance auto | 40 € / mois | Fixe |
| Abonnements (3 streaming, salle de sport, application) | 75 € / mois | Fixe |
| Frais bancaires | 12 € / mois | Fixe |
| Courses | 310 € / mois en moyenne | Variable |
| Carburant | 80 € / mois en moyenne | Variable |
| Restaurants, livraisons, sorties | 280 € / mois en moyenne | Variable |
| Shopping | 180 € / mois en moyenne | Variable |
| Santé | 20 € / mois en moyenne | Variable |
| Cadeaux (Noël, anniversaires) | 400 € / an | Irrégulière |
| Vacances | 900 € / an | Irrégulière |
| Entretien de la voiture | 350 € / an | Irrégulière |
| Lunettes, dentiste | 150 € / an | Irrégulière |
| Abonnement annuel (livraison) | 70 € / an | Irrégulière |
Ce que Karim découvre :
- ses dépenses fixes représentent 907 € par mois, soit près de la moitié de son salaire, avant même qu'il ait mangé ;
- ses dépenses irrégulières représentent 1 870 € par an, soit environ 156 € par mois qu'il n'avait jamais intégrés à son raisonnement. Voilà l'explication de ses découverts en décembre et pendant l'été.
Le cas particulier des dépenses mensualisées
Certaines dépenses annuelles peuvent être mensualisées : l'électricité, la taxe foncière, certaines assurances. Tu paies alors un montant fixe chaque mois au lieu d'une grosse somme une fois par an. Si tu as souvent du mal avec les grosses échéances, c'est une option intéressante : demande-la à ton fournisseur ou à ton assureur. Pour la taxe foncière, la mensualisation se demande sur impots.gouv.fr.
Erreurs fréquentes
- Oublier les dépenses irrégulières parce qu'elles n'apparaissent pas sur le relevé du mois. Il faut les chercher sur 12 mois.
- Confondre « fixe » et « obligatoire ». Un abonnement de streaming est fixe, mais il n'a rien d'obligatoire. On voit cette distinction à la leçon suivante.
- Estimer les variables à la louche. « Je dépense 200 € de courses » est souvent faux de 30 % ou plus. Seuls les relevés disent la vérité.
À toi de jouer
Reprends le classement par famille de la leçon précédente et ajoute une lettre à chaque dépense : F (fixe), V (variable) ou I (irrégulière).
Puis fais un effort de mémoire, ou mieux, parcours tes relevés des 12 derniers mois, pour lister toutes tes dépenses irrégulières de l'année :
MES DÉPENSES IRRÉGULIÈRES
- Cadeaux (Noël, anniversaires, fêtes) : ______ € / an
- Vacances et week-ends : ______ € / an
- Voiture (entretien, contrôle, pneus) : ______ € / an
- Santé non remboursée (lunettes, dentiste) : ______ € / an
- Impôts et taxes non mensualisés : ______ € / an
- Assurances et cotisations annuelles : ______ € / an
- Rentrée, vêtements de saison : ______ € / an
- Autres : ______ € / an
TOTAL : ______ € / an  → ÷ 12 = ______ € / mois
Garde précieusement ce total mensuel : il prendra sa place dans ton budget.
En bref
- Fixes : même montant chaque mois, prévisibles mais souvent oubliées.
- Variables : changent selon tes choix, c'est là que tu as le plus de marge.
- Irrégulières : certaines mais pas mensuelles, ce sont elles qui créent les mois catastrophe.
- Action du jour : lister tes dépenses irrégulières sur 12 mois et diviser par 12.