
Chapter 5 · Faire tenir ton budget
Automatiser : tout se joue le jour de la paie
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free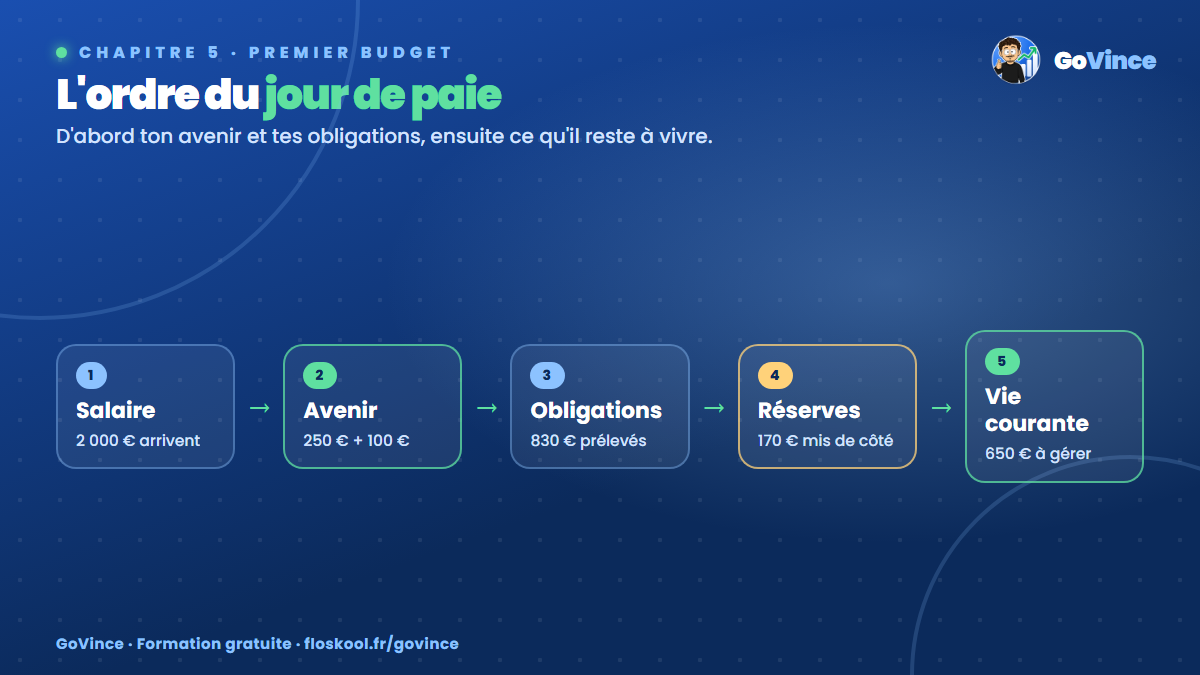
Le pourquoi : la volonté s'use, les virements non
Un budget parfait sur papier échoue souvent pour une raison simple : à la fin du mois, il ne reste rien à épargner. Si tu attends de voir ce qui reste, tu n'épargnes pas. La solution : payer ton futur d'abord. Le jour où ton salaire tombe, des virements automatiques font le travail à ta place. Tu n'as plus à décider chaque mois, donc plus à résister.
Prenons Théo (personnage fictif). Son salaire de 2 000 € arrive le 1er. Avant, tout restait sur un seul compte et l'argent était à 0 € le 26. Maintenant, il programme tout le même jour.
Le comment : l'ordre des virements
Un virement permanent (un virement qui se répète tout seul chaque mois) se programme dans l'application de ta banque, en quelques minutes. Voici l'ordre de Théo, de haut en bas.
1. Ton futur d'abord
- Épargne de précaution : 250 €
- Investissements : 100 € (ce virement peut attendre que le matelas soit prêt, voir la leçon précédente)
Reste 1 650 € sur le compte courant.
2. Tes dépenses obligatoires
- Logement : 700 € (loyer 640 €, énergie 60 €)
- Assurances : 70 €
- Abonnements : 60 €
Ces 830 € partent par prélèvement. Reste 820 €.
3. Tes dépenses lissées
Certaines dépenses n'arrivent qu'une fois par an : l'entretien de la voiture, les vacances, les cadeaux. Théo les met de côté chaque mois :
- Entretien de la voiture : 70 €
- Vacances et cadeaux : 100 €
Reste 650 € sur le compte courant.
4. Ton argent du quotidien
Ces 650 € sont l'argent que Théo peut dépenser sans réfléchir à tout : courses 240 €, repas dehors ou livraisons 60 €, carburant 110 €, sorties 160 €, shopping 80 €. Total : 650 €. Tout est pris en compte.
Un ou plusieurs comptes ?
Ce n'est pas obligatoire, et ça dépend de toi. Un seul compte peut suffire si tu suis bien tes dépenses. Mais séparer peut t'aider :
- Un compte pour les charges fixes, où arrivent loyer, assurances et abonnements.
- Un livret pour l'épargne de précaution, qui n'a pas de carte, donc pas de tentation.
- Une enveloppe ou un livret pour les dépenses annuelles, pour savoir à tout moment combien tu as de côté pour les vacances ou l'entretien.
Les livrets comme le Livret A ou le LDDS sont des exemples de comptes d'épargne dont l'argent reste disponible. Vérifie les conditions et les plafonds sur service-public.fr.
Bloc à copier : ton calendrier de paie
Jour de paie : le ____ du mois
Le même jour ou le lendemain, je programme :
1. Épargne de précaution : ______ €
2. Investissement (si matelas prêt) : ______ €
3. Mises de côté annuelles : ______ €
4. Prélèvements fixes (loyer, assurances, abonnements) : ______ €
Reste pour le quotidien : ______ € (= salaire moins les lignes 1 à 4)
Si ça coince
- Ta paie n'arrive pas toujours à la même date. Programme les virements pour quelques jours après la date la plus tardive, pour éviter un compte à découvert.
- Ton revenu varie. Calcule tes virements sur ton revenu de base prudent (voir la leçon 2), pas sur tes meilleurs mois.
- Un mois tendu. Ne coupe pas tout : réduis le montant du virement, mais garde-le. Garder l'habitude vaut plus qu'un gros montant.
- Tu as peur d'un découvert. Garde un petit coussin sur le compte courant, et commence par un virement plus petit que prévu. Tu l'augmenteras plus tard.
À toi de jouer
Ce soir, ouvre ton application bancaire et programme un seul virement permanent, même de 20 €, vers ton épargne, pour le lendemain de ta paie. Note la date dans ton agenda. Les autres virements viendront cette semaine, un par jour.
En bref
- Le jour de la paie, tu paies ton futur d'abord, puis tes obligations, puis ton quotidien.
- Les dépenses annuelles se lissent : on les met de côté chaque mois.
- Séparer les comptes aide, mais ce n'est pas obligatoire : choisis ce qui te simplifie la vie.