
Chapter 3 · Construire ton budget
Le budget complet de Théo, poste par poste
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free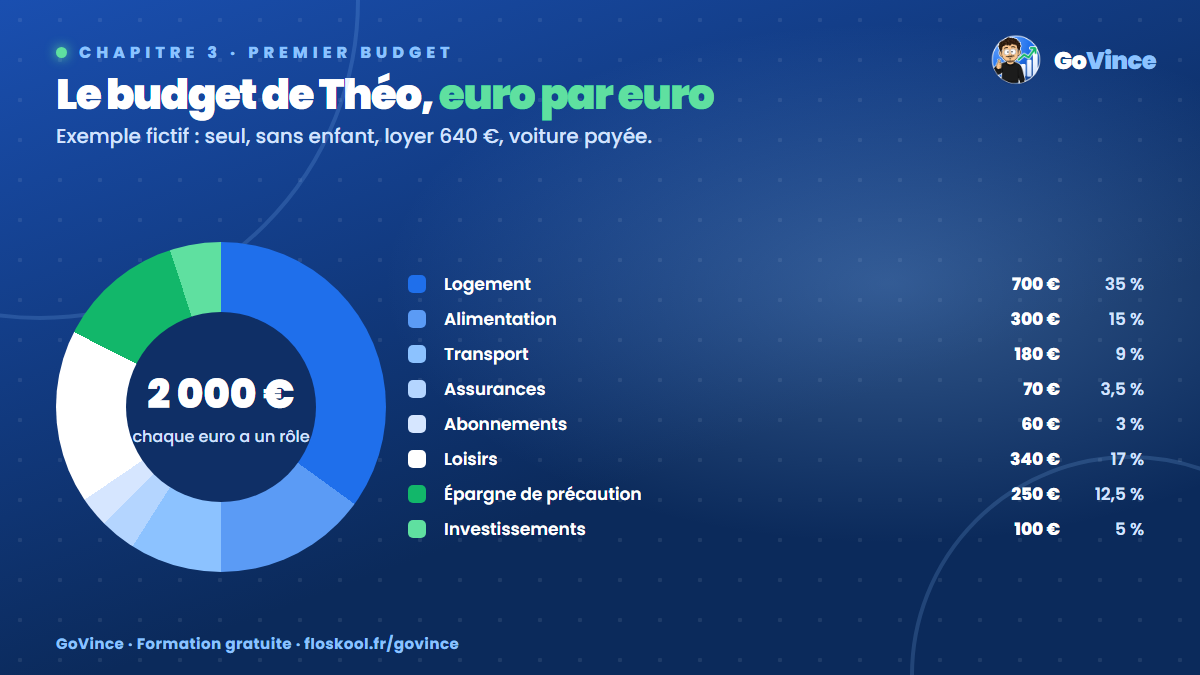
Le pourquoi : voir un budget entier fonctionner
Théo est un personnage fictif, salarié célibataire sans enfant, qui touche 2 000 € par mois. Loyer de 640 €, voiture d'occasion payée, mutuelle prise en charge par l'employeur dans cet exemple. Dans cette leçon, tu vois son budget complet. Pas pour le copier : pour comprendre comment se lisent les postes, et t'en servir comme modèle.
Le budget de Théo, ligne par ligne
Logement : 700 € (35 %)
Loyer 640 + énergie 60. C'est le plus gros poste, et il ne bouge pas.
Alimentation : 300 € (15 %)
Courses 240 + repas dehors ou livraisons 60. Avant, il dépensait 410 € (courses 260, livraisons 150). Il a gardé de quoi se faire plaisir, mais avec un plafond.
Transport : 180 € (9 %)
Carburant 110 + entretien mis de côté 70. Cet entretien est un exemple de dépense lissée (leçon 6).
Assurances : 70 € (3,5 %)
Assurance auto 50 + habitation 20.
Abonnements : 60 € (3 %)
Box et mobile 45 + streaming 15. Avant, il payait 125 €. Il a fait le tri, sans tout couper.
Loisirs : 340 € (17 %)
Sorties 160 + shopping 80 + vacances et cadeaux mis de côté 100. Ces 100 € par mois font 1 200 € par an : vacances 700, cadeaux 300, divers 200.
Épargne de précaution : 250 € (12,5 %)
Virée automatiquement le jour de la paie.
Investissements : 100 € (5 %)
Un petit montant régulier, après le matelas de sécurité. Nous en parlerons à la leçon 11.
Vérifier les totaux
700 + 300 + 180 + 70 + 60 + 340 + 250 + 100 = 2 000 €. Chaque euro a un rôle, il ne reste rien d'inconnu.
On peut regrouper les postes en trois familles :
- Essentiels (les 5 premiers postes) : 700 + 300 + 180 + 70 + 60 = 1 310 €, soit 65,5 %.
- Plaisirs : 340 €, soit 17 %.
- Avenir (épargne 250 + investissements 100) : 350 €, soit 17,5 %.
Et 65,5 + 17 + 17,5 = 100 %.
Ce que ce budget raconte
Avant, Théo avait 0 € d'épargne et finissait le mois à sec. Maintenant, il met de côté 350 € par mois sans se priver de tout. Ses loisirs restent à 340 €, soit 17 % de son revenu. Un budget réussi n'est pas un budget triste.
Bloc à copier : ton budget, version Théo
Revenu net : ______ €

Logement               : ______ €  (___ %)   dont loyer ___ + énergie ___
Alimentation           : ______ €  (___ %)   dont courses ___ + dehors ___
Transport              : ______ €  (___ %)   dont carburant ___ + entretien ___
Assurances             : ______ €  (___ %)
Abonnements            : ______ €  (___ %)
Loisirs                : ______ €  (___ %)   dont sorties ___, shopping ___, annuel lissé ___
Épargne de précaution  : ______ €  (___ %)
Investissements        : ______ €  (___ %)

TOTAL : ______ €  (doit être égal au revenu net)
Pour calculer un pourcentage : montant divisé par revenu, puis multiplié par 100. Exemple : 340 divisé par 2 000 = 0,17, soit 17 %.
Si ça coince
- Ton total ne tombe pas juste. Cherche un oubli (une dépense annuelle, un abonnement) ou un poste surestimé. Corrige un poste à la fois.
- Tes pourcentages sont très différents de ceux de Théo. Aucun souci : sa situation n'est pas la tienne. Compare des ordres de grandeur, pas des chiffres exacts.
- Tu n'as pas assez pour l'épargne. Commence par un petit montant, même 20 €, et augmente avec le temps.
À toi de jouer
- Recopie le bloc ci-dessus avec tes propres chiffres.
- Calcule ta part d'essentiels, de plaisirs et d'avenir.
- Écris une phrase : « Mon poste le plus lourd est ___, et je le garde parce que ___. »
Pas de jugement : tu mesures, c'est tout.
En bref
- Le budget de Théo totalise 2 000 € : 1 310 € d'essentiels, 340 € de plaisirs, 350 € d'avenir.
- Chaque poste a un détail, un montant et une part du revenu.
- Tu t'inspires de la structure, tu adaptes les montants à ta vie.