
Chapter 4 · Sécuriser, puis investir
L'épargne de précaution : combien et où
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free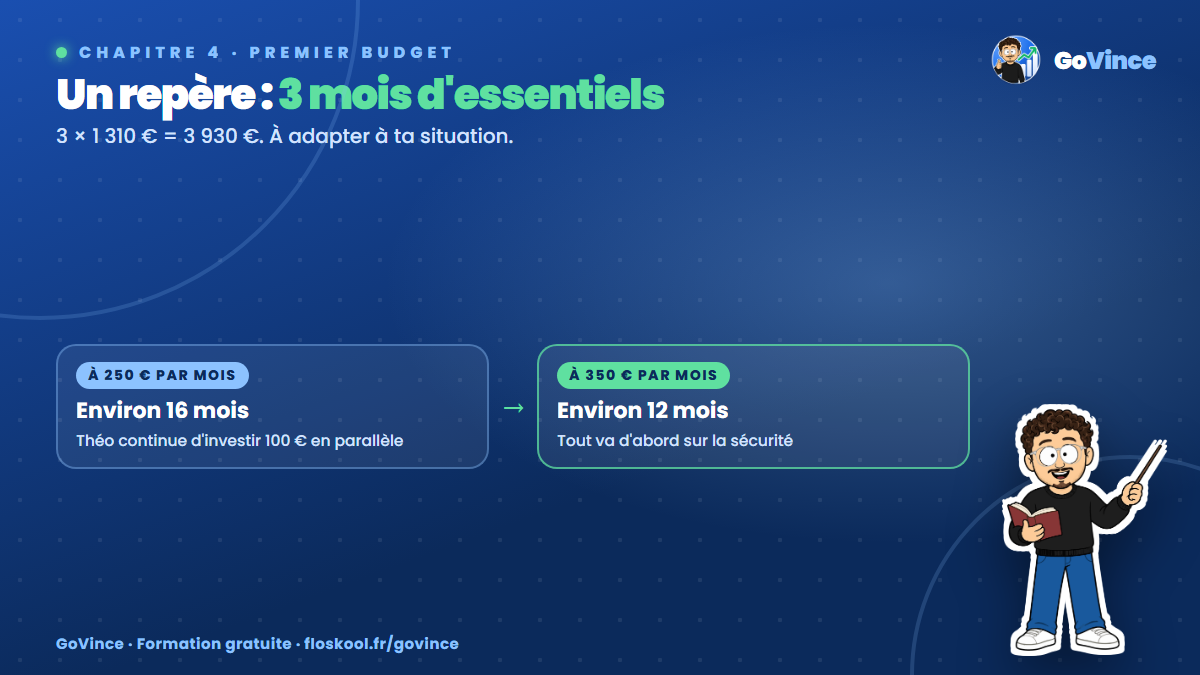
Le pourquoi : un matelas avant tout le reste
Une épargne de précaution (de l'argent mis de côté pour les imprévus) évite qu'une panne, un frais de santé ou une période sans salaire te mette à découvert. Sans elle, le moindre accroc oblige à piocher dans le budget, ou à emprunter. Avec elle, un imprévu reste un souci, pas une catastrophe.
C'est pour cela que, dans le budget de Théo (fictif), l'épargne de précaution passe avant l'investissement.
Le comment : combien et où
Un repère : 3 mois d'essentiels
Un repère souvent utilisé : mettre de côté environ 3 mois de dépenses essentielles. Ce n'est pas une obligation. Selon ta situation, tu peux viser moins ou plus. Plus ton revenu est incertain, plus un matelas plus gros est rassurant. À l'inverse, si ta situation est très stable, tu peux commencer plus modestement.
L'exemple de Théo
Ses essentiels : 1 310 € par mois. Trois mois : 3 × 1 310 = 3 930 €.
- À 250 € par mois : environ 16 mois (3 930 divisé par 250 = 15,7).
- À 350 € par mois, si les 100 € d'investissement vont d'abord sur l'épargne : environ 12 mois (3 930 divisé par 350 = 11,2).
En 12 mois, il aura mis 3 000 € de côté (12 × 250) et 1 200 € en investissement (12 × 100), hors gains ou pertes éventuelles. Il choisit le rythme qui lui convient. L'important est que le virement soit automatique.
Où mettre cet argent ?
Il doit rester disponible, c'est-à-dire que tu peux le retirer à tout moment sans perdre de capital. C'est pourquoi on utilise souvent un livret, comme le Livret A ou le LDDS (livret de développement durable et solidaire). Selon service-public.fr, le Livret A est un produit d'épargne réglementé : l'argent reste disponible, les retraits sont possibles à tout moment, et les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Pour le plafond et le taux en vigueur, consulte toujours service-public.fr : ils changent, nous ne les donnons donc pas ici.
À éviter pour ce matelas : tout placement dont la valeur peut baisser ou dont l'argent est bloqué. Un matelas doit être là le jour où tu en as besoin.
Bloc à copier : ton plan de matelas
Mes dépenses essentielles par mois : ______ €
Nombre de mois visé (ex. 3) : ____
Objectif = ______ € × ____ = ______ €

Je mets de côté chaque mois : ______ €
Durée pour atteindre l'objectif : objectif ÷ montant = ____ mois

Où : __________ (livret disponible à tout moment)
Virement automatique le : ______ (jour de la paie)
Quand utiliser le matelas ?
Pour un vrai imprévu : réparation indispensable, perte de revenu, frais de santé. Pas pour un week-end ou une promo. Si tu l'utilises, ce n'est pas un échec : c'est son rôle. Ensuite, reconstitue-le petit à petit.
Si ça coince
- Ton objectif te semble énorme. Fixe d'abord une étape : un premier mois d'essentiels, puis deux, puis trois.
- Tu ne sais pas calculer tes essentiels. Reprends ton budget et additionne logement, alimentation, transport, assurances, abonnements.
- Tu es tenté d'utiliser le matelas pour autre chose. Place-le sur un compte séparé, que tu ne regardes pas tous les jours.
- Tu as une dette chère à rembourser. Nous en parlons à la leçon suivante : un petit matelas d'abord, puis la dette.
À toi de jouer
- Additionne tes dépenses essentielles mensuelles.
- Multiplie par 3 (ou par le nombre de mois qui te convient et que tu peux expliquer).
- Remplis le plan de matelas : montant mensuel, durée, jour du virement.
- Programme le virement automatique ou note la date où tu le feras.
En bref
- L'épargne de précaution protège des imprévus et passe avant l'investissement.
- Un repère : 3 mois d'essentiels. Pour Théo, 3 930 €, atteints en 12 à 16 mois selon le rythme.
- Cet argent doit rester disponible à tout moment, par exemple sur un livret (Livret A, LDDS).