
Chapter 3 · Construire ton budget
Repères, pas obligations : 50/30/20 et tes arbitrages
Follow this course in your space: your progress is saved, and the community answers your questions.
Follow for free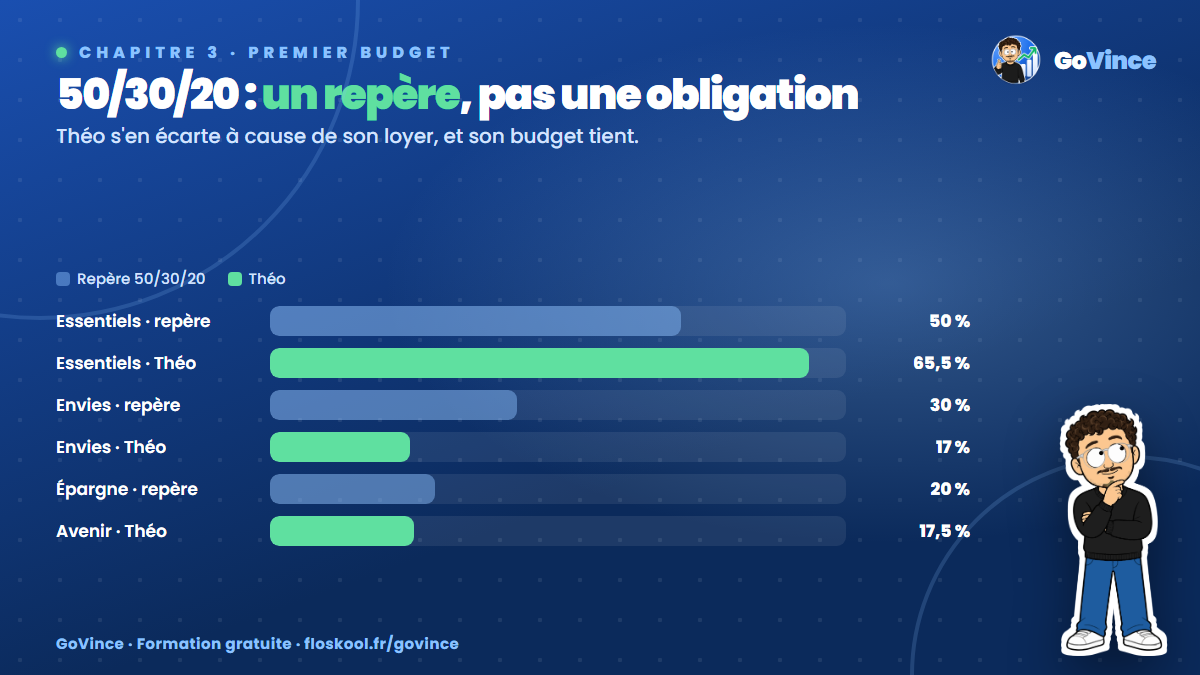
Le pourquoi : comparer sans se comparer
Tu as peut-être déjà entendu parler de la « règle » 50/30/20. C'est un repère popularisé par Elizabeth Warren et Amelia Warren Tyagi dans leur livre All Your Worth (2005). L'idée : 50 % du revenu pour les besoins, 30 % pour les envies, 20 % pour l'épargne. Ce n'est ni une loi, ni une obligation, ni un test de réussite. C'est une boussole, pas une destination.
À 2 000 € par mois, ce repère donne : besoins 1 000 €, envies 600 €, épargne 400 €.
Où se situe Théo ?
Théo (fictif) a 65,5 % d'essentiels (1 310 €), 17 % de plaisirs (340 €) et 17,5 % d'avenir (350 €). Il est loin du 50/30/20, surtout à cause du loyer : 700 € de logement représentent déjà 35 % de son revenu. Pour autant, son budget est valable : il couvre tout, met de côté 350 € et garde du plaisir. Un repère qui ne colle pas ne veut pas dire que tu fais mal.
Le comment : arbitrer quand ça change
Un arbitrage, c'est choisir ce qu'on garde et ce qu'on réduit quand un montant augmente. La clé : expliquer ce qu'on sacrifie, au lieu de rogner partout.
Cas 1 : loyer à 850 € au lieu de 640 €
Le loyer augmente de 210 €. Voici un choix possible pour Théo, parmi d'autres :
- investissements : 0 (soit 100 de moins)
- loisirs : 300 (40 de moins)
- alimentation : 270 (30 de moins)
- transport : 140 (40 de moins)
Total : 100 + 40 + 30 + 40 = 210. L'épargne de précaution reste à 250. Le budget fait toujours 2 000 € : logement 910, alimentation 270, transport 140, assurances 70, abonnements 60, loisirs 300, précaution 250, investissements 0.
Ce que Théo sacrifie : l'investissement, pour l'instant, et un peu de confort. Ce qu'il protège : son matelas. C'est un choix. Un autre profil protégerait ses loisirs et réduirait l'épargne : à lui de décider, en connaissance de cause.
Cas 2 : un revenu de 1 600 €
Ici, une épargne plus modeste de 50 à 100 € par mois est un bon début. Sans culpabiliser. L'important est le geste régulier, pas le montant. Tu pourras l'augmenter quand ton revenu ou tes dépenses évolueront.
Cas 3 : un revenu de 2 500 €
Les 500 € de plus n'ont pas à partir tous en loisirs. Décide à l'avance leur rôle : une partie pour le matelas, une partie pour un projet, une partie pour le plaisir. Sinon, ils se diluent comme avant.
Bloc à copier : ta grille d'arbitrage
Mon changement : ______________ (ex. loyer +___ €, revenu -___ €)

Montant à compenser : ______ €

Je réduis :
  - poste 1 : ______ de ___ € à ___ € (je renonce à : ________)
  - poste 2 : ______ de ___ € à ___ € (je renonce à : ________)

Je protège : ____________________ parce que ____________

Total des changements = montant à compenser ?   Oui / Non
Si ça coince
- Tu te sens « hors norme ». Un écart avec un repère n'est pas une faute. Ton logement, ta ville, ta famille changent beaucoup les chiffres.
- Tout te semble sacrifié. Reviens à ce qui compte pour toi. Un budget qui te rend malheureux ne tiendra pas.
- Tu hésites entre deux choix. Teste l'un pendant un mois, puis refais le point.
À toi de jouer
- Calcule ton propre 50/30/20 : ton revenu multiplié par 0,5, par 0,3 et par 0,2.
- Compare à tes vrais chiffres, sans te juger.
- Imagine qu'un de tes postes monte de 100 € : remplis la grille d'arbitrage et écris ce que tu sacrifies.
En bref
- 50/30/20 est un repère popularisé par Warren et Warren Tyagi, jamais une obligation.
- Théo (65,5 / 17 / 17,5) s'en écarte à cause du loyer, et son budget reste valable.
- Un bon arbitrage nomme ce qu'on sacrifie et ce qu'on protège.
Ton outil pour passer à l'action
Pour appliquer ce chapitre au quotidien, tu peux utiliser mon Excel de gestion de budget : il est déjà configuré, avec un tableau de bord, le suivi de tes dépenses, le récapitulatif prévu / réel et des graphiques qui se mettent à jour tout seuls. Il est dispo dans la bio ou sur govince.fr, et tu peux commenter EXCEL pour recevoir le lien.