
Chapitre 6 · Réduire tes dépenses sans te priver
Les 5 dépenses qui t'empêchent d'épargner
Suis cette formation dans ton espace : ta progression est gardée, et la communauté répond à tes questions.
Suivre gratuitement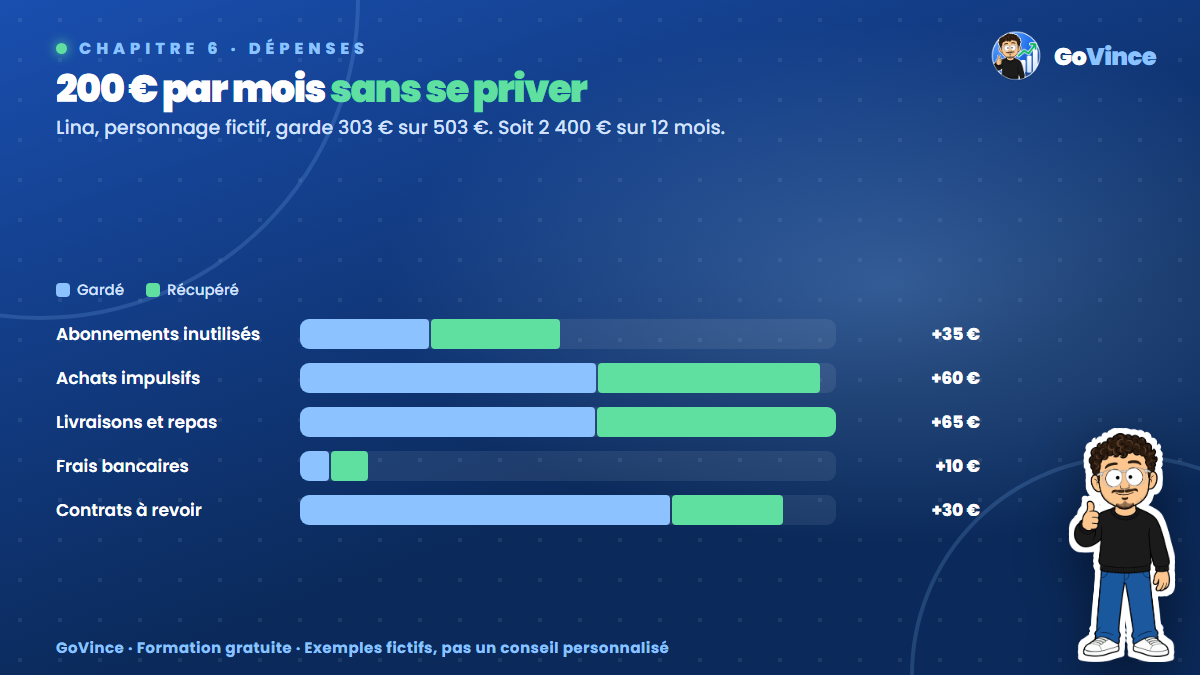
Le pourquoi : tu n'as pas un problème de volonté
Quand on n'arrive pas à mettre de côté, on pense manquer de discipline. Le plus souvent, ce n'est pas ça. L'argent part dans des dépenses qui ne te font ni plaisir ni besoin : un abonnement oublié, un contrat jamais revu, une livraison commandée par fatigue. Ces montants ne sont pas spectaculaires. C'est justement pour ça qu'ils durent.
Ce chapitre vient compléter le budget que tu as construit. Il ne te demande pas de tout couper. Il te demande de trouver les euros qui ne t'apportent rien, de les récupérer, et de leur donner un rôle. Le plaisir reste dans le budget, il devient simplement choisi.
Exemple complet : Lina récupère 200 € par mois
Lina (personnage fictif) gagne 2 000 € nets par mois. Elle ne fait aucun excès visible. Elle passe trois mois de relevés au crible, et elle classe tout dans cinq familles. Dans cet exemple, voici ce qu'elle dépense, ce qu'elle garde et ce qu'elle récupère :
Famille                    Avant     Après    Récupéré    Sur 12 mois
Abonnements inutilisés      70 €      35 €      35 €        420 €
Achats impulsifs           140 €      80 €      60 €        720 €
Livraisons et repas        145 €      80 €      65 €        780 €
Frais bancaires             18 €       8 €      10 €        120 €
Contrats à revoir          130 €     100 €      30 €        360 €
Total                      503 €     303 €     200 €      2 400 €
Trois choses à voir dans ce tableau :
- Lina ne supprime aucune famille. Elle garde 303 € sur 503 €. Elle commande encore, elle achète encore des choses qui lui font plaisir.
- Les 200 € récupérés représentent 10 % de son salaire. Sur 12 mois, ça fait 2 400 €. Sur 5 ans, 12 000 €, avant le moindre intérêt.
- Deux des cinq familles (frais bancaires et contrats) ne touchent à aucun plaisir. Il suffit d'une démarche.
Ces montants sont un exemple, pas une moyenne. Il n'y a pas de chiffre « normal » : ton total sera plus haut ou plus bas. Si tu as déjà fait le tri de tes fuites plus tôt dans la formation, ce chapitre va plus loin : on regarde chaque famille en détail, et on met tout ça dans un programme.
Pourquoi ces cinq familles reviennent
Chacune fonctionne avec le même piège :
- Les abonnements se paient tout seuls. Ne rien faire revient à continuer.
- Les achats impulsifs arrivent vite. Entre l'envie et le paiement, il y a très peu de temps pour réfléchir.
- Les livraisons sont un achat de fatigue. Elles arrivent les soirs où tu as le moins de force.
- Les frais bancaires sont discrets : une ligne à quelques euros, noyée dans le relevé.
- Les contrats se reconduisent sans que personne ne te repose la question.
Le point commun : l'absence de décision. Tu ne choisis pas ces dépenses, elles se répètent. L'objectif est de redevenir celui qui décide.
Les erreurs à éviter
- Commencer par couper ce qui te fait du bien. Le café du matin avec des collègues n'est peut-être pas ton vrai problème.
- Viser zéro. Un plan trop dur dure trois semaines.
- Récupérer de l'argent sans lui donner de rôle. Sans destination, il repart ailleurs dans le mois.
- Regarder un seul mois. Certaines lignes sont trimestrielles ou annuelles. Regarde 3 mois au minimum.
- Compter les économies en double. N'additionne que ce qui baisse vraiment sur ton relevé.
L'astuce avancée : le coût annuel réel
Le cerveau pèse mal un petit montant répété. Prends l'habitude de tout convertir en coût sur un an et sur cinq ans avant de décider :
Abonnement à 15 € par mois
Sur 1 an  : 15 × 12 = 180 €
Sur 5 ans : 180 × 5 = 900 €
Pose alors une question simple : « Si on me proposait de payer 180 € aujourd'hui pour un an de ce service, je dirais oui ? » Si la réponse est oui, garde-le sans culpabiliser. Si c'est non, tu viens de trouver une fuite.
À toi de jouer
- Télécharge 3 mois de relevés de compte.
- Surligne tout ce qui entre dans les cinq familles.
- Divise chaque total par 3 pour obtenir ta moyenne mensuelle.
- Décide ce que tu gardes, famille par famille, avant de regarder ce que tu supprimes.
MES 5 FAMILLES         Moyenne     Je garde     Récupéré
Abonnements            ______ €    ______ €     ______ €
Achats impulsifs       ______ €    ______ €     ______ €
Livraisons et repas    ______ €    ______ €     ______ €
Frais bancaires        ______ €    ______ €     ______ €
Contrats               ______ €    ______ €     ______ €
Total par mois :       ______ €    ______ €     ______ €
Sur 12 mois : ______ €
En bref
- Abonnements, achats impulsifs, livraisons, frais bancaires et contrats ont un point commun : on ne les décide plus.
- Lina (fictive) récupère 200 € par mois, soit 2 400 € par an, en gardant 303 € sur 503 €.
- Décide d'abord ce que tu gardes. Un plan tenable vaut mieux qu'un plan parfait.